정기예금 중도해지 페널티 계산기란?
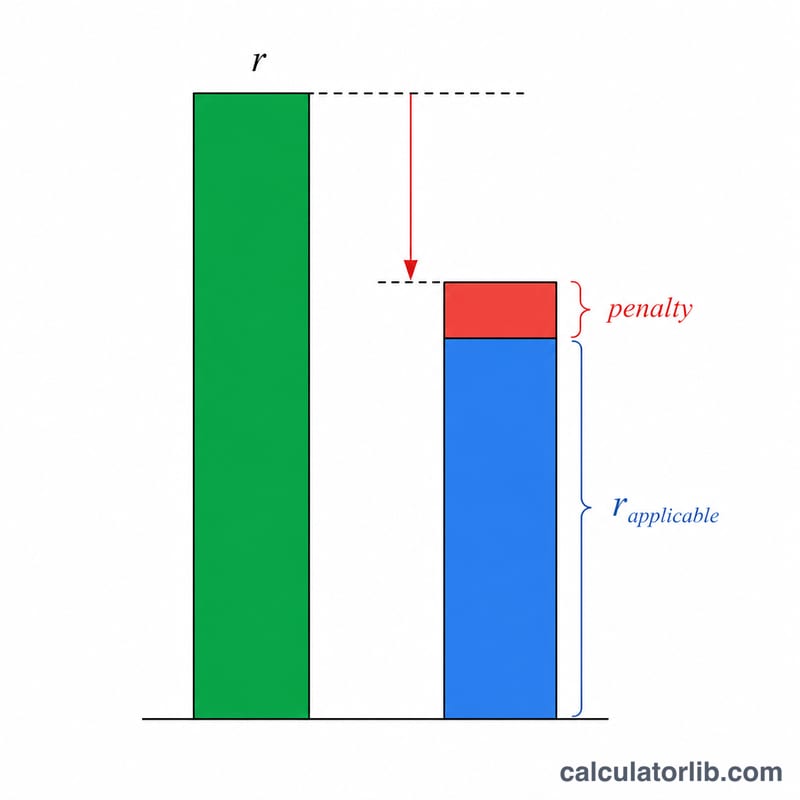
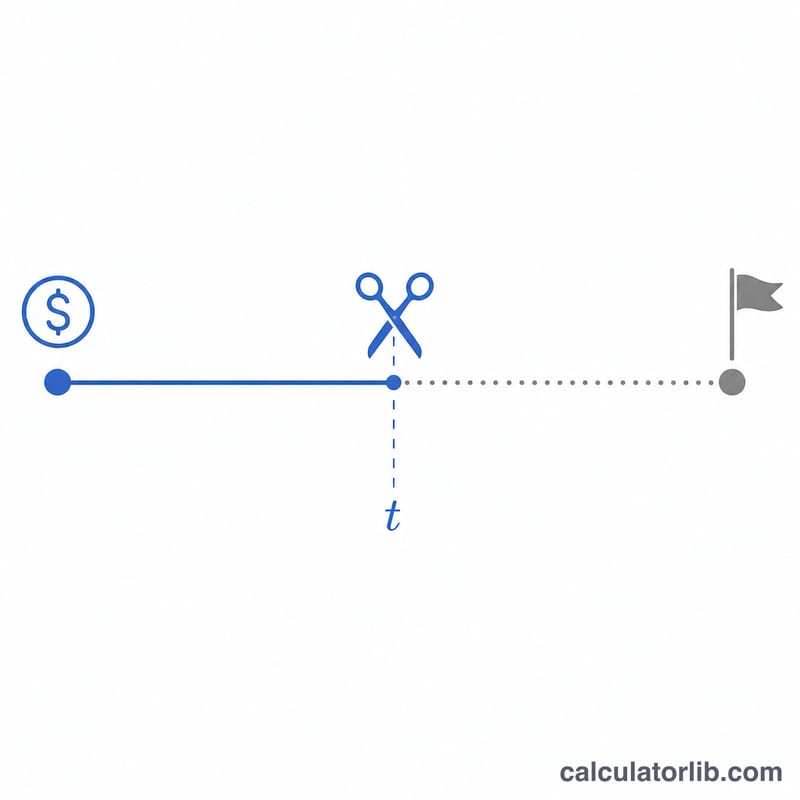
정기예금(FD, Fixed Deposit)을 만기일 전에 해지하면, 은행은 보통 약정 금리가 아닌 낮아진 '적용 금리'로 이자를 지급합니다. 즉, 돈이 실제로 예치되어 있던 기간에 해당하는 금리를 적용한 뒤, 거기에 중도해지 페널티(보통 연 0.5%~1%)를 추가로 차감합니다. 이 계산기는 실제로 받게 되는 이자, 최종 수령액, 그리고 페널티 때문에 손해 보는 이자가 정확히 얼마인지 보여줍니다. (인도 등 해외 은행의 FD 상품을 기준으로 한 도구이며, 한국의 정기예금 중도해지 규정과는 세부 적용 방식이 다를 수 있으니 참고용으로 활용하세요.)
사용 방법
예치 원금, FD 가입 시 안내받은 약정 금리, 실제 예치 기간에 적용되는 적용 금리, 페널티 금리, 그리고 해지하기 전까지 돈을 맡겨둔 개월 수를 입력하세요. 계산기는 낮아진 실효 금리를 기준으로 이자를 계산합니다.
계산 공식 풀이
실효 금리는 적용 금리에서 페널티를 뺀 값입니다. 이자는 예치 개월 수에 비례하여 단리 방식으로 계산됩니다.
$$I = P \times \frac{r_{e}}{100} \times \frac{n}{12}$$ $$\text{where}\quad \left\{ \begin{aligned} P &= \text{원금} \\ r_{e} &= \max\!\left(\text{적용 금리} - \text{페널티},\ 0\right) \\ n &= \text{개월 수} \end{aligned} \right.$$
만기(해지) 수령액은 이 이자를 원금에 더한 금액입니다.
$$\text{만기 수령액} = \text{원금} + I$$
계산 예시
예를 들어 100,000원을 약정 금리 7%로 예치했지만, 실제로 12개월간 예치한 기간의 적용 금리가 6%이고 페널티가 1%라고 가정해 봅시다. 실효 금리는 \(6\% - 1\% = 5\%\)입니다. 이자 $$I = 100{,}000 \times \frac{5}{100} \times \frac{12}{12} = \mathbf{5{,}000}$$원이 됩니다. 페널티가 없었다면 6,000원을 받았을 테니, 페널티로 1,000원을 손해 보는 셈이며, 최종 수령액은 105,000원입니다.
다양한 시나리오별 중도해지 페널티의 영향
모든 행은 원금 100,000(통화 무관)과 단리 공식 \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\)을 사용하며, 여기서 \(r_e = \max(\text{적용 금리} - \text{페널티},\ 0)\)입니다. 페널티로 잃는 이자는 적용 금리에 따른 이자에서 실효 금리에 따른 이자를 뺀 값입니다. 만기 인출 금액은 원금에 발생한 이자를 더한 값입니다.
| 보유 개월 수 | 적용 금리 (연 %) | 페널티 (%p) | 실효 금리 (연 %) | 발생 이자 | 페널티로 잃은 이자 | 인출 금액 |
|---|---|---|---|---|---|---|
| 3 | 5.0 | 0 | 5.0 | 1,250 | 0 | 101,250 |
| 3 | 5.0 | 1.0 | 4.0 | 1,000 | 250 | 101,000 |
| 6 | 6.0 | 0.5 | 5.5 | 2,750 | 250 | 102,750 |
| 6 | 6.0 | 1.0 | 5.0 | 2,500 | 500 | 102,500 |
| 12 | 6.5 | 0.5 | 6.0 | 6,000 | 500 | 106,000 |
| 12 | 6.5 | 1.0 | 5.5 | 5,500 | 1,000 | 105,500 |
| 3 | 0.5 (가정값) | 1.0 | 0 (하한 적용) | 0 | 125 | 100,000 |
계산 예시
6개월 보유, 적용 금리 6%, 페널티 1%인 행의 경우: \(r_e = \max(6 - 1,\ 0) = 5\)이므로, \(I = 100000 \times \frac{5}{100} \times \frac{6}{12} = 2500\)입니다. 페널티가 없다면 이자는 \(100000 \times \frac{6}{100} \times \frac{6}{12} = 3000\)이므로, 손실은 \(3000 - 2500 = 500\)입니다.
마지막 행은 하한선을 보여줍니다. 페널티가 적용 금리보다 크면 실효 금리는 음수가 되지 않고 0으로 설정되므로, 이자는 0이 되고 이 단순화된 모델에서는 원금만 돌려받습니다.
핵심 패턴: 페널티가 일정할 때 잃는 이자는 보유 개월 수에 비례하여 증가하며, 원금 100,000 기준으로 페널티 1%포인트당 연간 1,000의 이자가 손실됩니다.
핵심 용어: 카드 금리, 적용 금리 및 페널티
- 원금
- 정기예금(FD)에 처음 예치한 금액입니다.
- 카드 금리 (약정 금리)
- 예금 증서에 표시된 전체 약정 기간에 대한 이자율입니다. 예금을 만기까지 유지한 경우에만 적용됩니다.
- 적용 금리
- 실제로 돈을 예치한 기간에 해당하는 금리이며, 보통 은행의 해당 단기 금리표에서 가져옵니다. 카드 금리보다 낮을 수 있습니다.
- 중도해지 페널티
- 만기 전에 예금을 해지할 때 적용되는, 연 기준 %포인트로 표시되는 금리 차감분(예: 0.5 또는 1.0)입니다.
- 실효 금리
- 실제로 이자 계산에 사용되는 금리입니다: \(r_e = \max(\text{적용 금리} - \text{페널티},\ 0)\).
- 보유 개월 수
- 인출 전까지 예금이 유지된 개월 수이며, 1년의 \(\frac{n}{12}\)로 사용됩니다.
- 인출(만기) 금액
- 원금에 보유 기간 동안 실효 금리로 발생한 이자를 더한 금액입니다.
중요: 페널티는 카드 금리가 아니라 보유 기간에 해당하는 적용 금리에서 차감됩니다. 적용 금리가 이미 카드 금리보다 낮다면, 결과를 결정하는 것은 더 이상 카드 금리가 아닙니다.
결과 해석하기
계산기는 실효 금리에 따른 이자를 보여줍니다: \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\). 페널티로 인해 얼마를 잃었는지 확인하려면, 같은 개월 수 동안 페널티 없이 적용 금리로 받았을 이자와 비교하면 됩니다. 그 차이가 손실을 나타냅니다:
$$\text{손실} = P \times \frac{ \text{적용 금리} - r_e}{100} \times \frac{n}{12}$$
페널티가 적용 금리보다 작을 때, 이 값은 \(P \times \frac{\text{페널티}}{100} \times \frac{n}{12}\)와 같습니다. 페널티가 적용 금리를 초과하면, 0으로의 하한 설정 때문에 손실은 원래 받을 수 있었던 전체 이자로 제한됩니다.
인출 금액은 원금에 실효 금리로 계산된 이자를 더한 값입니다. 이는 전체 기간 동안 카드 금리로 받았을 이자와 비교한 값이 아닙니다. 그 금액은 더 긴 기간과 대개 더 높은 금리를 사용하므로 더 큽니다.
은행의 실제 지급액이 다를 수 있는 이유
- 많은 은행은 최소 예치 기간 전에 예금을 인출하면 이자를 지급하지 않습니다.
- 복리 방식(예: 분기별 복리)은 여기서 사용한 단리와 다릅니다.
- 원천징수세(TDS) 또는 이와 유사한 원천 공제가 거주 국가에서 적용되는 경우, 수령액이 줄어듭니다.
- 페널티 규정, 금리표 및 반올림 방식은 은행과 관할 지역에 따라 다르며, 예금 상품 유형에 따라 다르게 적용될 수 있습니다.
이 결과는 추정치로 보시고, 정확한 지급액은 은행 약관이나 예금 증서를 확인하시기 바랍니다. 이 내용은 일반적인 정보이며 개인 재무 조언이 아닙니다.
자주 묻는 질문(FAQ)
왜 가입 당시 금리보다 낮은가요? 은행은 원래 약정 기간에 해당하는 금리가 아니라, 돈이 실제로 예치된 기간에 적용되는 금리를 지급합니다. 짧은 기간일수록 이 금리가 더 낮은 경우가 많습니다.
여기서 이자는 단리인가요, 복리인가요? 이 계산기는 예치 기간에 비례한 단리 방식을 사용합니다. 단기 예치 시 은행이 중도해지 이자를 계산하는 방식과 가장 가깝습니다.
페널티를 면제받을 수도 있나요? 일부 은행은 고령자, 스위프인(sweep-in) 계좌, 또는 실질적인 긴급 상황에 대해 페널티를 면제하기도 합니다. 이 경우 페널티를 0으로 설정해 계산해 보세요.