Qu'est-ce que le calculateur de pénalité de retrait anticipé sur dépôt à terme ?
Le dépôt à terme (en anglais « fixed deposit » ou FD) est un placement très répandu en Inde et dans plusieurs pays d'Asie : il s'apparente à un compte à terme ou à un dépôt bloqué chez nous. Lorsque vous clôturez un FD avant son échéance, la banque vous verse généralement les intérêts à un « taux applicable » réduit — celui en vigueur pour la durée réelle pendant laquelle votre argent est resté placé — puis déduit une pénalité de retrait anticipé (souvent comprise entre 0,5 % et 1 % par an). Ce calculateur vous indique précisément le montant d'intérêts que vous toucherez, la valeur finale du retrait et la part d'intérêts perdue à cause de la pénalité. À noter : les règles exactes varient d'une banque et d'un pays à l'autre.
Comment l'utiliser
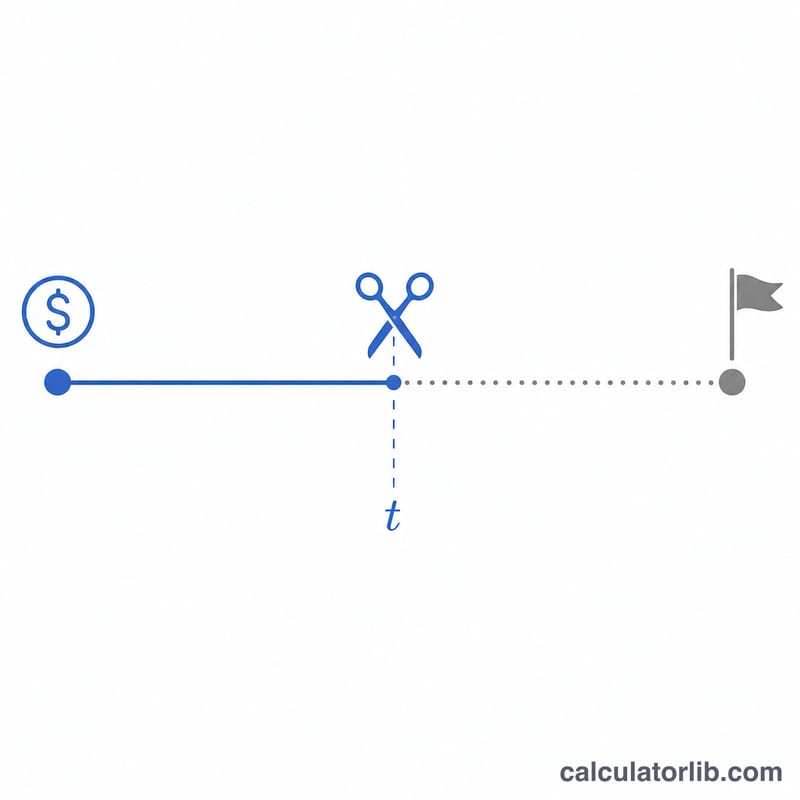
Saisissez le montant déposé (le capital), le taux contractuel affiché à l'ouverture du FD, le taux applicable à la période effectivement détenue, le taux de pénalité, ainsi que le nombre de mois pendant lesquels vous avez conservé le dépôt avant de le retirer. L'outil calcule les intérêts à partir du taux effectif réduit.
La formule expliquée
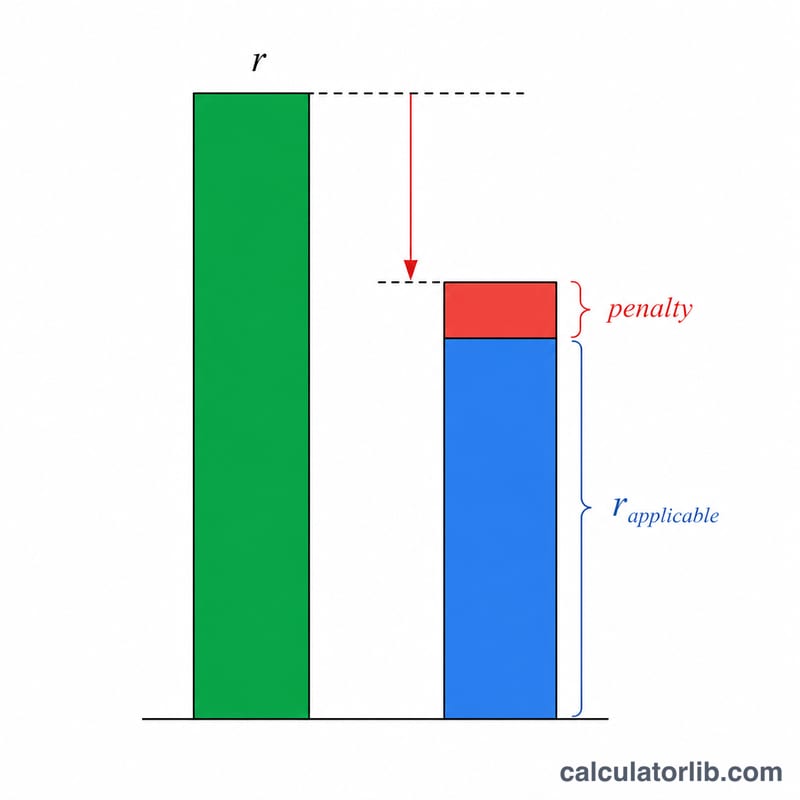
Le taux effectif correspond au taux applicable diminué de la pénalité. Les intérêts sont calculés en intérêts simples, au prorata des mois détenus :
$$I = P \times \frac{r_{e}}{100} \times \frac{n}{12}$$
$$\text{où}\quad \left\{ \begin{aligned} P &= \text{Capital} \\ r_{e} &= \max\!\left(\text{Taux applicable} - \text{Pénalité},\ 0\right) \\ n &= \text{Mois détenus} \end{aligned} \right.$$
La valeur à l'échéance (ou au retrait) ajoute ces intérêts à votre capital de départ.
$$\text{Valeur à l'échéance} = \text{Capital} + I$$
Exemple chiffré
Imaginons que vous déposiez 100 000 à un taux contractuel de 7 %, mais que, pour les 12 mois où vous l'avez réellement conservé, le taux applicable soit de 6 % avec une pénalité de 1 %. Le taux effectif est donc de \(6\% - 1\% = 5\%\). $$I = 100\,000 \times \frac{5}{100} \times \frac{12}{12} = \mathbf{5\,000}$$ Sans pénalité, vous auriez perçu 6 000 : vous perdez donc 1 000 à cause de la pénalité, et la valeur de votre retrait s'élève à 105 000.
Impact de la pénalité selon différents scénarios
Toutes les lignes utilisent un capital de 100 000 (dans n'importe quelle devise) et la formule d'intérêt simple \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\), où \(r_e = \max(\text{taux applicable} - \text{pénalité},\ 0)\). Les intérêts perdus à cause de la pénalité correspondent aux intérêts au taux applicable moins les intérêts au taux effectif. La valeur de retrait correspond au capital plus les intérêts gagnés.
| Mois de détention | Taux applicable (% par an) | Pénalité (points de %) | Taux effectif (% par an) | Intérêts gagnés | Intérêts perdus à cause de la pénalité | Valeur de retrait |
|---|---|---|---|---|---|---|
| 3 | 5,0 | 0 | 5,0 | 1 250 | 0 | 101 250 |
| 3 | 5,0 | 1,0 | 4,0 | 1 000 | 250 | 101 000 |
| 6 | 6,0 | 0,5 | 5,5 | 2 750 | 250 | 102 750 |
| 6 | 6,0 | 1,0 | 5,0 | 2 500 | 500 | 102 500 |
| 12 | 6,5 | 0,5 | 6,0 | 6 000 | 500 | 106 000 |
| 12 | 6,5 | 1,0 | 5,5 | 5 500 | 1 000 | 105 500 |
| 3 | 0,5 (hypothétique) | 1,0 | 0 (plancher) | 0 | 125 | 100 000 |
Exemple de substitution
Pour la ligne de 6 mois, avec un taux applicable de 6 % et une pénalité de 1 % : \(r_e = \max(6 - 1,\ 0) = 5\), donc \(I = 100000 \times \frac{5}{100} \times \frac{6}{12} = 2500\). Sans la pénalité, les intérêts seraient \(100000 \times \frac{6}{100} \times \frac{6}{12} = 3000\), donc la perte est de \(3000 - 2500 = 500\).
La dernière ligne illustre le plancher : lorsque la pénalité est supérieure au taux applicable, le taux effectif est fixé à 0 au lieu de devenir négatif, si bien que les intérêts sont nuls et le capital est restitué dans ce modèle simplifié.
Tendance clé : pour une pénalité donnée, les intérêts perdus augmentent proportionnellement à la durée de détention, et chaque point de pourcentage de pénalité coûte 1 000 par an sur 100 000.
Termes clés : taux affiché, taux applicable et pénalité
- Capital
- Le montant initialement déposé sur le dépôt à terme (DAT).
- Taux affiché (taux de référence)
- Le taux d'intérêt indiqué sur le reçu de dépôt pour la durée initiale complète. Il ne s'applique que si le dépôt est conservé jusqu'à l'échéance.
- Taux applicable
- Le taux correspondant à la période pendant laquelle les fonds ont réellement été détenus, généralement tiré de la grille tarifaire de la banque pour cette durée plus courte. Il peut être inférieur au taux affiché.
- Pénalité de retrait anticipé
- Une réduction du taux d'intérêt, exprimée en points de pourcentage par an (par exemple 0,5 ou 1,0), appliquée lorsque le dépôt est clôturé avant l'échéance.
- Taux effectif
- Le taux réellement utilisé pour calculer les intérêts : \(r_e = \max(\text{taux applicable} - \text{pénalité},\ 0)\).
- Mois de détention
- Le nombre de mois pendant lesquels le dépôt est resté en place avant le retrait, utilisé comme \(\frac{n}{12}\) d'une année.
- Valeur de retrait (à l'échéance)
- Le capital plus les intérêts gagnés au taux effectif pour les mois de détention.
Important : la pénalité est déduite du taux applicable pour la période de détention, et non du taux affiché. Si le taux applicable est déjà inférieur au taux affiché, ce dernier ne détermine plus le résultat.
Interpréter votre résultat
Le calculateur indique les intérêts au taux effectif, \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\). Pour voir ce que la pénalité vous a coûté, comparez ce montant avec les intérêts que vous auriez gagnés au taux applicable pendant les mêmes mois, sans pénalité. La différence isole la perte :
$$\text{Perte} = P \times \frac{ \text{taux applicable} - r_e}{100} \times \frac{n}{12}$$
Lorsque la pénalité est inférieure au taux applicable, cela équivaut à \(P \times \frac{\text{pénalité}}{100} \times \frac{n}{12}\). Lorsque la pénalité dépasse le taux applicable, le plancher à 0 limite la perte au montant total des intérêts qui auraient été gagnés autrement.
La valeur de retrait correspond au capital plus les intérêts au taux effectif. Elle ne se compare pas aux intérêts que vous auriez reçus au taux affiché sur la durée totale ; ce montant est plus élevé, car il porte sur une période plus longue et souvent sur un taux plus élevé.
Pourquoi le versement réel de la banque peut différer
- De nombreuses banques ne versent aucun intérêt si le dépôt est retiré avant une période minimale de détention.
- Les conventions de capitalisation (par exemple trimestrielle) diffèrent de l'intérêt simple utilisé ici.
- La retenue à la source (TDS) ou toute autre retenue similaire, lorsqu'elle s'applique dans votre pays, réduit le montant reçu.
- Les règles de pénalité, les grilles de taux et les arrondis varient selon la banque et la juridiction, et peuvent s'appliquer différemment selon les types de dépôts.
Considérez le résultat comme une estimation et consultez les conditions de votre banque ou votre reçu de dépôt pour le versement exact. Il s'agit d'informations générales, et non de conseils financiers personnalisés.
Questions fréquentes
Pourquoi le taux est-il inférieur à celui prévu au départ ? La banque applique le taux correspondant à la durée réelle du dépôt, et non le taux de la durée initialement prévue : ce taux est souvent plus faible pour les périodes courtes.
S'agit-il d'intérêts simples ou composés ? Ce calculateur applique un calcul en intérêts simples au prorata de la durée détenue, ce qui reflète assez fidèlement la manière dont les banques calculent les versements en cas de pénalité sur des durées courtes.
La pénalité peut-elle être supprimée ? Certaines banques renoncent à la pénalité pour les personnes âgées, les comptes avec transfert automatique (« sweep-in ») ou en cas d'urgence avérée — réglez alors la pénalité sur 0 pour simuler ce cas.