Что такое калькулятор штрафа за досрочное закрытие вклада?
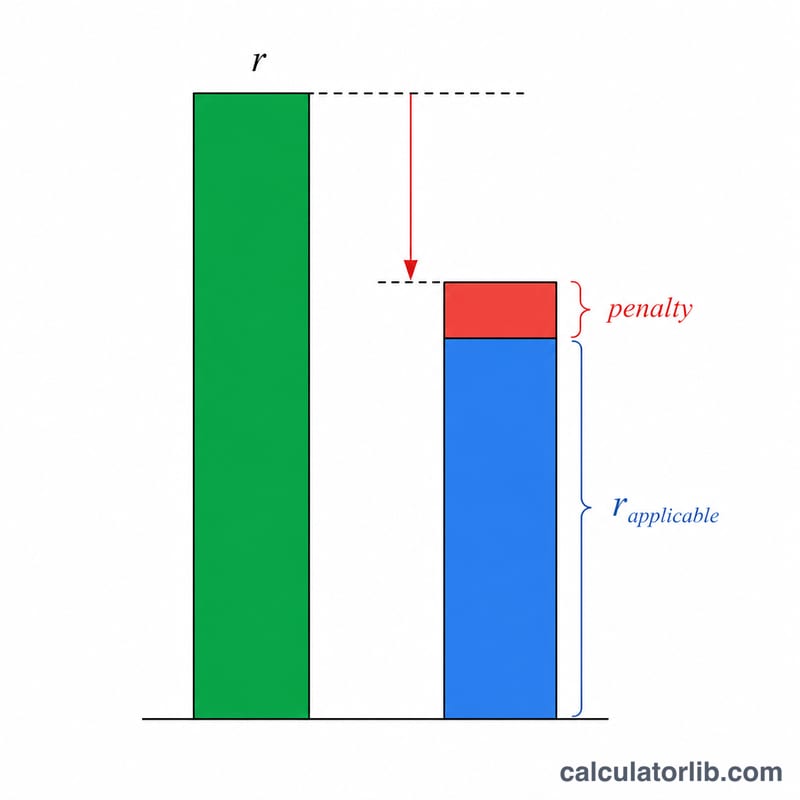
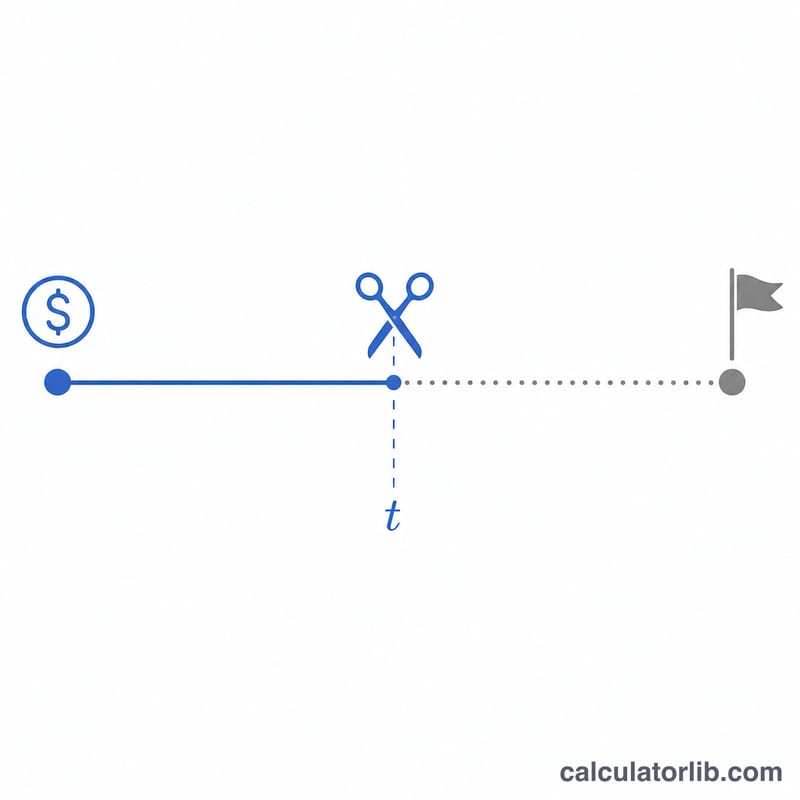
Если вы закрываете срочный вклад (в международной банковской практике — fixed deposit, FD) до окончания срока, банк обычно начисляет проценты по пониженной «применимой» ставке — той, что действовала для фактического срока, на протяжении которого деньги пролежали на вкладе, — а затем удерживает штраф за досрочное расторжение (как правило, 0,5–1% годовых). Этот калькулятор наглядно показывает, сколько процентов вы получите на руки, какой будет итоговая сумма к выдаче и сколько процентного дохода вы теряете из-за штрафа.
Примечание: схема «card rate / applicable rate + penalty» характерна прежде всего для банков Индии и ряда других стран. В России условия досрочного расторжения вклада регулируются договором и обычно предусматривают пересчёт по ставке «до востребования», поэтому конкретные правила вашего банка могут отличаться.
Как пользоваться калькулятором
Укажите сумму вклада (тело депозита), первоначальную ставку, заявленную при открытии вклада, применимую ставку за фактический срок хранения, размер штрафа и количество месяцев, в течение которых вклад был открыт до его закрытия. Калькулятор рассчитает проценты по пониженной эффективной ставке.
Формула расчёта
Эффективная ставка равна применимой ставке за вычетом штрафа. Проценты считаются как простые, пропорционально числу месяцев хранения:
$$ I = P \times \frac{r_{e}}{100} \times \frac{n}{12} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} P &= \text{Principal} \\ r_{e} &= \max\!\left(\text{Applicable Rate} - \text{Penalty},\ 0\right) \\ n &= \text{Months Held} \end{aligned} \right. $$
Итоговая сумма к выдаче — это тело вклада плюс начисленные проценты.
Пример расчёта
Допустим, вы внесли 100 000 по ставке 7% при открытии, но за фактические 12 месяцев хранения применимая ставка составляет 6%, а штраф — 1%. Тогда эффективная ставка равна \(6\% - 1\% = 5\%\). Проценты = $$ 100\,000 \times \frac{5}{100} \times \frac{12}{12} = \mathbf{5\,000} $$ Без штрафа вы получили бы 6 000, то есть из-за штрафа теряете 1 000, а сумма к выдаче составит 105 000.
Частые вопросы
Почему ставка ниже той, что была при открытии вклада? Банк начисляет проценты по ставке, действующей для фактического срока хранения, а не по ставке исходного срока вклада — для коротких периодов она обычно ниже.
Здесь простые или сложные проценты? Калькулятор использует простые проценты с пропорциональным распределением на срок хранения — именно так банки чаще всего рассчитывают выплаты при досрочном расторжении на короткие сроки.
Можно ли избежать штрафа? Некоторые банки не взимают штраф с пенсионеров, по накопительным «sweep-in» счетам или в действительно экстренных ситуациях — чтобы смоделировать это, поставьте размер штрафа равным 0.
Влияние штрафа в различных сценариях
Во всех строках используется основная сумма 100 000 (в любой валюте) и формула простых процентов \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\), где \(r_e = \max(\text{применимая ставка} - \text{штраф},\ 0)\). Проценты, потерянные из-за штрафа, — это проценты по применимой ставке минус проценты по эффективной ставке. Сумма при снятии — это основная сумма плюс начисленные проценты.
| Месяцев удержано | Применимая ставка (% годовых) | Штраф (процентных пунктов) | Эффективная ставка (% годовых) | Начисленные проценты | Проценты, потерянные из-за штрафа | Сумма при снятии |
|---|---|---|---|---|---|---|
| 3 | 5.0 | 0 | 5.0 | 1,250 | 0 | 101,250 |
| 3 | 5.0 | 1.0 | 4.0 | 1,000 | 250 | 101,000 |
| 6 | 6.0 | 0.5 | 5.5 | 2,750 | 250 | 102,750 |
| 6 | 6.0 | 1.0 | 5.0 | 2,500 | 500 | 102,500 |
| 12 | 6.5 | 0.5 | 6.0 | 6,000 | 500 | 106,000 |
| 12 | 6.5 | 1.0 | 5.5 | 5,500 | 1,000 | 105,500 |
| 3 | 0.5 (гипотетическая) | 1.0 | 0 (округлено до нуля) | 0 | 125 | 100,000 |
Пример подстановки
Для строки с 6 месяцами, применимой ставкой 6% и штрафом 1%: \(r_e = \max(6 - 1,\ 0) = 5\), поэтому \(I = 100000 \times \frac{5}{100} \times \frac{6}{12} = 2500\). Без штрафа проценты составили бы \(100000 \times \frac{6}{100} \times \frac{6}{12} = 3000\), поэтому потеря равна \(3000 - 2500 = 500\).
Последняя строка показывает нижнюю границу: когда штраф больше применимой ставки, эффективная ставка принимается равной 0, а не становится отрицательной, поэтому проценты равны 0 и в этой упрощённой модели возвращается только основная сумма.
Ключевая закономерность: при фиксированном штрафе потеря процентов растёт пропорционально количеству месяцев удержания, а каждый процентный пункт штрафа стоит 1,000 в год на сумму 100,000.
Ключевые термины: ставка по вкладу, применимая ставка и штраф
- Основная сумма
- Сумма, первоначально внесённая на срочный вклад (FD).
- Ставка по вкладу (номинальная ставка)
- Процентная ставка, указанная в договоре вклада на весь первоначальный срок. Она применяется только в том случае, если вклад доводится до срока погашения.
- Применимая ставка
- Ставка, соответствующая периоду, в течение которого деньги фактически находились на вкладе; обычно берётся из таблицы ставок банка для этого более короткого срока. Она может быть ниже ставки по вкладу.
- Штраф за досрочное снятие
- Снижение процентной ставки, выраженное в процентных пунктах годовых (например, 0.5 или 1.0), которое применяется при закрытии вклада до срока погашения.
- Эффективная ставка
- Ставка, фактически используемая для расчёта процентов: \(r_e = \max(\text{применимая ставка} - \text{штраф},\ 0)\).
- Месяцев удержано
- Количество месяцев, в течение которых вклад находился на счёте до снятия; используется как \(\frac{n}{12}\) года.
- Сумма при снятии (при погашении)
- Основная сумма плюс проценты, начисленные по эффективной ставке за удержанные месяцы.
Важно: штраф вычитается из применимой ставки за удержанный период, а не из ставки по вкладу. Если применимая ставка уже ниже ставки по вкладу, то ставка по вкладу больше не определяет результат.
Как интерпретировать результат
Калькулятор выводит проценты по эффективной ставке: \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\). Чтобы понять, во что обошёлся штраф, сравните эту сумму с процентами, которые вы получили бы по применимой ставке за те же месяцы без штрафа. Разница и показывает потерю:
$$\text{Loss} = P \times \frac{ \text{applicable rate} - r_e}{100} \times \frac{n}{12}$$
Если штраф меньше применимой ставки, эта величина равна \(P \times \frac{\text{штраф}}{100} \times \frac{n}{12}\). Если штраф превышает применимую ставку, нижняя граница 0 ограничивает потерю всей суммой процентов, которую в противном случае вы бы получили.
Сумма при снятии — это основная сумма плюс проценты по эффективной ставке. Это не сравнение с процентами, которые вы получили бы по ставке по вкладу за весь срок; та сумма выше, поскольку рассчитана на более длительный период и часто по более высокой ставке.
Почему фактическая выплата банка может отличаться
- Многие банки не выплачивают проценты, если вклад снят до истечения минимального срока удержания.
- Правила капитализации (например, ежеквартальной) отличаются от простых процентов, используемых здесь.
- Налог, удерживаемый у источника выплаты (TDS) или аналогичные удержания, где они применяются в вашей стране, уменьшают полученную сумму.
- Правила штрафов, таблицы ставок и округление различаются в зависимости от банка и юрисдикции и могут применяться по-разному к различным типам вкладов.
Рассматривайте результат как оценку и уточняйте точную сумму выплаты в условиях банка или в договоре вклада. Это общая информация, а не персональная финансовая консультация.