Kredi Vadesi Hesaplama Aracı Nedir?
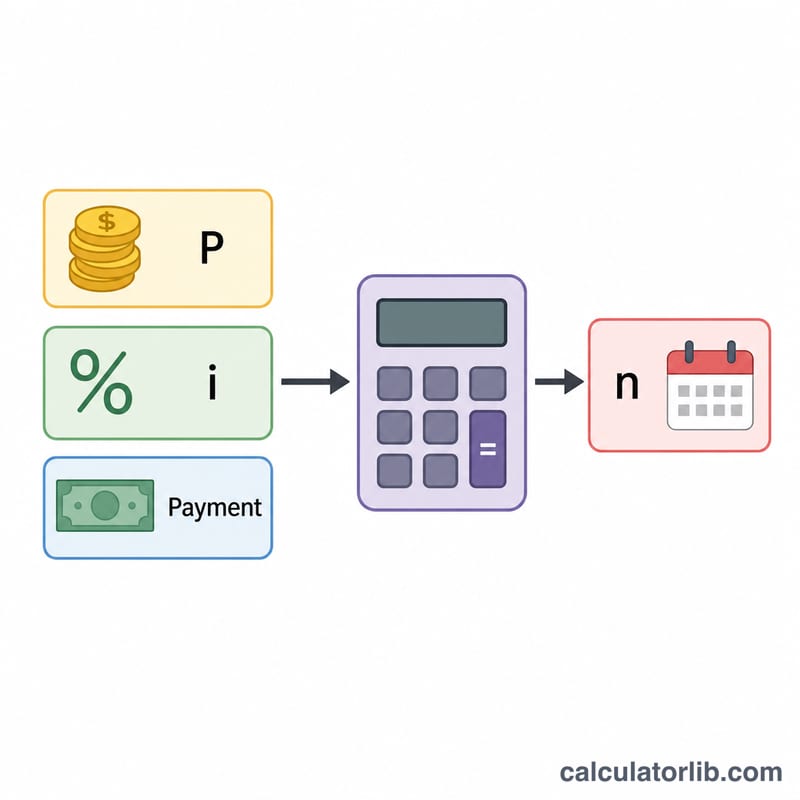
Kredi Vadesi Hesaplama aracı, üç bilgiye dayanarak kredinizi ne kadar sürede kapatacağınızı söyler: çektiğiniz tutar, yıllık faiz oranı ve her ay yaptığınız sabit ödeme. Bu araç, "aylık taksitim ne kadar olur?" sorusu yerine standart amortisman formülünü tersine çevirerek "borcumu kaç ayda bitiririm?" sorusuna yanıt verir. İhtiyaç kredisi, taşıt kredisi, konut kredisi, öğrenim kredisi ve kredi kartı borçları için kullanabilirsiniz.
Nasıl Kullanılır?
Kredi tutarını (anaparayı), yıllık faiz oranını yüzde olarak ve her ay ödemeyi planladığınız taksit tutarını girin. Hesaplayıcı, geri ödeme süresini ay ve yıl cinsinden gösterir; ayrıca kredi boyunca ödeyeceğiniz toplam tutarı ve toplam faizi hesaplar. Eğer aylık ödemeniz, o ay işleyen faizden daha küçükse kredi asla kapanmaz ve araç sizi ödemeyi artırmanız için uyarır.
Formül Açıklaması
Vade, amortisman denkleminin dönem sayısı \(n\) için çözülmesiyle elde edilir:
$$ n = \dfrac{-\ln\!\left(1 - \dfrac{P \cdot i}{\text{Ödeme}}\right)}{\ln(1 + i)} $$burada \(i\), yıllık faiz oranının 12'ye bölünmesiyle bulunan aylık faiz oranı, \(P\) ise anaparadır. Faiz oranı sıfır olduğunda formül basitçe \(\text{anapara} \div \text{ödeme}\) şeklini alır.
Örnek Hesaplama
Diyelim ki 20.000 $ tutarında bir krediyi yıllık %6 faizle çektiniz ve ayda 400 $ ödüyorsunuz. Aylık faiz \(i = 0{,}06 \div 12 = 0{,}005\) olur. Buna göre
$$ n = \dfrac{-\ln\!\left(1 - \dfrac{20000 \times 0{,}005}{400}\right)}{\ln(1{,}005)} = \dfrac{-\ln(1 - 0{,}25)}{\ln(1{,}005)} = \dfrac{-\ln(0{,}75)}{0{,}0049875} \approx \dfrac{0{,}287682}{0{,}0049875} \approx 57{,}68 \text{ ay} $$yani yaklaşık 4,8 yıl eder. Toplam ödeme ≈ 23.073 $ ve toplam faiz ≈ 3.073 $ olur.
Ödeme Tutarının Kredi Vadesini Nasıl Değiştirdiği
Aşağıdaki tablo her satırda aynı krediyi kullanır: yıllık %6 faizle 20.000 $ (aylık oran \(i = 0.005\)). Yalnızca aylık ödeme değişir. Ay sayısı \(n = \dfrac{-\ln(1 - P i / M)}{\ln(1+i)}\) formülünden elde edilir ve tam ödemelere yuvarlanır.
| Aylık ödeme | Geri ödeme süresi (ay) | Yıl | Toplam ödenen (ödeme × ay) | Toplam faiz |
|---|---|---|---|---|
| 250 $ | 103 (kesin n ≈ 102,42) | 8,58 | 25.750 $ | 5.750 $ |
| 300 $ | 82 (n ≈ 81,30) | 6,83 | 24.600 $ | 4.600 $ |
| 400 $ | 58 (n ≈ 57,68) | 4,83 | 23.200 $ | 3.200 $ |
| 500 $ | 45 (n ≈ 44,74) | 3,75 | 22.500 $ | 2.500 $ |
| 700 $ | 31 (n ≈ 30,91) | 2,58 | 21.700 $ | 1.700 $ |
Minimum ödeme: ilk ayın faizi \(20{,}000 \times 0.005 = \$100\) tutarındadır. Ödeme bu tutarı aşmalıdır; aksi halde bakiye hiç azalmaz ve formüldeki logaritma tanımsız olur. Tam 100 $ ödemede kredi hiçbir zaman kapanmaz.
Not: "Toplam ödenen" değeri, ödemeyi yuvarlanmış ay sayısıyla çarpar. Uygulamada son ödeme daha küçük olduğundan gerçek toplam biraz daha düşüktür. Örneğin 250 $'lık satırda son ödeme yalnızca yaklaşık 105 $'dır.
Aylık ödemenin 250 $'dan 500 $'a çıkarılması vadeyi yarıdan fazla kısaltır (103 aydan 45 aya) ve yaklaşık 3.250 $ faiz tasarrufu sağlar. Ek ödemenin etkisi, ödeme yalnızca faiz ödemesi düzeyine yakın olduğunda daha büyüktür.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-15 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-13 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-15 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-15 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ödemem neden faizden büyük olmak zorunda? Aylık ödemeniz yalnızca o ay işleyen faizi karşılıyorsa (ya da karşılayamıyorsa) anapara hiç azalmaz; bu durumda kredi sonsuza dek sürer.
Daha fazla ödeme yapmak vadeyi kısaltır mı? Evet. Aylık ödemedeki küçük artışlar bile ay sayısını ve ödediğiniz toplam faizi belirgin biçimde azaltır.
Sonuç tam olarak doğru mu? Formül, kesin bir matematiksel vade verir; ancak gerçek krediler tam taksitlere yuvarlanır, bu nedenle son ödemeniz diğerlerinden biraz daha düşük olabilir.