¿Qué es el capital disponible de tu vivienda?
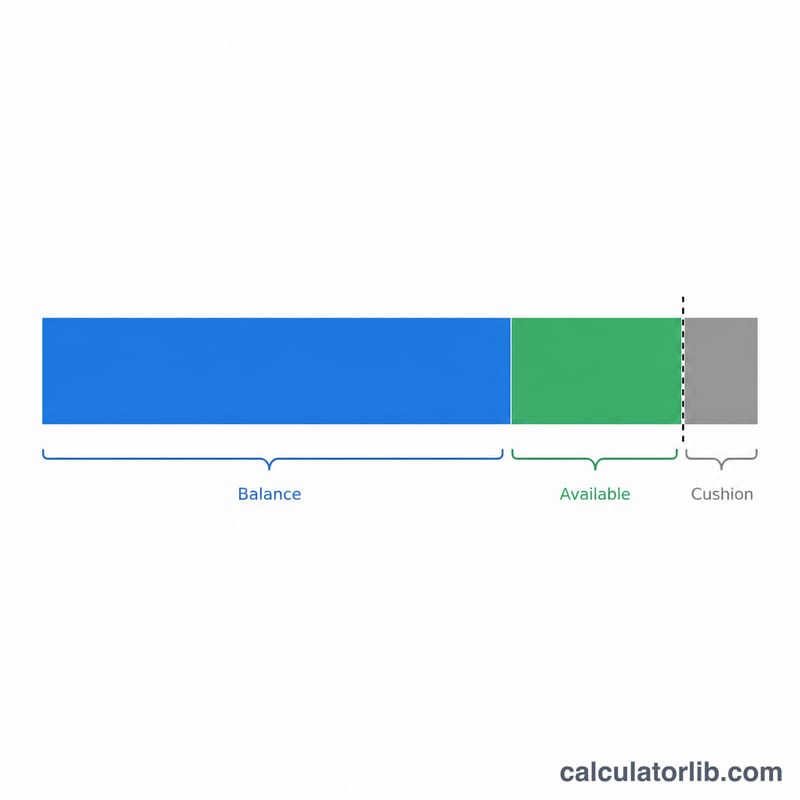
El capital disponible de tu vivienda es la parte del valor de tu propiedad sobre la que un prestamista te permitirá pedir prestado, una vez descontada la hipoteca que ya tienes. Los prestamistas limitan el endeudamiento total a una ratio máxima de préstamo-valor combinada (CLTV, por sus siglas en inglés) —normalmente entre el 80% y el 90%—, lo que restringe cuánto puedes obtener con un préstamo sobre el capital de tu vivienda (home equity loan) o una línea de crédito (HELOC). Conviene tener en cuenta que estos productos son habituales en el mercado estadounidense; en otros países, como España o Latinoamérica, existen figuras parecidas (por ejemplo, la ampliación de hipoteca o el crédito con garantía hipotecaria), pero las condiciones y límites legales pueden variar.
Cómo usar esta calculadora
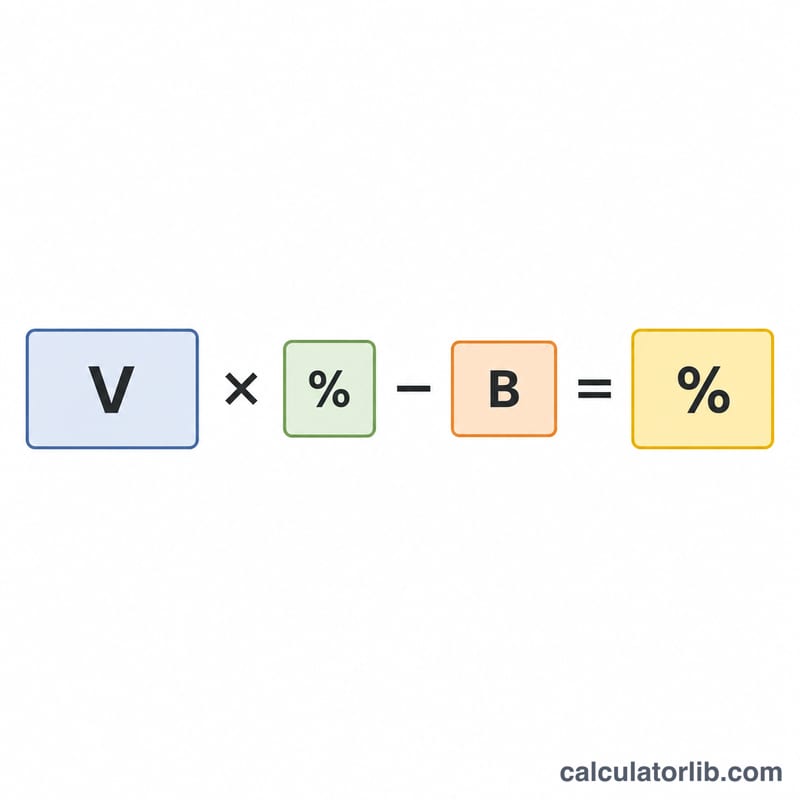
Introduce el valor actual de tu vivienda (utiliza una tasación reciente o una estimación), el saldo pendiente de tu hipoteca y el CLTV máximo que permite tu prestamista. La calculadora multiplica el valor por el CLTV para hallar el endeudamiento máximo autorizado y, a continuación, resta lo que aún debes para mostrarte el capital al que realmente podrías acceder.
La fórmula explicada
La ecuación principal es:
$$\text{Disponible} = \text{Valor} \times \frac{\text{CLTV máximo (\%)}}{100} - \text{Saldo de la hipoteca}$$Por ejemplo, un CLTV del 80% significa que el prestamista permitirá una deuda garantizada total de hasta el 80% del valor de la vivienda. Lo que quede tras tu primera hipoteca es tu margen para pedir prestado. La herramienta también muestra tu ratio préstamo-valor (LTV) actual, para que veas hasta qué punto ya estás apalancado.
Ejemplo práctico
Supongamos que tu vivienda vale 400.000 $, debes 250.000 $ y tu prestamista permite un CLTV del 80%. Endeudamiento máximo:
$$400.000\ \$ \times 0{,}80 = 320.000\ \$$$Resta el saldo de 250.000 $ y obtienes 70.000 $ de capital disponible para pedir prestado:
$$320.000\ \$ - 250.000\ \$ = 70.000\ \$$$Tu LTV actual es \(250.000\ \$ \div 400.000\ \$ = 62{,}5\%\).
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué el resultado es 0 $? Si el saldo de tu hipoteca ya supera el endeudamiento máximo permitido por tu CLTV, no queda margen para pedir prestado, así que el resultado se fija en cero.
¿Qué CLTV debo usar? Muchos prestamistas limitan estos productos a un CLTV del 80–85%, aunque algunos llegan al 90% o más. Consulta el límite concreto de tu entidad.
¿Esto equivale a la aprobación de un préstamo? No. Es solo una estimación. El importe real que podrás pedir también depende de tus ingresos, tu historial crediticio y los criterios de evaluación del prestamista.