Что такое доступный кредит?
Доступный кредит — это сумма, которую вы ещё можете потратить или занять по кредитной карте или кредитной линии. Это остаток после того, как из общего кредитного лимита вычли текущую задолженность и все неподтверждённые (ещё не проведённые) операции. Зная эту цифру, вы избежите отклонённых платежей, комиссий за превышение лимита и неприятных сюрпризов на кассе.
Как пользоваться калькулятором
Введите кредитный лимит, ваш текущий баланс (то, что вы уже должны) и все неподтверждённые операции, которые ещё не проведены по счёту. Калькулятор покажет доступный кредит, общую использованную сумму и коэффициент использования кредита — ключевой показатель для вашей кредитной истории.
Формула расчёта
Математика здесь сводится к простому вычитанию:
$$\text{Доступный кредит} = \text{Кредитный лимит} - \text{Текущий баланс} - \text{Неподтверждённые операции}$$
Коэффициент использования считается так: \(\frac{\text{Баланс} + \text{Неподтверждённые операции}}{\text{Лимит}} \times 100\). Многие банки и кредиторы рекомендуют держать этот показатель ниже 30%, чтобы не портить кредитную историю. (Обратите внимание: показатель «credit utilization» особенно важен для скоринговых систем в США и ряде других стран; в России банки оценивают кредитоспособность по своим правилам, но общий принцип «чем меньше долговая нагрузка — тем лучше» работает везде.)
Пример расчёта
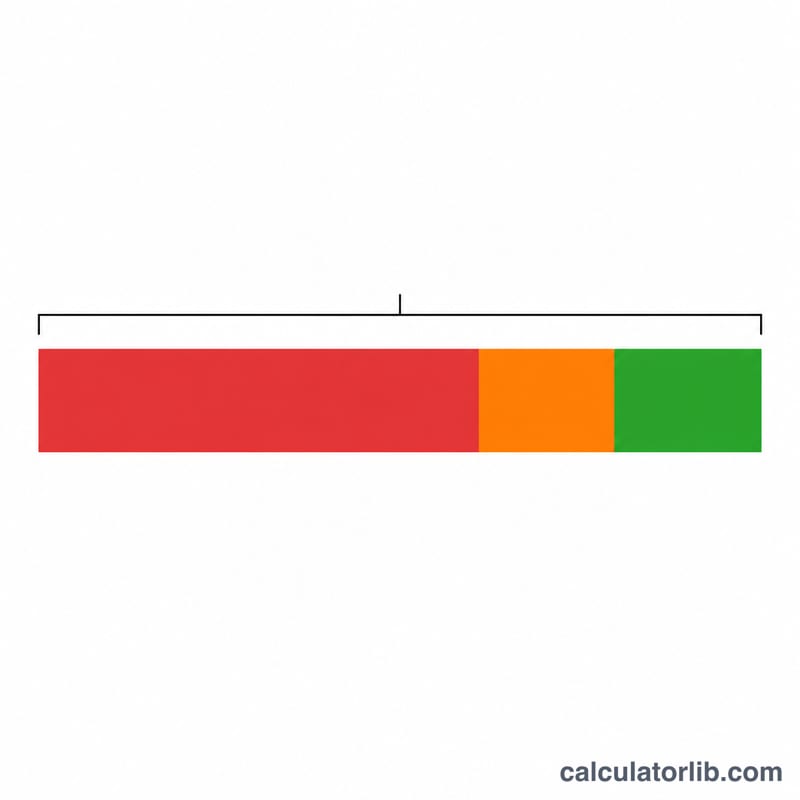
Допустим, ваш кредитный лимит — $5 000, текущий баланс — $1 200, а неподтверждённые операции составляют $300. Тогда доступный кредит равен $$\$5\,000 - \$1\,200 - \$300 = \$3\,500$$ Использовано $1 500, а значит коэффициент использования: $$\$1\,500 \div \$5\,000 \times 100 = 30\%$$
Частые вопросы
Почему доступный кредит меньше, чем лимит за вычетом баланса? Неподтверждённые операции (например, удержания на АЗС или депозиты в отелях) уменьшают доступный кредит ещё до того, как они окончательно проведутся по счёту.
Может ли доступный кредит быть отрицательным? Да. Если операции выходят за пределы лимита, результат становится отрицательным — это сигнал о превышении кредитного лимита.
Влияет ли доступный кредит на кредитную историю? Косвенно. Высокая загрузка лимита (мало доступного кредита по отношению к лимиту) может ухудшить ваш кредитный рейтинг.
Интерпретация доступного кредита и использования лимита
Доступный кредит — это часть вашего лимита, которую вы ещё можете потратить: \(\text{Лимит} - \text{Баланс} - \text{Ожидающие}\). Связанный показатель — коэффициент использования кредитного лимита, который сравнивает сумму вашего долга с лимитом:
$$\text{Использование} = \frac{\text{Баланс}}{\text{Кредитный лимит}} \times 100\%$$
Комментарии по кредитному скорингу (например, о FICO и VantageScore, которые являются моделями, основанными в США) обычно описывают использование лимита примерными диапазонами. Это ориентиры, а не официальные границы, а точные веса в расчёте не публикуются:
- Менее 10%: обычно описывается как очень низкое использование и характерно для самых надёжных профилей.
- 10–30%: обычно описывается как низкое или умеренное использование. Менее 30% — широко известный ориентир.
- 30–50%: обычно описывается как умеренное или повышенное использование.
- Более 50%: обычно описывается как высокое использование, которое может сильнее влиять на оценку.
- Более 100% (превышение лимита): баланс превышает лимит. Обычно это считается самой высокой степенью риска, и в зависимости от эмитента и условий вашего счёта могут последовать комиссии или отказ в операции.
Некоторые моменты, которые стоит иметь в виду:
- По каждой карте и в целом: использование обычно оценивается как по каждому револьверному счёту, так и по всем счетам вместе, поэтому одна почти исчерпанная карта может выделяться, даже если общий показатель выглядит умеренным.
- Время отчётности: эмитенты обычно передают баланс на дату закрытия выписки, а не на дату платежа. Поэтому использование лимита в вашей кредитной истории может отличаться от того, что вы видите сегодня.
- Ожидающие операции: они сразу уменьшают доступный кредит, но обычно не входят в отчётный баланс до их проведения. Калькулятор учитывает их, потому что они влияют на то, сколько вы можете потратить сейчас.
- Модели различаются: разные скоринговые модели и кредиторы по-разному учитывают использование лимита, а некоторые также смотрят на динамику во времени.
Это общая информация, а не персональная финансовая консультация.
Сравнение сценариев: доступный кредит при разных балансах
Во всех строках используется фиксированный кредитный лимит $5,000. «Всего использовано» — это текущий баланс плюс ожидающие операции, а использование здесь — это всего использовано ÷ лимит. Модели скоринга могут вместо этого учитывать только отчётный баланс по выписке.
| Текущий баланс | Ожидающие операции | Всего использовано | Доступный кредит | Использование |
|---|---|---|---|---|
| $0 | $0 | $0 | $5,000 | 0% |
| $500 | $0 | $500 | $4,500 | 10% |
| $1,200 | $300 | $1,500 | $3,500 | 30% |
| $2,500 | $0 | $2,500 | $2,500 | 50% |
| $4,000 | $500 | $4,500 | $500 | 90% |
| $4,800 | $400 | $5,200 | -$200 (превышение лимита на $200) | 104% |
Пример для последней строки: \(5{,}000 - 4{,}800 - 400 = -200\), и \(5{,}200 \div 5{,}000 = 1.04\), или 104%. Отрицательный результат означает, что вы вышли за пределы своего лимита.
Ключевые термины: кредитный лимит, баланс, ожидающие операции
- Кредитный лимит
- Максимальная сумма, которую эмитент разрешает вам задолжать по револьверному счёту, например по кредитной карте или кредитной линии.
- Текущий баланс
- Сумма, которую вы сейчас должны по проведённым операциям, включая покупки, комиссии и проценты, за вычетом платежей и возвратов.
- Баланс по выписке
- Баланс на вашем счёте на момент закрытия расчётного периода. Это сумма, указанная в выписке, и она часто передаётся в бюро кредитных историй.
- Ожидающие операции (авторизации)
- Операции, которые торговая точка авторизовала, но ещё не провела. Они временно блокируют часть вашего лимита и могут позже измениться по сумме или отмениться.
- Доступный кредит
- То, что остаётся для траты: кредитный лимит минус текущий баланс минус ожидающие операции.
- Коэффициент использования кредитного лимита
- Доля вашего лимита, которая используется, выраженная в процентах. Может рассчитываться для одного счёта или для всех револьверных счетов вместе.
- Превышение лимита
- Ситуация, when баланс плюс ожидающие операции превышают кредитный лимит, и доступный кредит становится отрицательным. Отклонена ли операция или разрешена, и применяются ли комиссии, зависит от эмитента и условий вашего договора.