Hạn mức tín dụng khả dụng là gì?
Hạn mức tín dụng khả dụng là số tiền bạn vẫn còn có thể vay hoặc chi tiêu trên thẻ tín dụng hoặc hạn mức vay. Đây là phần còn lại sau khi trừ dư nợ hiện tại và các giao dịch đang chờ (chưa được ghi nhận) khỏi tổng hạn mức tín dụng. Nắm rõ con số này giúp bạn tránh tình trạng giao dịch bị từ chối, bị tính phí vượt hạn mức và những bất ngờ khó chịu khi thanh toán.
Cách sử dụng công cụ
Hãy nhập hạn mức tín dụng, dư nợ hiện tại (số tiền bạn đang nợ) và các giao dịch đang chờ chưa được ghi nhận. Công cụ sẽ cho bạn biết hạn mức khả dụng, tổng số tín dụng đã sử dụng và tỷ lệ sử dụng tín dụng — một yếu tố quan trọng ảnh hưởng đến điểm tín dụng của bạn.
Công thức tính
Phép tính rất đơn giản, chỉ là một phép trừ:
$$\text{Hạn mức khả dụng} = \text{Hạn mức tín dụng} - \text{Dư nợ hiện tại} - \text{Giao dịch đang chờ}$$
Tỷ lệ sử dụng được tính bằng \(\frac{\text{Dư nợ} + \text{Giao dịch đang chờ}}{\text{Hạn mức}} \times 100\). Nhiều tổ chức cho vay khuyên nên giữ tỷ lệ sử dụng dưới 30% để bảo vệ điểm tín dụng của bạn.
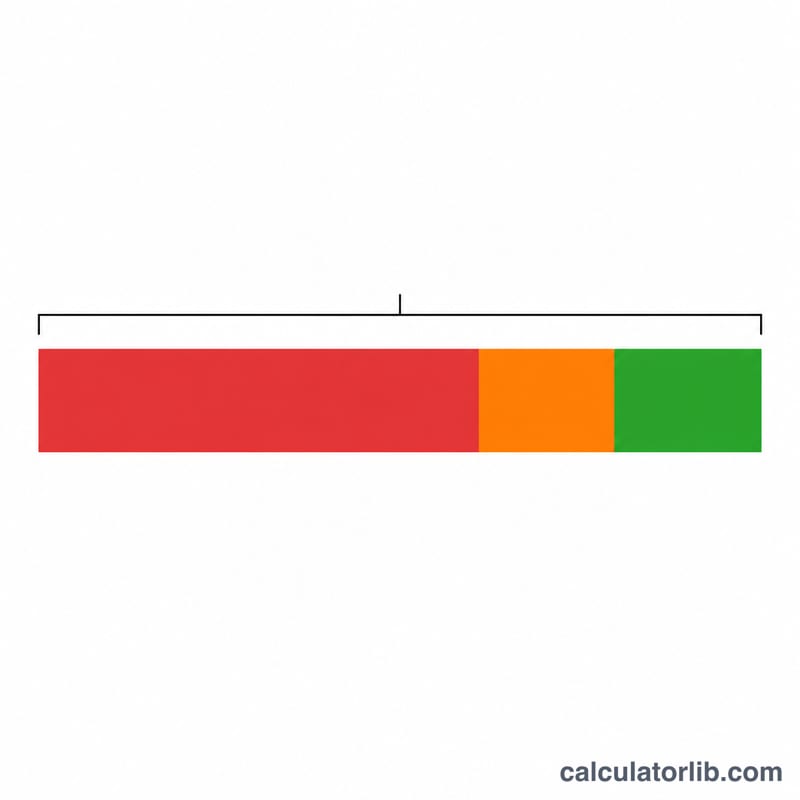
Ví dụ minh họa
Giả sử hạn mức tín dụng của bạn là 5.000 USD, dư nợ hiện tại là 1.200 USD và bạn có 300 USD giao dịch đang chờ. Khi đó, hạn mức khả dụng của bạn là $$5000 - 1200 - 300 = 3500 \text{ USD}$$ Số tín dụng đã sử dụng là 1.500 USD, tương ứng tỷ lệ sử dụng \(1500 \div 5000 \times 100 = 30\%\).
Diễn giải hạn mức khả dụng và tỷ lệ sử dụng tín dụng
Hạn mức khả dụng là phần hạn mức bạn vẫn có thể chi tiêu: \(\text{Hạn mức} - \text{Số dư} - \text{Giao dịch chờ xử lý}\). Một chỉ số liên quan là tỷ lệ sử dụng tín dụng, so sánh số tiền bạn đang nợ với hạn mức của mình:
$$\text{Tỷ lệ sử dụng} = \frac{\text{Số dư}}{\text{Hạn mức tín dụng}} \times 100\%$$
Các nhận định về chấm điểm tín dụng (ví dụ liên quan đến FICO và VantageScore, là các mô hình có gốc ở Hoa Kỳ) thường mô tả tỷ lệ sử dụng theo các mức tương đối. Đây chỉ là quy tắc kinh nghiệm, không phải ngưỡng chính thức, và cách tính trọng số chính xác không được công bố:
- Dưới 10%: thường được mô tả là sử dụng rất thấp, và là đặc điểm của những hồ sơ tốt nhất.
- 10–30%: thường được mô tả là thấp đến trung bình. Dưới 30% là mốc tham chiếu được trích dẫn rộng rãi.
- 30–50%: thường được mô tả là sử dụng trung bình đến cao.
- Trên 50%: thường được mô tả là sử dụng cao, có thể làm điểm số bị ảnh hưởng nhiều hơn.
- Trên 100% (vượt hạn mức): số dư vượt quá hạn mức. Đây thường được coi là mức rủi ro cao nhất, và có thể kéo theo phí hoặc giao dịch bị từ chối, tùy thuộc vào tổ chức phát hành và điều khoản tài khoản của bạn.
Một số điểm cần lưu ý:
- Theo từng thẻ và tổng thể: tỷ lệ sử dụng thường được đánh giá cả trên từng tài khoản tín dụng quay vòng và trên tổng tất cả các tài khoản, vì vậy một thẻ gần như đã dùng hết hạn mức có thể nổi bật ngay cả khi tổng thể trông có vẻ thấp.
- Thời điểm báo cáo: tổ chức phát hành thường báo cáo số dư tính đến ngày chốt sao kê, chứ không phải số dư vào ngày đến hạn thanh toán. Vì vậy tỷ lệ sử dụng trên báo cáo tín dụng của bạn có thể khác với những gì bạn thấy hôm nay.
- Giao dịch chờ xử lý: chúng làm giảm hạn mức khả dụng ngay lập tức nhưng thường không nằm trong số dư được báo cáo cho đến khi được ghi sổ. Máy tính này bao gồm chúng vì chúng ảnh hưởng đến số tiền bạn có thể chi tiêu ngay bây giờ.
- Mô hình khác nhau: các mô hình chấm điểm và đơn vị cho vay khác nhau đánh giá tỷ lệ sử dụng theo cách khác nhau, và một số còn xem xét xu hướng theo thời gian.
Đây là thông tin chung, không phải tư vấn tài chính cá nhân.
So sánh kịch bản: Hạn mức khả dụng ở các mức số dư khác nhau
Tất cả các hàng sử dụng hạn mức cố định là 5.000 USD. "Tổng đã sử dụng" là số dư hiện tại cộng với giao dịch chờ xử lý, và tỷ lệ sử dụng ở đây là tổng đã sử dụng ÷ hạn mức. Các mô hình chấm điểm có thể chỉ dùng số dư sao kê đã báo cáo.
| Số dư hiện tại | Giao dịch chờ xử lý | Tổng đã sử dụng | Hạn mức khả dụng | Tỷ lệ sử dụng |
|---|---|---|---|---|
| $0 | $0 | $0 | $5,000 | 0% |
| $500 | $0 | $500 | $4,500 | 10% |
| $1,200 | $300 | $1,500 | $3,500 | 30% |
| $2,500 | $0 | $2,500 | $2,500 | 50% |
| $4,000 | $500 | $4,500 | $500 | 90% |
| $4,800 | $400 | $5,200 | -$200 (vượt hạn mức $200) | 104% |
Ví dụ cho hàng cuối: \(5{,}000 - 4{,}800 - 400 = -200\), và \(5{,}200 \div 5{,}000 = 1.04\), tức 104%. Kết quả âm nghĩa là bạn đã vượt quá hạn mức.
Thuật ngữ chính: Hạn mức tín dụng, Số dư, Giao dịch chờ xử lý
- Hạn mức tín dụng
- Số tiền tối đa mà tổ chức phát hành cho phép bạn nợ trên một tài khoản quay vòng như thẻ tín dụng hoặc hạn mức tín dụng.
- Số dư hiện tại
- Số tiền bạn đang nợ ngay lúc này từ các giao dịch đã ghi sổ, bao gồm mua hàng, phí và lãi, trừ đi các khoản thanh toán và hoàn trả.
- Số dư sao kê
- Số dư tài khoản của bạn tại thời điểm chốt chu kỳ thanh toán. Đây là số tiền in trên sao kê và thường là con số được báo cáo cho các cơ quan tín dụng.
- Giao dịch chờ xử lý (ủy quyền)
- Các giao dịch mà người bán đã ủy quyền nhưng chưa quyết toán. Chúng tạm thời giữ một phần hạn mức của bạn và có thể thay đổi số tiền hoặc bị hủy sau đó.
- Hạn mức khả dụng
- Số tiền còn lại để chi tiêu: hạn mức tín dụng trừ số dư hiện tại trừ giao dịch chờ xử lý.
- Tỷ lệ sử dụng tín dụng
- Phần hạn mức đang được sử dụng, biểu thị bằng phần trăm. Có thể tính cho một tài khoản hoặc trên tất cả các tài khoản quay vòng.
- Vượt hạn mức
- Tình trạng số dư cộng giao dịch chờ xử lý vượt quá hạn mức tín dụng, khiến hạn mức khả dụng âm. Giao dịch bị từ chối hay được cho phép, và có áp dụng phí hay không, phụ thuộc vào tổ chức phát hành và thỏa thuận tài khoản của bạn.
Câu hỏi thường gặp
Vì sao hạn mức khả dụng của tôi thấp hơn hạn mức trừ đi dư nợ? Các giao dịch đang chờ (như khoản tạm giữ khi đổ xăng hay tiền đặt cọc khách sạn) sẽ làm giảm hạn mức khả dụng ngay cả trước khi chúng được ghi nhận chính thức.
Hạn mức khả dụng có thể âm không? Có — nếu các giao dịch khiến bạn vượt quá hạn mức, kết quả sẽ là số âm, báo hiệu tình trạng vượt hạn mức.
Hạn mức khả dụng có ảnh hưởng đến điểm tín dụng không? Có, nhưng theo cách gián tiếp. Tỷ lệ sử dụng cao (hạn mức khả dụng thấp so với tổng hạn mức) có thể làm giảm điểm tín dụng của bạn.