O que é patrimônio imobiliário (home equity)?
O patrimônio imobiliário (home equity) é a parcela do seu imóvel que realmente pertence a você. É a diferença entre o valor de mercado atual da sua casa e o valor que você ainda deve do financiamento imobiliário e de quaisquer outros empréstimos garantidos pelo imóvel. À medida que você amortiza a dívida e o valor da casa sobe, o seu patrimônio aumenta. Ele é uma medida fundamental da riqueza familiar e determina quanto você pode tomar emprestado por meio de um empréstimo com garantia de imóvel ou de uma linha de crédito com garantia de imóvel (HELOC).
Como usar esta calculadora
Informe o valor de mercado estimado atual do seu imóvel e o saldo total restante do financiamento. A calculadora retorna instantaneamente o seu patrimônio em dólares, o patrimônio como porcentagem do valor do imóvel e a sua relação empréstimo/valor (LTV, loan-to-value). Normalmente, os credores permitem que você tome emprestado com base no patrimônio até que o LTV combinado chegue a cerca de 80–85%.
A fórmula explicada
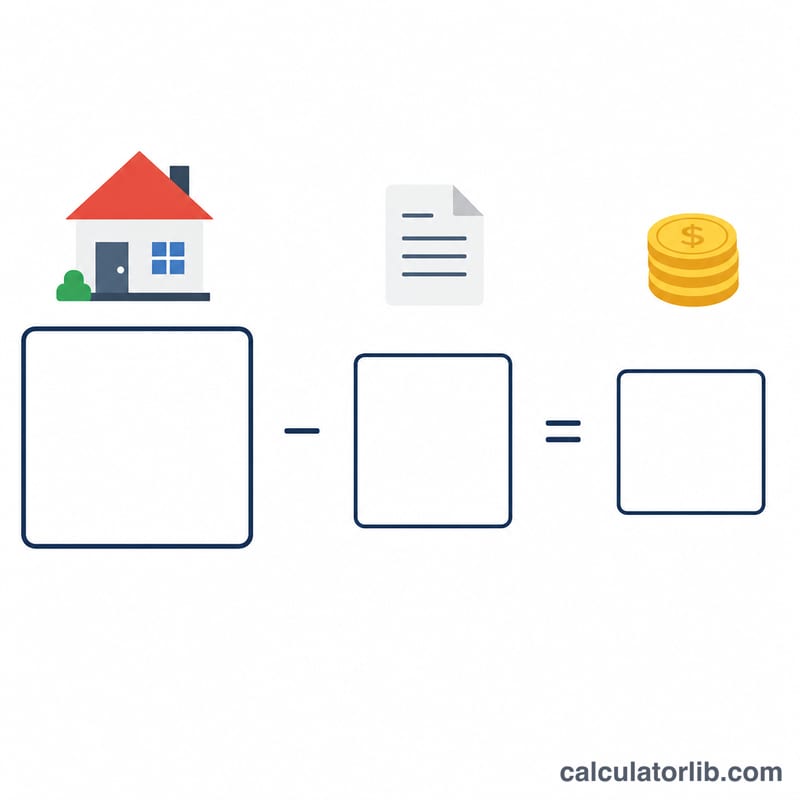
A conta é simples: $$\text{Patrimônio} = \text{Valor do Imóvel} - \text{Saldo Devedor do Financiamento}$$. Para expressar isso em porcentagem, divida o patrimônio pelo valor do imóvel e multiplique por 100. O LTV é a visão inversa: o saldo devedor dividido pelo valor do imóvel, vezes 100. Um LTV menor (patrimônio maior) significa menos risco para os credores e melhores opções de crédito para você.
$$\text{Patrimônio \%} = \frac{\text{Valor do Imóvel} - \text{Saldo Devedor do Financiamento}}{\text{Valor do Imóvel}} \times 100$$
$$\text{LTV} = \frac{\text{Saldo Devedor do Financiamento}}{\text{Valor do Imóvel}} \times 100$$
Exemplo prático
Suponha que sua casa valha $400.000 e você ainda deva $250.000 do financiamento. Seu patrimônio é $$\$400\,000 - \$250\,000 = \$150\,000$$ Em porcentagem, isso é $$\$150\,000 \div \$400\,000 \times 100 = 37{,}5\%$$ Seu LTV é $$\$250\,000 \div \$400\,000 \times 100 = 62{,}5\%$$
Perguntas frequentes
Como posso aumentar o patrimônio do meu imóvel? Amortize o financiamento mais rápido, faça pagamentos extras do principal ou realize melhorias que aumentem o valor de mercado da casa.
Qual é uma boa porcentagem de patrimônio? Muitos credores querem que você mantenha pelo menos 15–20% de patrimônio, ou seja, um LTV de 80–85% ou menos, antes de aprovar um crédito adicional.
O valor do imóvel é o preço que paguei? Não — use o valor de mercado atual (de uma avaliação recente ou de vendas comparáveis), e não o preço original de compra, para obter um resultado preciso.