Was ist der Rechner für den inneren Wert?
Der innere Wert einer Aktie ist eine Schätzung ihres tatsächlichen, fundamentalen Werts – unabhängig vom aktuellen Marktpreis. Dieser Rechner verwendet die klassische Formel von Benjamin Graham, die erstmals in Der intelligente Anleger veröffentlicht wurde, um auf Basis der Gewinne eines Unternehmens und des erwarteten Wachstums rasch eine grobe Bewertung zu ermitteln.
So verwenden Sie den Rechner
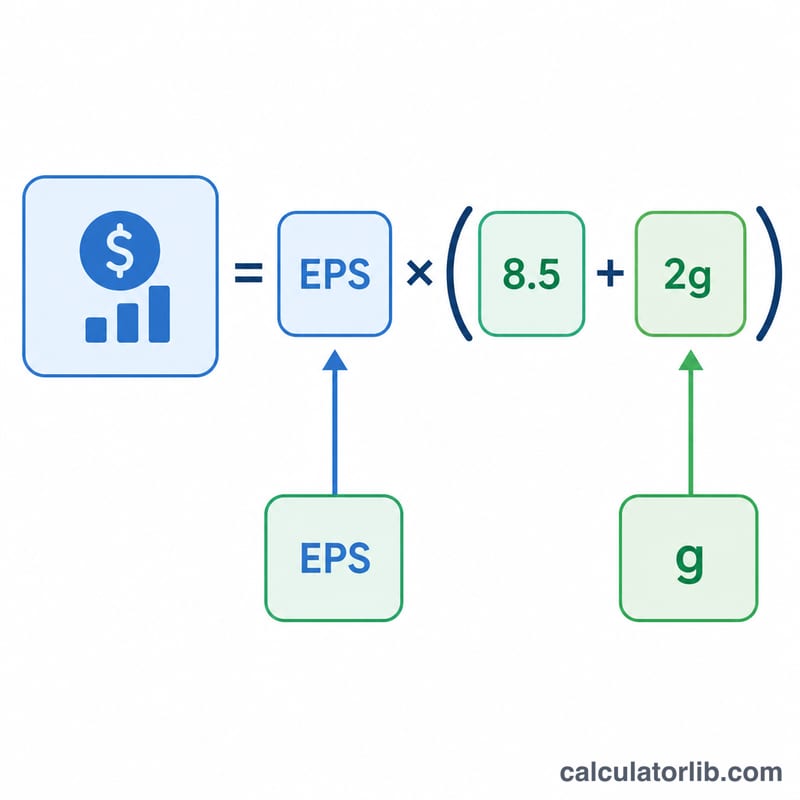
Geben Sie zwei Werte ein: den Gewinn je Aktie (EPS) – in der Regel der Wert der letzten zwölf Monate – und Ihre Schätzung der erwarteten jährlichen Wachstumsrate für die nächsten 7–10 Jahre in Prozent. Der Rechner multipliziert den EPS mit einem Kurs-Gewinn-Multiplikator von 8,5 plus dem Doppelten der Wachstumsrate und liefert so den inneren Wert je Aktie. Vergleichen Sie diesen Wert mit dem aktuellen Marktpreis: Liegt der Kurs deutlich unter dem inneren Wert, kann dies auf eine unterbewertete Aktie hindeuten.
Die Formel erklärt
Grahams Formel lautet $$V = \text{EPS} \times \left(8{,}5 + 2g\right)$$ Die Konstante 8,5 steht für das Basis-KGV, das Graham einem Unternehmen ohne Wachstum zuordnete. Der Term \(2g\) erhöht den Wert um das erwartete Wachstum: Jeder Prozentpunkt Wachstum erhöht den Multiplikator um 2. Ein Unternehmen, das jährlich um 10% wächst, erhält somit den Multiplikator \(8{,}5 + 20 = 28{,}5\).
Rechenbeispiel
Angenommen, ein Unternehmen weist einen EPS von $5 aus und Sie erwarten ein jährliches Wachstum von 10%. Der Multiplikator beträgt \(8{,}5 + (2 \times 10) = 28{,}5\). Innerer Wert $$= \$5 \times 28{,}5 = \$142{,}50$$ je Aktie. Notiert die Aktie bei $100, deutet Grahams Formel darauf hin, dass sie möglicherweise unterbewertet ist.
FAQ
Ist diese Formel noch zutreffend? Sie ist eine vereinfachte Faustregel. Graham selbst überarbeitete sie später, um das vorherrschende Zinsniveau zu berücksichtigen. Betrachten Sie das Ergebnis als grobes Auswahlinstrument, nicht als genaue Bewertung.
Welche Wachstumsrate sollte ich verwenden? Verwenden Sie eine vorsichtige langfristige Schätzung (oft 5–15%), die auf dem historischen Gewinnwachstum und realistischen Erwartungen beruht – vermeiden Sie es, kurzfristige Ausschläge fortzuschreiben.
Funktioniert sie auch bei Unternehmen ohne Gewinn? Nein. Bei einem EPS von null oder einem negativen EPS versagt die Formel; sie eignet sich daher am besten für etablierte, profitable Unternehmen.