Veraset Vergisi Hesaplama Aracı Nedir?
Bu araç, mal varlığı mirasçılara geçerken ödenmesi gerekebilecek veraset (ya da "ölüm") vergisi için basitleştirilmiş bir tahmin sunar. Brüt mal varlığından muafiyet tutarını düşerek vergiye tabi mirası bulur, ardından sabit bir vergi oranı uygular. Bu, yalnızca federal düzeyde bir tahmindir; eyalet düzeyindeki veraset veya miras vergileri hesaba dahil değildir. Estate tax kuralları ülkeden ülkeye büyük farklılık gösterir: Amerika Birleşik Devletleri 2026 yılında vefat edenler için kişi başına 15 milyon dolarlık federal temel muafiyet ile %40'a varan bir üst oran uygularken, pek çok ülkenin ve bazı ABD eyaletlerinin kendi eşik ve oranları vardır. Türkiye'de ise bu konu "Veraset ve İntikal Vergisi" olarak düzenlenir ve hesaplama mantığı ile oranlar buradaki ABD modelinden farklıdır. Her zaman kendi durumunuza uygun muafiyet ve oranı girin ve ayrıntıları yetkin bir miras planlamacısı veya vergi uzmanıyla teyit edin.
Nasıl Kullanılır?
Üç değer girin: tüm varlıkların toplam rayiç değeri olan brüt mal varlığı değeri, bulunduğunuz ülkede geçerli olan muafiyet tutarı ve yüzde olarak veraset vergisi oranı. Hesaplayıcı anında vergiye tabi mirası, tahmini vergiyi ve mirasçılarınıza kalan net tutarı gösterir.
Formül Açıklaması
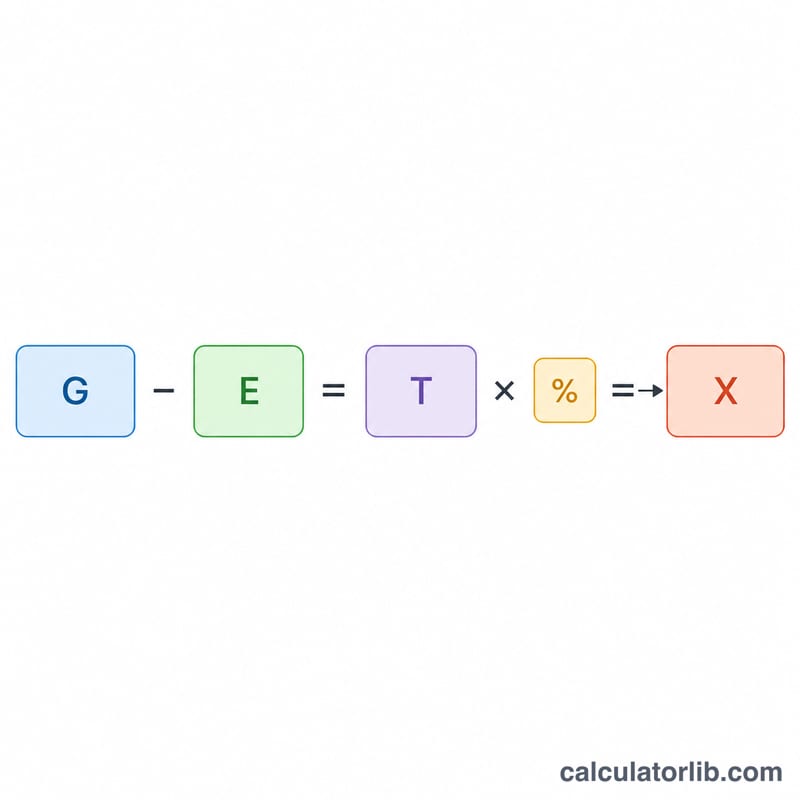
Önce vergiye tabi miras = brüt mal varlığı − muafiyet olarak hesaplanır ve alt sınır sıfırdır (negatif vergi olmaz). Ardından veraset vergisi = vergiye tabi miras × (oran ÷ 100) ile bulunur. Brüt mal varlığı muafiyeti aşmıyorsa, vergiye tabi miras sıfır olur ve hiçbir vergi ödenmez.
$$\text{Vergiye Tabi Miras} = \max(0,\ \text{Brüt Mal Varlığı} - \text{Muafiyet})$$$$\text{Veraset Vergisi} = \text{Vergiye Tabi Miras} \times \frac{\text{Oran}}{100}$$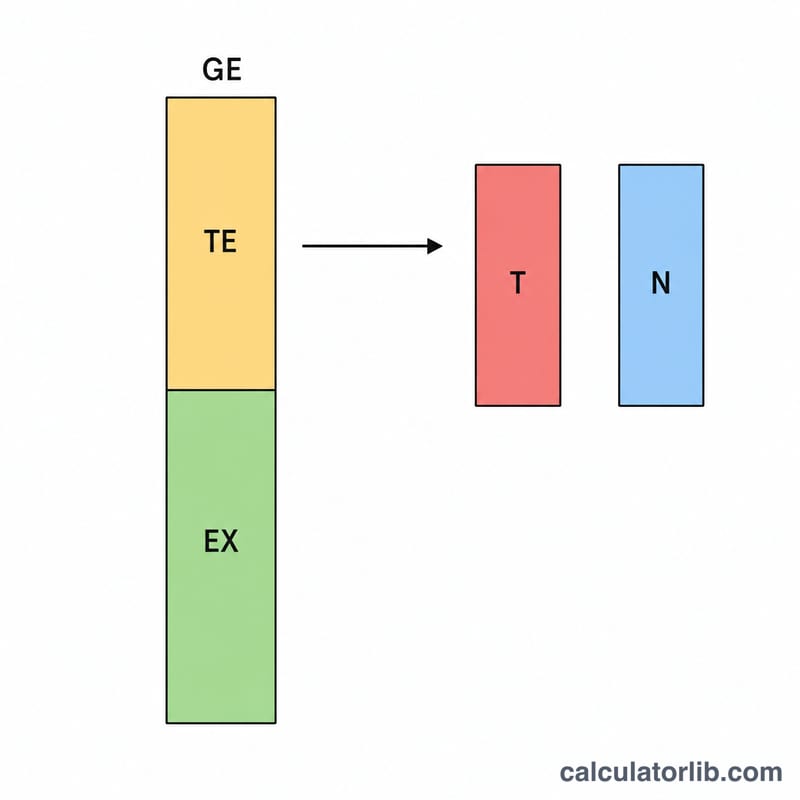
Örnek Hesaplama
Brüt mal varlığının 20.000.000 dolar, muafiyetin 15.000.000 dolar ve oranın %40 olduğunu varsayalım. Vergiye tabi miras = $$20.000.000 - 15.000.000 = 5.000.000 \text{ dolar}.$$ Veraset vergisi = $$5.000.000 \times 0{,}40 = \textbf{2.000.000 dolar}.$$ Mirasçılara kalan net tutar = $$20.000.000 - 2.000.000 = 18.000.000 \text{ dolar}.$$
Sıkça Sorulan Sorular
Bu hesaplama kesin mi? Hayır. Tek bir sabit oran ve tek bir muafiyet kullanır. Gerçek veraset vergisi kademeli dilimler, indirimler (borçlar, hayır bağışları, eşler arası transferler) ve taşınabilirlik (portability) kurallarını içerir. Sonucu bir planlama tahmini olarak değerlendirin.
Hangi muafiyeti girmeliyim? Kendi ülkenize veya eyaletinize ve ilgili vergi yılına ait rakamı kullanın. 2026 yılında vefat edenler için ABD federal düzeyinde bu, kişi başına 15 milyon dolardır.
Eş muafiyeti geçerli mi? Hayatta kalan eşe yapılan transferler çoğu zaman tamamen indirilebilir niteliktedir; bu nedenle vergiye tabi miras çok daha düşük olabilir. Girdilerinizi bunu yansıtacak şekilde ayarlayın.