상속세 계산기란?
이 도구는 재산이 상속인에게 이전될 때 부과될 수 있는 상속세(이른바 '사망세')를 간단히 추정해 줍니다. 총 상속재산에서 공제액을 뺀 과세 상속재산을 구한 뒤, 단일 세율을 적용하는 방식입니다. 상속세 규정은 나라마다 크게 다릅니다. 예를 들어 미국은 연방 공제(2026년 사망 기준 1인당 1,500만 달러)와 최고 40% 세율을 적용하며, 여러 나라와 미국의 일부 주는 저마다 다른 기준선과 세율을 운영합니다. 이 계산기는 연방 기준만 반영한 추정치이며, 주 상속세나 유산취득세는 포함하지 않습니다. 참고로 한국의 상속세는 누진세율(10~50%)과 다양한 공제 항목을 적용하므로 이 계산기의 단일 세율 방식과는 차이가 있습니다. 본인 상황에 맞는 공제액과 세율을 입력하고, 정확한 내용은 반드시 세무 전문가나 상속 설계 전문가에게 확인하세요.
사용 방법
세 가지 값을 입력하세요. 총 상속재산 가액(모든 자산의 공정시장가치 합계), 해당 관할 지역에서 적용되는 공제액, 그리고 백분율로 표시한 상속세율입니다. 입력하는 즉시 과세 상속재산, 예상 세액, 상속인에게 남는 실수령액이 계산되어 표시됩니다.
계산 공식
먼저, 과세 상속재산은 다음과 같으며,
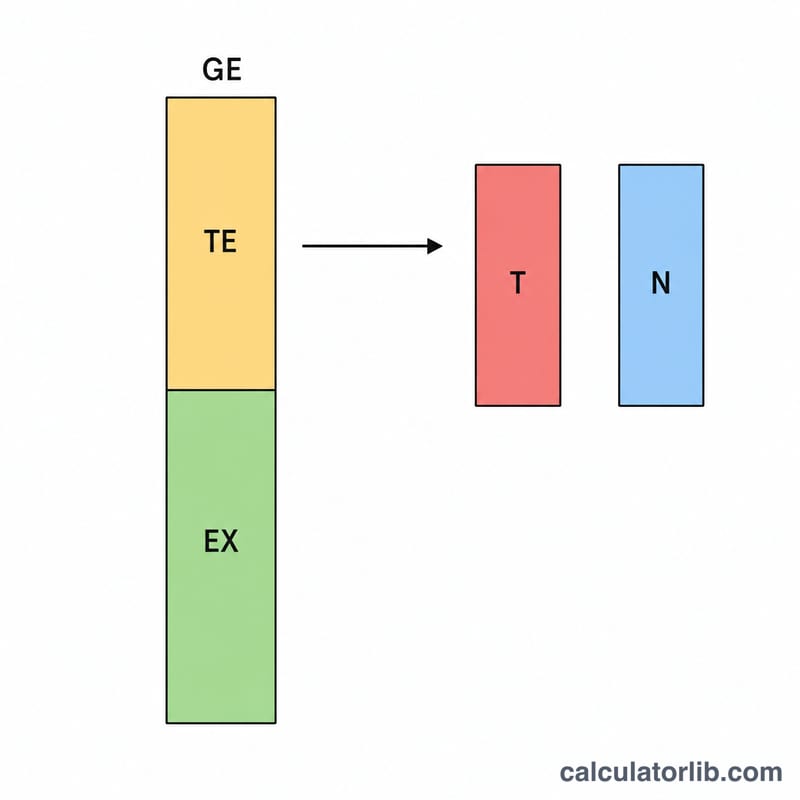
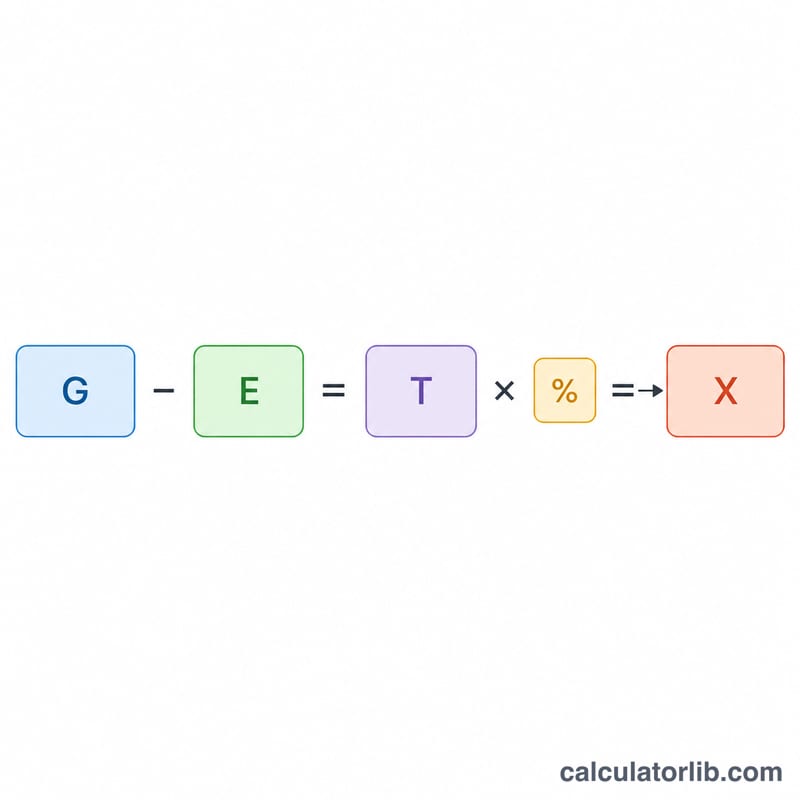
$$\text{과세 상속재산} = \max(0,\ \text{총 상속재산} - \text{공제액})$$그 값이 0보다 작아지지 않도록 0을 하한으로 둡니다(세액이 음수가 되지 않음). 다음으로,
$$\text{상속세} = \text{과세 상속재산} \times \frac{\text{세율}}{100}$$입니다. 총 상속재산이 공제액을 넘지 않으면 과세 상속재산은 0이 되어 납부할 세금이 없습니다.
계산 예시
총 상속재산이 $20,000,000, 공제액이 $15,000,000, 세율이 40%라고 가정해 보겠습니다. 과세 상속재산은
$$\text{과세 상속재산} = 20{,}000{,}000 - 15{,}000{,}000 = \$5{,}000{,}000$$상속세는
$$\text{상속세} = 5{,}000{,}000 \times 0.40 = \mathbf{\$2{,}000{,}000}$$상속인 실수령액은
$$\text{상속인 실수령액} = 20{,}000{,}000 - 2{,}000{,}000 = \$18{,}000{,}000$$입니다.
자주 묻는 질문
이 계산이 정확한가요? 아닙니다. 단일 세율과 하나의 공제액만 사용합니다. 실제 상속세는 누진 구간, 각종 공제(부채, 기부, 배우자 이전 등), 공제 한도 이전(portability) 규정 등을 반영합니다. 결과는 계획 수립용 추정치로만 활용하세요.
공제액은 얼마를 입력해야 하나요? 본인이 속한 나라 또는 주, 그리고 해당 과세 연도의 기준 금액을 입력하세요. 미국 연방 기준 2026년 사망 시에는 1인당 1,500만 달러입니다(2025년: 1,399만 달러).
배우자 공제도 적용되나요? 생존 배우자에게 이전되는 재산은 대부분 전액 공제되는 경우가 많아, 과세 상속재산이 훨씬 줄어들 수 있습니다. 이 점을 반영해 입력값을 조정하세요.