

O que é uma calculadora de refinanciamento?
Uma calculadora de refinanciamento ajuda proprietários de imóveis a decidir se substituir um financiamento existente por um novo empréstimo vale a pena financeiramente. Ela compara a parcela mensal atual com a parcela de um novo empréstimo com taxa de juros ou prazo diferente e mostra quanto você economizaria por mês e quanto tempo leva para essa economia cobrir os custos de fechamento do refinanciamento — o ponto de equilíbrio.
Como usar
Informe o saldo devedor atual, a taxa de juros atual e o prazo restante do seu financiamento existente. Depois, informe a nova taxa de juros, o novo prazo do empréstimo e os custos de fechamento estimados do refinanciamento. A calculadora calcula as duas parcelas mensais, a economia mensal e o número de meses que você precisa manter o novo empréstimo até que a economia supere o custo inicial.
A fórmula explicada
Cada parcela mensal usa a fórmula padrão de amortização $$M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n - 1}$$ em que \(P\) é o saldo devedor, \(r\) é a taxa de juros mensal (taxa anual \(\div 12 \div 100\)) e \(n\) é o número de parcelas. A economia mensal é igual à parcela antiga menos a parcela nova, e o ponto de equilíbrio é igual aos custos de fechamento divididos pela economia mensal.
$$\text{Ponto de Equilíbrio} = \dfrac{\text{Custos de Fechamento}}{\text{Pagamento Antigo} - \text{Novo Pagamento}}$$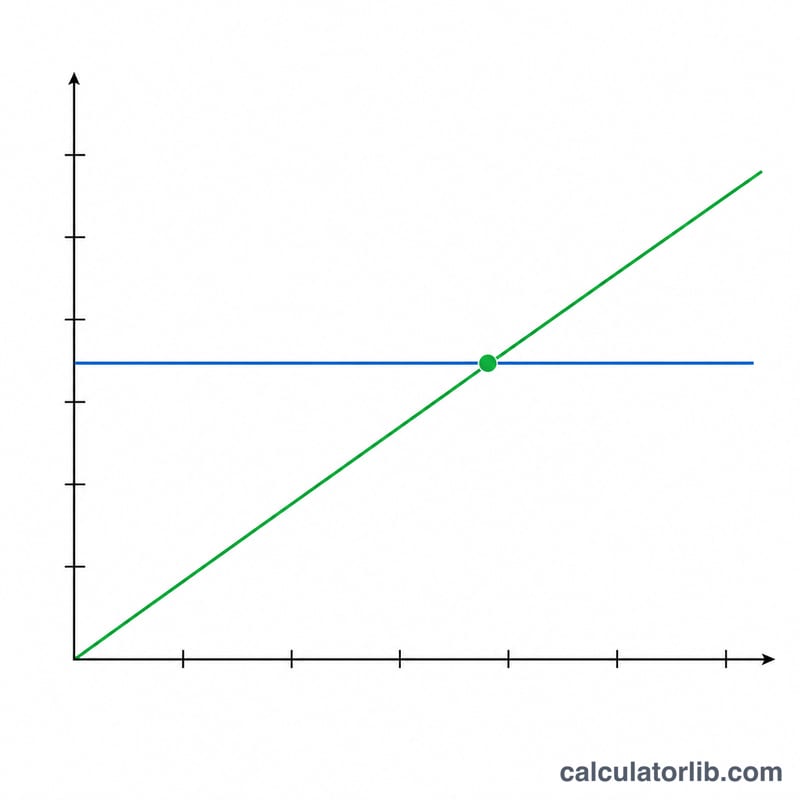
Exemplo prático
Suponha que você deva $250.000 a 6,5% com 30 anos restantes. A parcela atual é de cerca de $1.580,17. Refinanciando para 5,0% em 30 anos, a parcela cai para cerca de $1.342,05 — uma economia mensal de aproximadamente $238,12. Com $4.000 em custos de fechamento, você atinge o ponto de equilíbrio em cerca de 16,8 meses; portanto, permanecer no imóvel por mais tempo que isso faz o refinanciamento valer a pena.
$$\text{Ponto de Equilíbrio} = \dfrac{\$4\,000}{\$1\,580{,}17 - \$1\,342{,}05} = \dfrac{\$4\,000}{\$238{,}12} \approx 16{,}8 \text{ meses}$$
Perguntas frequentes
O que é o ponto de equilíbrio? É o número de meses de economia na parcela necessário para recuperar os custos de fechamento. Se você pretende ficar com o imóvel além desse ponto, o refinanciamento geralmente compensa.
Um prazo mais longo sempre economiza dinheiro? Não necessariamente. Um prazo mais longo reduz a parcela mensal, mas pode aumentar o total de juros pagos ao longo do empréstimo.
Os custos de fechamento sempre valem a pena? O refinanciamento faz mais sentido quando a queda da taxa é significativa e você permanecerá no imóvel além do ponto de equilíbrio.











