Bu hesaplayıcı size ne söyler
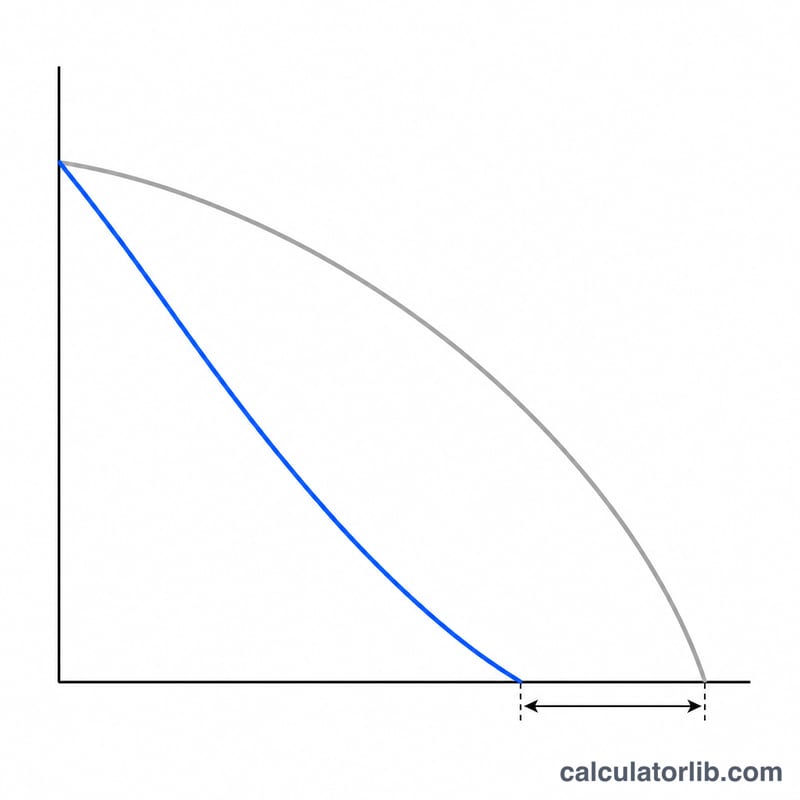
Elinizde yarısına gelmiş bir konut kredisi var ve üzerine gitmek istiyorsunuz: her ay biraz fazla ödemek, yılda bir toplu para yatırmak, tek seferlik bir ödeme yapmak, "iki haftada bir" mantığıyla hızlandırmak ya da kalan borcu bugün kapatmak. Bu araç bunların her birinde kredinin gerçekte ne zaman biteceğini, ödemekten kurtulduğunuz faizi ve ay ay ödeme planını, şu anda yürüdüğünüz planın tam karşısına koyarak gösterir.
İnsanlar bu hesabı hep belirli bir anda arar: zam, ikramiye, miras ya da elinize gelen bir yeniden yapılandırma teklifi. "Ayda 500 dolar fazla ödemeye değer mi?" sorusunun cevabı burada yıl ve para olarak çıkar — o parayı başka nerede değerlendirebileceğinizle dürüstçe kıyaslamanın tek yolu da budur.
Kapsam notu: hesaplama ABD tipi sabit faizli mortgage mantığına ve dolar tutarlarına göre kurulmuştur (aylık eşit taksit, "biweekly" hızlandırma, escrow, erken kapama cezası gibi kavramlar oradan gelir). Matematik para biriminden bağımsız olduğu için Türkiye'deki sabit faizli konut kredinizde de aynı formüller çalışır; ancak yerel kurallar farklıdır — örneğin Türkiye'de sabit faizli konut kredisinde erken ödeme yaparken bankanın kalan anapara üzerinden erken ödeme tazminatı talep etme hakkı vardır ve faiz oranı yıllık değil aylık olarak yazılır. Sonucu kendi sözleşmenizle karşılaştırmadan kesin kabul etmeyin.
Kutuları doldururken
Buradaki her bilgi ya ilk kredi sözleşmenizde ya da en son ekstrenizde yazılıdır.
| Alan | Nereden bulunur | Tipik aralık |
|---|---|---|
| Başlangıçtaki kredi tutarı | Kredi sözleşmesi — ilk gün çekilen tutar, bugünkü bakiye değil. | $100.000 – $1.000.000 |
| Başlangıçtaki vade | Kredi sözleşmesi. Ondalık değer girebilirsiniz; tam aya yukarı yuvarlanır. | 15, 20 veya 30 yıl |
| Faiz oranı | Sözleşmedeki yıllık faiz, masraflar hariç. Sıfırdan büyük olmalı. | %2,5 – %9 |
| Kalan vade (yıl + ay) | Ekstreniz ya da kalan taksit sayısı. İki kutu toplanarak kullanılır. | Tam vadeye kadar herhangi bir değer |
| Geri ödeme seçeneği | Stratejiniz: ek ödeme, iki haftada bir, hemen kapatma veya değişiklik yok. | — |
| Aylık / yıllık / tek seferlik ek | Gerçekten sürdürebileceğiniz tutar. Yalnızca ek ödeme seçeneğinde kullanılır. | Aylık $50 – $2.000 |
Bugünkü bakiye girilmez, hesaplanır: başlangıçtaki kredi, kalan vadenin başladığı noktaya kadar ileri sarılır. Çıkan bakiye ekstrenizdekinden farklıysa, ikisi tutana kadar kalan vadeyi biraz oynatın.
Matematiği
Plandaki taksit, başlangıçtaki kredi üzerinden standart anüite taksitidir; burada \(L\) = ilk kredi tutarı, \(n\) = ay cinsinden vade, \(r\) = aylık faiz (yıllık faiz ÷ 12 ÷ 100):
$$p=\frac{L\times r}{1-(1+r)^{-n}}$$\(s\) = geçen ay sayısı (başlangıç vadesi eksi kalan vade) olmak üzere, stratejinin başladığı bakiye kredinin \(s\) ay ileri sarılmış hâlidir:
$$B=L(1+r)^{s}-p\times\frac{(1+r)^{s}-1}{r}$$Oradan itibaren kapatma planı ay ay ilerler; \(e_k\), \(k\) numaralı taksite eklenen ek ödemedir (\(k=0\) bir sonraki taksitinizdir) ve bakiye sıfıra inene kadar sürer:
$$B_{k+1}=B_k(1+r)-(p+e_k)$$Faiz tasarrufu, iki senaryonun ömür boyu faizleri arasındaki farktır; her biri toplam ödemeden ilk kredi tutarının düşülmesiyle bulunur:
$$\text{Faiz tasarrufu}=\left(n\times p-L\right)-\left(s\times p+\textstyle\sum_k \text{ödeme}_k-L\right)$$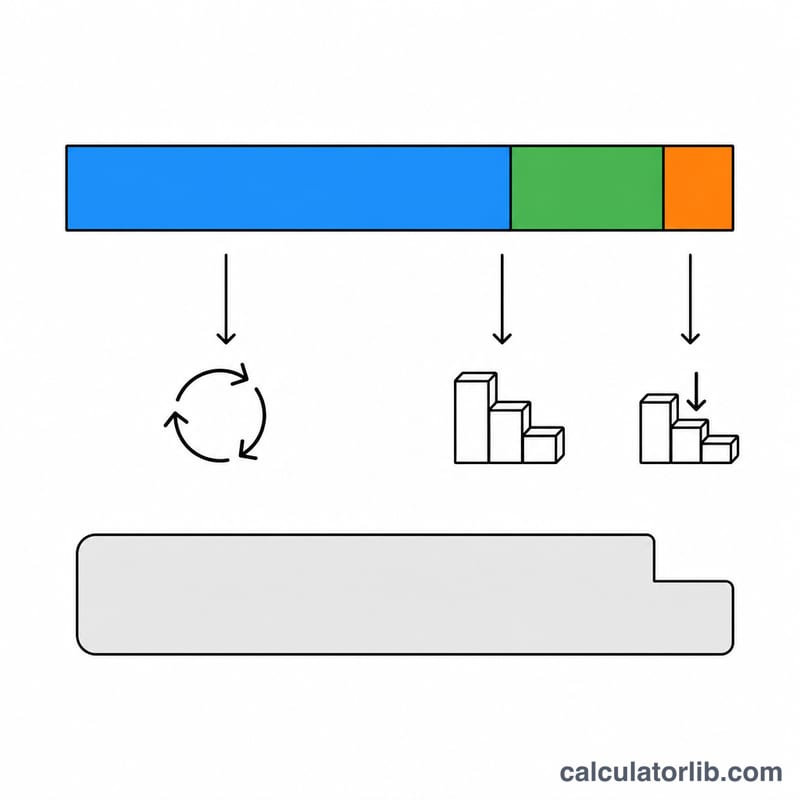
Örnek hesap
$400.000 kredi, 30 yıl vade, %6 sabit faiz, 25 yıl kalmış ve aydan aya $500 ek ödemeye başlıyorsunuz.
Önce aylık faiz ve vade: \(r=0.06/12=0.005\), \(n=360\), kalan \(=300\) ay, yani \(s=60\) ay çoktan geride kalmış.
$$p=\frac{400{,}000\times0.005}{1-(1.005)^{-360}}=2398.2021\ldots\rightarrow \$2{,}398.20$$Bu 60 taksitten sonra kalan bakiye:
$$B=400{,}000(1.005)^{60}-2398.2021\times\frac{(1.005)^{60}-1}{0.005}=\$372{,}217.43$$Artık her ay \(2398.2021+500=\$2{,}898.20\) ödeniyor. Planı ileri sardığınızda bakiye 207. taksitte sıfırlanıyor — yani 17 yıl 3 ay; oysa önünüzde 300 ay (25 yıl) vardı. Kazanılan süre: \(300-207=93\) ay, yani 7 yıl 9 ay.
Bu 207 taksitin toplamı $597.154,42. Üzerine eski tutardan yaptığınız 60 taksiti ekleyin:
$$60\times2398.2021=\$143{,}892.13\qquad 143{,}892.13+597{,}154.42=\$741{,}046.55$$İki senaryonun ömür boyu faizi ve aradaki fark:
$$463{,}352.76-341{,}046.55=\$122{,}306.21\rightarrow \$122{,}306\text{ tasarruf}$$ $$\frac{122{,}306.21}{463{,}352.76}\times100=26.4\%\rightarrow \text{ \%26 daha az faiz}$$Herkesin takıldığı noktalar
"Toplam ödeme" içinde çoktan harcadığınız para da var. Yukarıdaki $741.046,55'lik kapatmalı toplam, strateji başlamadan önce ödediğiniz $143.892,13'ü de kapsıyor. Merak ettiğiniz şey "bugünden sonra bana kaça mal olacak" ise Kalan ödemeler satırına bakın — $597.154,42. İkisi arasındaki fark beş yıllık geçmiş, yani manşet rakamın yaklaşık %19'u; en sık yanlış okunan satır da budur.
"İki haftada bir" aslında iki haftada bir değil. Alttaki plan aylıktır; her altı ayda bir yarım taksit ekler, bu da yılda 13 aylık taksite denk gelir. Gerçek bir iki haftalık planla yıllık para aynıdır ama zamanlaması farklıdır — bu yüzden bankanın iki haftalık teklifiyle aya kadar tutmasını beklemeyin. Örnekteki kredide 21 yıl 2 ayda biter ve $61.869 tasarruf ettirir.
Yıllık ek ödeme aralık ayında değil, bugünden 12 taksit sonra düşer. Kapatma planının 12. taksitine ve ondan sonraki her 12 taksitte bir uygulanır — takvime değil, başlangıç anınıza bağlıdır ve yıla yayılmaz.
Bazı satırlar bilerek görünmez. Aylık ödeme karşılaştırma satırı yalnızca yeni taksitiniz her ay birebir aynıysa çıkar; yıllık veya tek seferlik bir ek eklediğinizde kaybolur, çünkü yazılacak tek bir rakam kalmaz. Henüz hiç ödeme yapılmamışsa (kalan vade tam vadeye eşitse) iki Kalan satırı da gösterilmez.
Küçücük bir ek gerçek para kazandırıp yine de sıfır gösterebilir. Örnekteki kredide ayda $1, faizden $393 kazandırır ama tam bir ay kısaltmaz; dolayısıyla kapanış hâlâ 25 yıl görünür, Zaman tasarrufu "0 ay" yerine boş döner ve iki yüzde çubuğu da %0 yazar.
İki vade kutusu farklı yuvarlanır. Ondalıklı başlangıç vadesi bir üst tam aya yukarı yuvarlanır (10,51 yıl = 127 ay), kalan vade kutuları ise en yakın tam değere yuvarlanır (25,1 yıl 300 ay kalır). Ay kutusu 11 ile sınırlı değildir — 24 yıl 15 ay, geçerli bir 303 aydır.
Reddetme kuralları katıdır. %0 faiz "faizsiz kredi" sayılmaz, doğrudan reddedilir; kalan vade başlangıç vadesinden uzunsa ay bazında karşılaştırılıp reddedilir, yani 30 yıllık kredide 30 yıl 1 ay kabul edilmez. Ek ödeme seçeneğinde en az bir pozitif ek girmeniz ve hiç negatif değer olmaması gerekir — yanında geçerli bir $1.200 yıllık ek olsa bile −$100'lık aylık giriş tüm formu reddettirir. Kredi tutarında binlik ayıracı sorun değildir, para birimi simgesi ise kabul edilmez.
Tabloyu okurken. Tablo her zaman başlangıçtaki vadenin sonuna kadar uzar; kredi 267. ayda bittikten sonra kapatma sütunları 360. aya kadar $0.00 gösterir — bu eksik veri değil, kredinin bitmiş olmasıdır. Anapara sütunu, yazılan taksitten yazılan faizin çıkarılmasıyla bulunur; bu yüzden bakiye sütunundaki değişimden bir kuruş sapabilir. Vade yaklaşık 41 yılı geçtiğinde tablo hiç çizilmez, ama tüm özet rakamlar yine hesaplanır.
Sık sorulanlar
Gösterdiği bakiye neden ekstremdekinden farklı?
Bakiye, başlangıçtaki kredi ve kalan vadeden yeniden kurgulanır; bugüne kadarki her taksitin tam zamanında ve tam tutarda ödendiği varsayılır. Daha önce yaptığınız ek ödemeler gerçek bakiyenizi kaydırır. Gösterilen bakiye tutana kadar kalan vadeyi ayarlayın, sonra sonuçları okuyun.
Vergi ve sigortayı taksite dâhil etmeli miyim?
Burada zaten taksitiniz sorulmuyor — anapara+faiz taksiti kredinin kendisinden türetiliyor. Emanet hesabına (escrow) giden para anaparaya hiç dokunmaz; dolayısıyla onu ek ödeme kutularına da yazmayın. Türkiye'de aynı mantık DASK, hayat sigortası ve dosya masrafı için geçerlidir.
Aylık ek mi, yıllık ek mi, tek seferlik toplu ödeme mi kazandırır?
Kuruşu kuruşuna aynı parada erken yatan para kazanır, çünkü faiz işlemesini daha erken durdurur. Örnekteki kredide ayda $500 → $122.306; yılda bir $1.200 → $33.461; bugün tek seferlik $5.000 → $16.769 tasarruf. Süreklilik büyüklüğü yener: aylık seçenek yılda $6.000 koyar ve krediyi 7 yıl 9 ay erken bitirir.
Tabloda kuruş varken "Faiz tasarrufu" neden yuvarlak çıkıyor?
Tasarruf başlığı ve karşılaştırma çubukları tam sayıya yuvarlar; altındaki tablo kuruşları korur. Rakam aynıdır — $122.306,21, başlıkta $122.306 olur. Yüzdeler de aynı şekilde tam sayıya yuvarlanır.
Konut kredisini erken kapatmak gerçekten doğru hamle mi?
Bu araç yalnızca aritmetiği yanıtlar. %6 faizli bir krediyi eritmek garantili %6 getiri demektir ve bu güçlüdür — ama bunu bireysel emeklilikteki devlet katkısı, daha yüksek faizli borçlarınız ve acil durum fonunuzla tartın. Sözleşmenizde erken ödeme cezası olup olmadığına da mutlaka bakın: Türkiye'de sabit faizli konut kredilerinde banka, erken ödenen anaparanın belirli bir oranı kadar erken ödeme tazminatı isteyebilir ve bu tutar tasarrufunuzun bir kısmını götürür.
Farklı Ödeme Stratejileri Nasıl Karşılaştırılır
Aşağıdaki her satır aynı kredisi kullanır, bu nedenle yalnızca ödeme stratejisi değişir. Paylaşılan varsayımlar:
- Orijinal kredi tutarı 300.000 $, orijinal vadesi 30 yıl, sabit not oranı yıllık %6,5.
- Kalan vadesi 27 yıl (324 ödeme), ilk kalan ödeme Eylül 2026'da.
- Planlanan anapara ve faiz ödemesi \(M = \$1{,}896.20\) aylık, şuradan:
$$M = 300{,}000\cdot\frac{r(1+r)^{360}}{(1+r)^{360}-1},\qquad r=\frac{6.5}{1200}=0.00541667$$
Kalan 324 ödeme tarafından ima edilen bugünün bakiyesi
$$B_{0} = 1{,}896.20\cdot\frac{1-(1+0.00541667)^{-324}}{0.00541667} \approx \$289{,}251$$
Aşağıdaki faiz yalnızca kalan bakiye üzerindeki faizdir (ilk 3 yılda zaten ödenen faiz sayılmaz). Her ekstra doların, ödendiği ay anaparaya uygulandığı varsayılır. "İki haftada bir" stili satırı, yılda 13 tam ödeme olarak modellenen yaygın Kuzey Amerika düzenlemesidir (aylık ekstra \(1{,}896.20/12 = \$158.02\)); fiilen her iki haftada bir para yatıran bir hizmet sağlayıcı marjinal olarak daha hızlı öder.
| Strateji | Yıl başına ödenen ekstra | Ödemeye kadarki aylar | Ödeme tarihi | Ödenen faiz (kalan vadesi) | Baseline'a kıyasla tasarruf edilen faiz |
|---|---|---|---|---|---|
| Değişiklik yok (baseline) | $0 | 324 (27 yıl 0 ay) | Ağustos 2053 | ≈ $325,120 | — |
| +100 $ aylık | $1,200 | 285 (23 yıl 9 ay) | Mayıs 2050 | ≈ $278,550 | ≈ $46,570 |
| +500 $ aylık | $6,000 | 197 (16 yıl 5 ay) | Ocak 2043 | ≈ $181,340 | ≈ $143,780 |
| Yılda bir kez 1.200 $ | $1,200 | 286 (23 yıl 10 ay) | Haziran 2050 | ≈ $279,600 | ≈ $45,500 |
| Şu anda 10.000 $ toplu ödeme | $10,000 (yalnızca bir kez) | 296 (24 yıl 8 ay) | Nisan 2051 | ≈ $281,700 | ≈ $43,400 |
| İki haftada bir stili (yılda 13 ödeme) | $1,896 (bir ekstra ödeme) | 267 (22 yıl 3 ay) | Kasım 2048 | ≈ $257,750 | ≈ $67,400 |
İki model görünür ve her ikisi de doğrudan aritmetikten çıkar. İlk olarak, yıl boyunca yayılan 1.200 $, yıl sonunda ödenen 1.200 $'ı yener (285 ay vs. 286, yaklaşık 1.000 $ daha fazla faiz tasarrufu) çünkü her aylık taksit daha kısa sürede faiz tahakkuk etmeyi durdurur. İkinci olarak, tek seferlik 10.000 $ aylık 100 $'dan daha az tasarruf sağlar, hatta ön tarafta 10.000 $ çok daha fazla para olmasına rağmen — yinelenen ödeme sonunda 27.000 $+ anapara katkısı sağlar. Son iki sütunu satır satır karşılaştırmak dürüst karşılaştırmadır: yıl başına maliyet vs. kaçınılan faiz.
Tüm rakamlar, faiz oranının tüm kalan vade boyunca sabit kaldığını, hiçbir ödemenin kaçırılmadığını veya azaltılmadığını ve kredinin başka hiçbir şeyinin değişmediğini varsayar. Değişken faizli bir kredide buradaki her sayı, sonraki oran sıfırlanmasıyla hareket eder.
İpotek Ödeme Koşulları Tanımlandı
| Terim | Tanım |
|---|---|
| Anapara | Kredinin kendisine hala borçlu olunan para miktarı, faiz hariç — bu, ekstra bir ödemenin azalttığı ve hesap makinesi tarafından sıfıra indirdiği şeydir. |
| Orijinal kredi tutarı | Kapanışta ödünç alınan miktar, originalLoanAmount olarak girilir; yalnızca planlanan ödeme \(M\) türetmek için kullanılır, bugünün borcu olarak değil. |
| Mevcut (kalan) bakiye | Bugün borcunuz; hesap makinesi onu kalan ödemelerin bugünkü değeri olarak yeniden oluşturur, \(B_{0}=M\cdot\frac{1-(1+r)^{-N}}{r}\), sizden istememek yerine. |
| Orijinal vade | Kredinin yazılı olduğu tam geri ödeme süresi (yaygın olarak 30, 25, 20 veya 15 yıl), originalLoanTermYears olarak girilir. |
| Kalan vade | Size kalan ödemeler, remainingTermYears artı remainingTermMonths olarak girilir, temel sıralamada \(N\) ay verir. |
| Planlanan ödeme (P&I) | Not tarafından gerekli olan sabit anapara ve faiz taksidi, burada orijinal tutar, oran ve vade üzerinden hesaplanan — vergiler veya sigorta dahil değil. |
| Aylık periyodik oran | Yıllık nominal oran 12'ye bölünerek, \(r=\text{oran}/1200\) ondalık olarak, amortisman döngüsünde her ay bakiye üzerinden tahsil edilen orandır. |
| Not oranı vs. YIÖ | Not oranı, kredi sözleşmesine yazılan faiz oranıdır ve burada doğru girişdir; APR, belirli ücretleri içine alan ve bakiye üzerinden fiilen tahsil edilen faizi abartacak bir açıklama rakamıdır. |
| Amortisman | Her ödemenin ilk olarak o ayın faizini kapsadığı ve kalanını anaparaya uyguladığı süreç, böylece anapara payı zaman içinde büyür — hesap makinesi tarafından yazdırılan aydan aya tablodur. |
| Tasarruf edilen faiz | Temel sıralama altındaki toplam faiz eksi ödeme sıralamması altındaki toplam faiz, yalnızca kalan vade boyunca. |
| Toplu ödeme | Projeksiyon ilk ayında, \(k=1\) üzerinde uygulanan tek seferlik ödeme (alan extraPaymentOneTime). |
| İki haftada bir | Aylık taksitinin yarısını her iki haftada bir ödemek, bu da 26 yarı ödeme = yılda 13 tam ödeme üretir; hesap makinesi bunu 12 ay boyunca yayılan bir ekstra ödeme olarak modeller. |
| PITI vs. P&I | PITI anapara, faiz, vergiler ve sigortadır — birçok borçlunun fiilen ödendiği miktar; bu hesap makinesi yalnızca P&I'da çalışır, bu nedenle faturanızın herhangi bir emanet kısmı girdilerden çıkarılmalıdır. |
| Emanet | Bir hizmet sağlayıcının sizin adınıza gayrimenkul vergilerini ve sigortasını toplamak ve ödemek için kullandığı hesap; borçun bir parçası değildir ve burada modellenmemiştir. |
| Erken ödeme cezası | Erken ödeme veya eşiği aşarak ödeme için sözleşmeye dayalı bir ücret — bazı yargı alanlarında kısıtlı veya yasaklanmış, diğerlerinde izin verilmiş, bu nedenle kendi notunuzu kontrol edin; hesap makinesi böyle bir ücretin olmadığını varsayar. |
| Anapara kısıtlaması | Anaparayı azaltmak için derhal uygulanan ekstra ödeme, bu modeldeki her ekstra tutarın yaptığı şeydir. |
| Önceden ödenen uygulama | Bir hizmet sağlayıcının ekstra parayı anapara azaltmak yerine sizin sonraki taksimize doğru park ettiği alternatif muamele — bu, faiz tasarrufu üretmez ve gösterilen sonuçları geçersiz kılarsa. |
| Yeniden hesaplama (yeniden amortisman) | Bir hizmet sağlayıcı, büyük bir anapara azalmasından sonra gerekli aylık ödemeyi orijinal bitiş tarihi üzerinden yeniden hesaplamış, bu da vadesi kısaltmak yerine ödemeyi düşürür; bu hesap makinesi her zaman ödemeyi sabit tutar ve vadesi kısaltır. |
Ödeme Sonucunuz Aslında Ne Demek
- Tasarruf edilen faiz nominal, indirilmemiş bir toplamsaldır. Rakam, onlarca yıl boyunca ödenecek doları toplar ve 2050'deki bir doları bugünkü bir dolara eşit davranır. Bugünkü değer değildir, enflasyona göre ayarlanmamıştır ve vergiden sonraki sayı değildir. Örneğin 46.570 $'lık bir tasarruf 24 yıl içinde yayıldığında, bugünün parasında aynı tutarı şimdi almaktan çok daha küçük bir miktardır.
- Ödeme tarihi iki varsayıma dayanır. İlk olarak, faiz oranının tüm kalan vade boyunca sabit kalması — değişken veya ayarlanabilir faizli bir kredide takvim her sıfırlamada değişir. İkinci olarak, her ekstra ödemenin gösterilen ayda fiilen anaparaya alacaklandırılması. Bir hizmet sağlayıcı ekstra fonları anapara kısıtlaması yerine sonraki taksime "önceden ödenen" olarak uygularsa, öngörülen tarih ve faiz tasarrufu gerçekleşmez.
- Gerekli aylık ödeme düşmez. Ekstra ödemeler daha kısa bir vade satın alır, daha hafif bir fatura değil. Sözleşmeye dayalı taksit, kredi ortadan kalkana kadar aynı kalır — lender yeniden hesaplama gerçekleştirmediği sürece, bu da azaltan bakiyeyi orijinal bitiş tarihi üzerinden yeniden amortisman yapar ve vade azalmasının çoğundan vazgeçerken ödemeyi düşürür. Yeniden hesaplama, hizmet sağlayıcının takdirine bağlı olarak sunulur, genellikle bir ücret ve minimum anapara azalmasıyla.
- Emanet masrafları ödeme sonrasında devam eder. Gayrimenkul vergileri, ev sahibi/bina sigortası ve herhangi bir ipotek sigortası veya dernek aidat buradadaki her rakamdan hariçtir. Kredi bittiğinde, aylık harcamanızın emanet kısmı basitçe doğrudan ödediğiniz bir fatura haline gelir; yalnızca anapara ve faiz kısmı kaybolur.
- Vergi muamelesi tasarruf edilen faizin değerini azaltabilir. Birleşik Devletler'de, kaleme alan vergi mükellefleri nitelikli ipotek faizini kesinti yapabilir, bu nedenle bir dolar faiz kaçınmak onlar için bir dolardan daha az değerdir — kabaca \((1-t)\) onun, \(t\) marjinal oran nerede. Çoğu filer standart kesintiyi alır ve böyle bir mahsup almaz, ve diğer ülkeler ipotek faizini çok farklı şekilde ele alır (bazıları rahatlama sağlar, çoğu izin vermez). Hesap makinesi her durumda vergi öncesi faiz rapor eder.
- Standart gerçekçi kıyaslama kredinin oranının kendisidir. Anaparayı önceden ödeme, tam olarak not oranında faizi kaçınır, bu nedenle ekstra ödemenin dönüşü, vergi öncesi ve herhangi bir ücret öncesi, kredinin oranına eşittir — yukarıdaki karşılaştırmada %6,5. Bu, sonucun karşılaştırılması gereken sayıdır; hesap makinesi etkiyi belirtir, sizin için buna değer olup olmadığını değil.
- Sonuçlar hizmet sağlayıcı özel ve açıklayıcıdır. Ödeme nakış tarihleri, gün sayım kuralları, yuvarlama, notunuzda herhangi bir erken ödeme cezası ve hizmet sağlayıcının kitaplarında tam kalan bakiye, tüm bunlar toplamları hafif ölçüde kaydıracaktır. Bu araç, bir ödeme teklifi değil, bir projeksiyondur — yasal olarak bağlayıcı bir ödeme rakamı, yalnızca belirtilen bir tarih aracılığıyla iyi, kredi hizmet sağlayıcısından gelmelidir.
Bu bölüm, hesaplamanın nasıl çalıştığı hakkında genel bilgidir, finansal, vergi veya hukuki tavsiye değildir ve herhangi bir özel kredinin önceden ödenmesine yönelik bir tavsiye değildir. Kendi ipoteğiniz hakkında kararlar için, tam durumunuzu ve notunuzun koşullarını görebilecek nitelikli bir profesyonelle danışın.
Ayrıca bakın: Konut Kredisi Ödeme Süresi Hesaplama — kalan borç, faiz oranı ve aylık taksitle kredinin ne zaman biteceğine dair hızlı bir tahmin.