ماذا تخبرك هذه الحاسبة؟
هذه الأداة تأخذ قرضًا عقاريًا قطعت فيه شوطًا بالفعل، وتحسب ما الذي يحدث لو قررت مهاجمته: مبلغ إضافي كل شهر، أو مبلغ إضافي كل سنة، أو دفعة واحدة مقطوعة، أو تسريع بنمط «كل أسبوعين»، أو تسديد الرصيد كاملًا اليوم. وتخبرك متى يُغلق القرض فعليًا، وكم فائدة تتجنب دفعها، مع جدول شهري مصفوف جنبًا إلى جنب مع الجدول الذي تسير عليه الآن.
الناس تلجأ إليها في لحظة محددة: زيادة في الراتب، مكافأة نهاية عام، ميراث، أو عرض إعادة تمويل. وهي تجيب على سؤال «هل تستحق الـ500 دولار شهريًا هذا الجهد؟» برقم بالسنوات ورقم بالدولارات — وهذه هي الطريقة الأمينة الوحيدة لمقارنة هذه الـ500 دولار بأي استخدام آخر لها.
ملاحظة عن النطاق: الحاسبة مبنية على القرض العقاري بالنمط الأمريكي — قرض بفائدة ثابتة وأقساط متساوية بالدولار الأمريكي. المنطق الحسابي نفسه ينطبق على أي تمويل بأقساط ثابتة، لكن قواعد التمويل العقاري في الدول العربية تختلف: كثير من العقود قائمة على المرابحة أو الإجارة المنتهية بالتمليك بربح مُثبَّت مقدمًا لا يتناقص بالسداد المبكر بالضرورة، وبعض البنوك تفرض رسوم سداد مبكر أو تقتصر الخصم على جزء من الربح المتبقي. راجع عقدك أولًا قبل الاعتماد على أرقام هذه الأداة.
كيف تملأ الحقول
كل ما تحتاجه موجود في مستندات القرض الأصلية وفي آخر كشف حساب وصلك.
| الحقل | من أين تأتي القيمة | النطاق المعتاد |
|---|---|---|
| مبلغ القرض الأصلي | مستندات الإفراغ/التعاقد — المبلغ الذي اقترضته في اليوم الأول، وليس رصيدك اليوم. | 100,000 – 1,000,000 دولار |
| مدة القرض الأصلية | مستندات التعاقد. الكسور مسموحة، وتُقرَّب لأعلى إلى شهر كامل. | 15 أو 20 أو 30 سنة |
| معدل الفائدة | المعدل المدوَّن في السند، سنويًا وقبل الرسوم. يجب أن يكون أكبر من صفر. | 2.5% – 9% |
| المدة المتبقية (سنوات + أشهر) | كشف الحساب، أو عُدّ الدفعات المتبقية. الحقلان يُجمعان معًا. | أي قيمة حتى كامل مدة القرض |
| طريقة السداد | اختيارك للاستراتيجية: دفعات إضافية، أو كل أسبوعين، أو سداد كامل الآن، أو بدون تغيير. | — |
| إضافي شهريًا / سنويًا / مرة واحدة | المبلغ الذي تستطيع الالتزام به فعلًا. يُستخدم فقط مع خيار الدفعات الإضافية. | 50 – 2,000 دولار شهريًا |
رصيدك الحالي مُستنتَج ولا يُدخَل يدويًا: يُطفَأ القرض الأصلي إلى الأمام حتى النقطة التي تبدأ عندها مدتك المتبقية. فإذا اختلف الرصيد المعروض عن كشف حسابك، عدّل المدة المتبقية قليلًا حتى يتطابق الرقمان.
المعادلات
الدفعة المجدولة هي دفعة الدفعة السنوية المعتادة محسوبة على القرض الأصلي، حيث \(L\) = المبلغ الأصلي، و\(n\) = المدة بالأشهر، و\(r\) = المعدل الشهري (المعدل السنوي ÷ 12 ÷ 100):
$$p=\frac{L\times r}{1-(1+r)^{-n}}$$وبفرض أن \(s\) = عدد الأشهر المنقضية (المدة الأصلية ناقص المدة المتبقية)، فإن الرصيد الذي تنطلق منه الاستراتيجية هو القرض نفسه مدفوعًا إلى الأمام \(s\) شهرًا:
$$B=L(1+r)^{s}-p\times\frac{(1+r)^{s}-1}{r}$$ومن تلك النقطة يسير السداد شهرًا بشهر، حيث \(e_k\) هو المبلغ الإضافي المضاف إلى الدفعة \(k\) (باعتبار \(k=0\) هي دفعتك القادمة)، إلى أن يصل الرصيد إلى الصفر:
$$B_{k+1}=B_k(1+r)-(p+e_k)$$أما الفائدة الموفَّرة فهي الفرق بين إجمالي الفائدة في السيناريوهين، وكل إجمالي منهما يساوي مجموع الدفعات ناقص مبلغ القرض الأصلي:
$$\text{Interest saved}=\left(n\times p-L\right)-\left(s\times p+\textstyle\sum_k \text{pay}_k-L\right)$$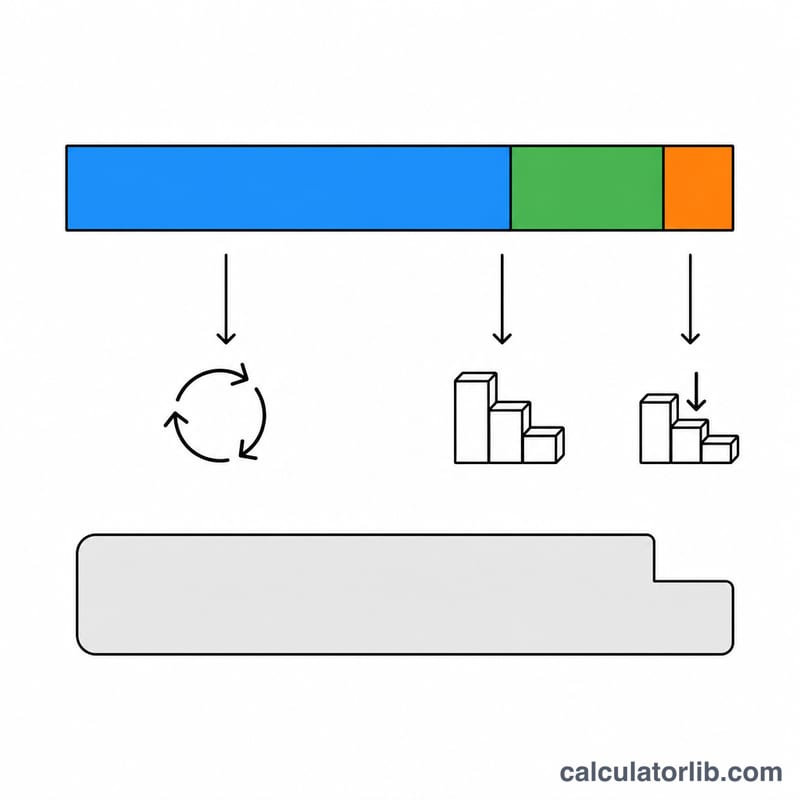
مثال محلول
قرض بقيمة 400,000 دولار، مدته 30 سنة، بفائدة ثابتة 6%، وتبقّى منه 25 سنة، ثم بدأت تضيف 500 دولار شهريًا.
نبدأ بالمعدل الشهري والمدة: \(r=0.06/12=0.005\)، و\(n=360\)، والمتبقي \(=300\) شهرًا، أي أن \(s=60\) شهرًا مضت بالفعل.
$$p=\frac{400{,}000\times0.005}{1-(1.005)^{-360}}=2398.2021\ldots\rightarrow \$2{,}398.20$$الرصيد القائم بعد تلك الدفعات الستين:
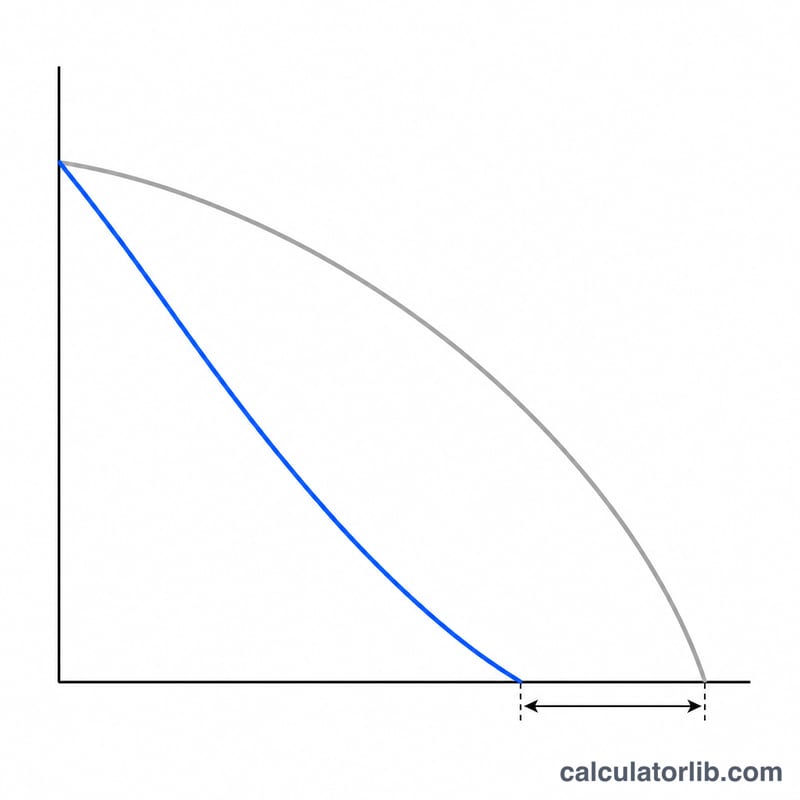
$$B=400{,}000(1.005)^{60}-2398.2021\times\frac{(1.005)^{60}-1}{0.005}=\$372{,}217.43$$الآن تصبح دفعة كل شهر \(2398.2021+500=\$2{,}898.20\). وبتشغيل الجدول إلى الأمام، يصل الرصيد إلى الصفر عند الدفعة رقم 207 — أي 17 سنة و3 أشهر، مقابل 300 شهر (25 سنة) كانت متبقية عليك. الوقت الموفَّر: \(300-207=93\) شهرًا، أي 7 سنوات و9 أشهر.
مجموع هذه الدفعات الـ207 هو 597,154.42 دولار. أضف إليها الدفعات الستين التي سدّدتها سابقًا بالمبلغ القديم:
$$60\times2398.2021=\$143{,}892.13\qquad 143{,}892.13+597{,}154.42=\$741{,}046.55$$إجمالي الفائدة في الحالتين، والفارق بينهما:
$$463{,}352.76-341{,}046.55=\$122{,}306.21\rightarrow \$122{,}306\text{ saved}$$ $$\frac{122{,}306.21}{463{,}352.76}\times100=26.4\%\rightarrow \text{26\% less interest}$$تفاصيل يقع فيها كثيرون
«إجمالي الدفعات» يشمل مالًا أنفقته بالفعل. إجمالي سيناريو السداد المبكر أعلاه (741,046.55 دولار) يتضمن مبلغ 143,892.13 دولار دفعته قبل أن تبدأ الاستراتيجية أصلًا. فإذا كان ما تريد معرفته هو «كم سيكلفني هذا اعتبارًا من اليوم»، فاقرأ صف الدفعات المتبقية بدلًا منه — 597,154.42 دولار. الفارق بين الرقمين هو خمس سنوات من الماضي، أي نحو 19% من الرقم الرئيسي، وهو أكثر رقم يُساء فهمه.
خيار «كل أسبوعين» ليس كل أسبوعين حرفيًا. الجدول تحته شهري بالكامل؛ فهو يضيف نصف دفعة كل ستة أشهر، وهو ما يعادل 13 دفعة شهرية في السنة. المبلغ السنوي نفسه الذي تدفعه خطة نصف شهرية حقيقية، لكن بتوقيت مختلف — لذلك لا تتوقع تطابقًا بالشهر مع عرض البنك لخطة نصف شهرية. على قرض المثال، يُغلق القرض خلال 21 سنة وشهرين ويوفّر 61,869 دولارًا.
الدفعة السنوية الإضافية تُطبَّق بعد 12 دفعة من الآن، لا في ديسمبر. تُضاف عند الدفعة الثانية عشرة من جدول السداد، ثم كل 12 دفعة بعدها — مرتبطة بموعد بدايتك أنت، لا بالتقويم، ولا تُوزَّع على شهور السنة.
بعض الصفوف تختفي عن قصد. صف مقارنة الدفعة الشهرية يظهر فقط عندما تكون دفعتك الجديدة متطابقة في كل شهر — أضف مبلغًا سنويًا أو دفعة لمرة واحدة فيختفي الصف، لأنه لا يوجد رقم واحد يمكن عرضه. وإذا لم تكن قد سدّدت شيئًا بعد (المدة المتبقية تساوي كامل المدة)، فإن صفَّي المتبقي يُحذفان أيضًا.
مبلغ إضافي ضئيل قد يوفّر مالًا حقيقيًا ويظهر مع ذلك صفرًا. دولار واحد شهريًا على قرض المثال يوفّر 393 دولارًا من الفائدة لكنه لا يختصر شهرًا كاملًا، فيظل السداد مكتوبًا 25 سنة، ويعود حقل الوقت الموفَّر فارغًا بدل أن يكتب «0 شهر»، ويظهر شريطا النسبة بقيمة 0%.
حقلا المدة يُقرَّبان بطريقتين مختلفتين. المدة الأصلية الكسرية تُقرَّب لأعلى إلى الشهر التالي (10.51 سنة تصبح 127 شهرًا)، بينما يُقرَّب كل من حقلي المدة المتبقية إلى الأقرب (25.1 سنة تبقى 300 شهر). كما أن حقل الأشهر غير محدود بـ11 — فـ24 سنة و15 شهرًا قيمة مقبولة تعادل 303 أشهر.
الرفض صارم. معدل 0% مرفوض ولا يُعامَل كقرض بلا فائدة؛ ومدة متبقية أطول من المدة الأصلية مرفوضة كذلك، والمقارنة تتم بالأشهر، فـ30 سنة وشهر واحد أمام قرض مدته 30 سنة يفشل. وتحت خيار الدفعات الإضافية تحتاج إلى قيمة موجبة واحدة على الأقل ولا قيمة سالبة إطلاقًا — إدخال −100 دولار شهريًا يرفض الطلب بأكمله حتى لو كان بجانبه مبلغ سنوي صحيح قدره 1,200 دولار. الفواصل في مبلغ القرض مقبولة، أما رمز العملة فلا.
كيف تقرأ الجدول. الجدول يمتد دائمًا على كامل المدة الأصلية، لذلك بعد إغلاق القرض في الشهر 267 تعرض أعمدة السداد المبكر $0.00 حتى الشهر 360 — وهذا يعني أن القرض انتهى، لا أن هناك بيانات ناقصة. وعمود أصل الدين هو الدفعة المعروضة ناقص الفائدة المعروضة، لذا قد يبتعد بمقدار سنت واحد عن التغير في عمود الرصيد. وإذا تجاوزت المدة نحو 41 سنة فلن يُرسم الجدول أصلًا، مع أن كل أرقام الملخص تُحسب كالمعتاد.
أسئلة يطرحها الناس
لماذا يختلف الرصيد المعروض عن كشف حسابي؟
الرصيد يُعاد بناؤه من قرضك الأصلي والمدة المتبقية، بافتراض أن كل دفعة سابقة تمت في موعدها وبمبلغها المحدد بالضبط. أي دفعات إضافية سدّدتها فعلًا ستغيّر رصيدك الحقيقي. عدّل المدة المتبقية حتى يتطابق الرصيد المعروض، ثم اقرأ النتائج.
هل أُدخل الضرائب والتأمين ضمن الدفعة؟
لا شيء هنا يطلب منك قيمة دفعتك — الحاسبة تشتق دفعة الأصل والفائدة من القرض نفسه. ومبالغ الضمان (الإسكرو) لا تمس أصل الدين إطلاقًا، لذا اتركها خارج حقول الدفعات الإضافية أيضًا. وينطبق المنطق نفسه على رسوم التأمين التكافلي أو رسوم الإدارة في العقود المحلية.
إضافة شهرية أم سنوية أم مبلغ مقطوع — أيها أفضل؟
دولارًا بدولار، المال المبكر يفوز دائمًا، لأنه يوقف تراكم الفائدة أسرع. على قرض المثال: 500 دولار شهريًا توفّر 122,306 دولارًا؛ و1,200 دولار مرة كل سنة توفّر 33,461 دولارًا؛ و5,000 دولار دفعة واحدة اليوم توفّر 16,769 دولارًا. الانتظام يتفوق على الحجم: الخيار الشهري يضخ 6,000 دولار سنويًا وينهي القرض قبل موعده بـ7 سنوات و9 أشهر.
لماذا تظهر «الفائدة الموفَّرة» برقم صحيح بينما يعرض الجدول السنتات؟
لافتة التوفير وأشرطة المقارنة تُقرِّب إلى الدولار الصحيح، أما الجدول أسفلها فيحتفظ بالسنتات. الرقم واحد — 122,306.21 دولار يصبح 122,306 دولارًا في اللافتة. والنسب المئوية تُقرَّب إلى أرقام صحيحة بالطريقة نفسها.
هل السداد المبكر قرار صائب فعلًا؟
هذه الحاسبة تجيب على الحساب الرياضي فقط. سداد قرض بفائدة 6% يعادل عائدًا مضمونًا بنسبة 6%، وهو عائد قوي — لكن وازنه أمام مساهمات التقاعد التي يطابقها صاحب العمل، والديون ذات الفائدة الأعلى، وصندوق الطوارئ، وتحقق من عقدك بخصوص غرامة السداد المبكر. وإذا كان تمويلك محليًا بصيغة مرابحة أو إجارة، اسأل البنك تحديدًا عن آلية خصم الربح غير المستحق عند السداد المبكر، فهي تختلف جوهريًا عن الحساب المعروض هنا.
كيفية مقارنة استراتيجيات السداد المختلفة
كل صف أدناه يستخدم نفس القرض، لذا فقط تتغير استراتيجية السداد. الافتراضات المشتركة:
- المبلغ الأصلي للقرض 300,000 دولار، المدة الأصلية 30 سنة، معدل ملاحظة ثابت 6.5% سنويًا.
- المدة المتبقية 27 سنة (324 دفعة)، أول دفعة متبقية في سبتمبر 2026.
- دفعة رأس المال والفائدة المجدولة \(M = \$1{,}896.20\) في الشهر، من
$$M = 300{,}000\cdot\frac{r(1+r)^{360}}{(1+r)^{360}-1},\qquad r=\frac{6.5}{1200}=0.00541667$$
الرصيد اليوم المضمون من خلال 324 دفعة متبقية هو
$$B_{0} = 1{,}896.20\cdot\frac{1-(1+0.00541667)^{-324}}{0.00541667} \approx \$289{,}251$$
الفائدة أدناه هي الفائدة على الرصيد المتبقي فقط (الفائدة المدفوعة بالفعل في السنوات الثلاث الأولى لا تُحتسب). يُفترض تطبيق كل دولار إضافي على رأس المال في الشهر الذي يتم دفعه. صف "على غرار نصف أسبوعي" هو الترتيب الشائع في أمريكا الشمالية، يتم نمذجته كـ 13 دفعة كاملة في السنة (دفعة إضافية \(1{,}896.20/12 = \$158.02\) في الشهر)؛ الخدمة التي تقيد فعليًا الأموال كل أسبوعين تسدد أسرع قليلاً.
| الاستراتيجية | الدفع الإضافي سنويًا | الأشهر حتى السداد | تاريخ السداد | الفائدة المدفوعة (المدة المتبقية) | الفائدة المحفوظة مقابل الخط الأساسي |
|---|---|---|---|---|---|
| بدون تغيير (الخط الأساسي) | $0 | 324 (27 سنة 0 شهر) | أغسطس 2053 | ≈ $325,120 | — |
| +100 دولار في الشهر | $1,200 | 285 (23 سنة 9 أشهر) | مايو 2050 | ≈ $278,550 | ≈ $46,570 |
| +500 دولار في الشهر | $6,000 | 197 (16 سنة 5 أشهر) | يناير 2043 | ≈ $181,340 | ≈ $143,780 |
| 1,200 دولار مرة واحدة في السنة | $1,200 | 286 (23 سنة 10 أشهر) | يونيو 2050 | ≈ $279,600 | ≈ $45,500 |
| مبلغ إجمالي 10,000 دولار الآن | $10,000 (مرة واحدة فقط) | 296 (24 سنة 8 أشهر) | أبريل 2051 | ≈ $281,700 | ≈ $43,400 |
| على غرار نصف أسبوعي (13 دفعة/سنة) | $1,896 (دفعة إضافية واحدة) | 267 (22 سنة 3 أشهر) | نوفمبر 2048 | ≈ $257,750 | ≈ $67,400 |
يظهر نمطان واثنان يتبعان مباشرة من الحساب. أولاً، 1,200 دولار موزع على مدار السنة يتفوق على 1,200 دولار مدفوع في نهاية السنة (285 شهرًا مقابل 286، حوالي 1,000 دولار فائدة إضافية محفوظة) لأن كل قسط شهري يتوقف عن استحقاق الفائدة في وقت أقرب. ثانيًا، مبلغ إجمالي بقيمة 10,000 دولار يوفر أقل من 100 دولار في الشهر على الرغم من أن 10,000 دولار هو مبلغ أكبر بكثير مقدمًا — الدفعة المتكررة تساهم في النهاية برأس مال يزيد عن 27,000 دولار. مقارنة العمودين الأخيرين صفًا تلو الآخر هو المقارنة الصادقة: التكلفة سنويًا مقابل الفائدة المتجنبة.
تفترض جميع الأرقام أن سعر الفائدة يبقى ثابتًا لكل المدة المتبقية، وأنه لا يتم تفويت أي دفعة أو تقليلها، وأن لا شيء آخر حول القرض يتغير. على قرض بسعر قابل للتعديل، كل رقم هنا سيتحرك مع إعادة تعيين السعر التالي.
شروط السداد العقاري المحددة
| المصطلح | التعريف |
|---|---|
| رأس المال | المبلغ المالي المستحق على القرض نفسه، باستثناء الفائدة — هذا هو ما يقلله الدفع الإضافي وما تقوده الحاسبة إلى الصفر. |
| المبلغ الأصلي للقرض | المبلغ المقترض عند الإغلاق، يُدخل باسم originalLoanAmount؛ يتم استخدامه فقط لاشتقاق الدفعة المجدولة \(M\)، وليس كديون اليوم. |
| الرصيد الحالي (المتبقي) | ما تدينه اليوم؛ تعيد الحاسبة بناءه كقيمة حالية للدفعات المتبقية، \(B_{0}=M\cdot\frac{1-(1+r)^{-N}}{r}\)، بدلاً من أن تطلبه منك. |
| المدة الأصلية | فترة السداد الكاملة التي تم كتابة القرض لها (عادة 30 أو 25 أو 20 أو 15 سنة)، يُدخل باسم originalLoanTermYears. |
| المدة المتبقية | الدفعات التي لا تزال أمامك، يُدخل باسم remainingTermYears بالإضافة إلى remainingTermMonths، مما يعطي \(N\) أشهر في جدول الخط الأساسي. |
| الدفعة المجدولة (P&I) | القسط الثابت لرأس المال والفائدة المطلوب بواسطة الملاحظة، المحسوبة هنا من المبلغ الأصلي والسعر والمدة — لا يشمل الضرائب أو التأمين. |
| المعدل الدوري الشهري | المعدل الاسمي السنوي مقسومًا على 12، \(r=\text{معدل}/1200\) كعدد عشري، وهو المعدل المشحون فعليًا على الرصيد كل شهر في حلقة الإطفاء. |
| معدل الملاحظة مقابل معدل النسبة السنوية (APR) | معدل الملاحظة هو سعر الفائدة المكتوب في عقد القرض وهو الإدخال الصحيح هنا؛ معدل النسبة السنوية (APR) هو رقم الكشف الذي يطوي رسوم معينة والذي يبالغ في تقدير الفائدة المشحونة بالفعل على الرصيد. |
| الإطفاء | العملية التي بموجبها تغطي كل دفعة فائدة هذا الشهر أولاً وتطبق الباقي على رأس المال، بحيث ينمو حصة رأس المال بمرور الوقت — الجدول الشهري الذي تطبعه الحاسبة. |
| الفائدة المحفوظة | إجمالي الفائدة بموجب جدول الخط الأساسي ناقص إجمالي الفائدة بموجب جدول السداد، فقط على المدة المتبقية. |
| مبلغ إجمالي | دفعة واحدة لمرة واحدة (حقل extraPaymentOneTime) يتم تطبيقها في الشهر الأول، \(k=1\)، من الإسقاط. |
| نصف أسبوعي | دفع نصف القسط الشهري كل أسبوعين، مما ينتج 26 دفعة نصف = 13 دفعة كاملة في السنة؛ تُنمذج الحاسبة هذا كدفعة إضافية واحدة موزعة على 12 شهرًا. |
| PITI مقابل P&I | PITI هو رأس المال والفائدة والضرائب والتأمين — المبلغ الذي يقوم العديد من المقترضين بسداده بالفعل؛ تعمل هذه الحاسبة فقط على P&I، لذا يجب استبعاد أي جزء حساب ضمان من فاتورتك من المدخلات. |
| حساب الضمان | الحساب الذي تستخدمه الخدمة لجمع ودفع ضرائب الممتلكات والتأمين نيابة عنك؛ إنه ليس جزءًا من الدين وليس نمذجة هنا. |
| عقوبة السداد المسبق | رسم تعاقدي للسداد المبكر أو فوق حد معين — مقيد أو محظور في بعض الولايات القضائية ومسموح به في البعض الآخر، لذا تحقق من ملاحظتك الخاصة؛ تفترض الحاسبة عدم وجود مثل هذه الرسوم. |
| تقليل رأس المال | دفعة إضافية يتم تطبيقها فوراً لتقليل رأس المال، وهذا هو ما يفعله كل مبلغ إضافي في هذا النموذج. |
| تطبيق الدفع مقدمًا | المعاملة البديلة التي تقوم فيها الخدمة بوقف أموال إضافية نحو القسط التالي بدلاً من تقليل رأس المال — هذا لا ينتج عن توفير الفائدة وسيبطل النتائج المعروضة. |
| إعادة صياغة (إعادة إطفاء) | خدمة إعادة حساب الدفعة الشهرية المطلوبة على تاريخ النهاية الأصلي بعد تخفيض كبير في رأس المال، مما يخفض الدفعة بدلاً من تقصير المدة؛ تحتفظ هذه الحاسبة دائمًا بالدفعة ثابتة وتقصر المدة. |
ما يعنيه نتيجة السداد بالفعل
- الفائدة المحفوظة هي إجمالي اسمي غير مخصوم. يجمع الرقم الدولارات التي كانت ستُدفع على مدى عقود ويعامل دولار في عام 2050 كمساوٍ لدولار اليوم. إنها ليست قيمة حالية، وليست معدلة بالتضخم، وليست رقمًا بعد الضريبة. توفير قيمته، مثلاً، 46,570 دولار موزع على 24 سنة هو كمية أصغر بكثير بأموال اليوم من نفس المبلغ المستقبل الآن.
- تاريخ السداد يستند إلى افتراضين. أولاً، أن سعر الفائدة يبقى ثابتًا طوال المدة المتبقية — على قرض بسعر متغير أو قابل للتعديل، يتغير الجدول عند كل إعادة تعيين. ثانيًا، أن كل دفعة إضافية يتم قيدها فعليًا إلى رأس المال في الشهر الموضح. إذا قامت خدمة ما بتطبيق أموال إضافية كـ "دفع مقدم" نحو القسط التالي بدلاً من تقليل رأس المال، فإن التاريخ المتوقع وتوفير الفائدة لا يحدثان.
- الدفعة الشهرية المطلوبة لا تنخفض. الدفعات الإضافية تشتري مدة أقصر، وليس فاتورة أخف. يبقى القسط التعاقدي كما هو حتى ينتهي القرض — ما لم يقوم المُقرض بـ إعادة صياغة، مما يعيد إطفاء الرصيد المخفض على تاريخ النهاية الأصلي ويخفض الدفعة بينما يتخلى عن معظم تخفيض المدة. يتم تقديم إعادة الصياغة وفقًا لتقدير الخدمة، غالبًا برسوم وحد أدنى لتخفيض رأس المال.
- تستمر تكاليف حساب الضمان بعد السداد. يتم استبعاد ضرائب الممتلكات والتأمين على المساكن/المباني وأي تأمين الرهن العقاري أو رسوم الجمعية من كل رقم هنا. عندما ينتهي القرض، يصبح جزء حساب الضمان من نفقاتك الشهرية ببساطة فاتورة تدفعها مباشرة؛ يختفي فقط جزء رأس المال والفائدة.
- يمكن لمعاملة الضريبة أن تقلل من قيمة الفائدة المحفوظة. في الولايات المتحدة، قد يقوم دافعو الضرائب الذين يفصلون بخصم فائدة الرهن العقاري المؤهلة، لذا فإن تجنب دولار من الفائدة يستحق أقل من دولار لهم — تقريبًا \((1-t)\) منه، حيث \(t\) هو المعدل الهامشي. يأخذ معظم المُقدمين الخصم القياسي ولا يحصلون على مثل هذا التعويض، وتعامل الدول الأخرى الفائدة العقارية بشكل مختلف جداً (البعض يسمح بالتخفيف، الكثيرون لا يسمحون). تقرير الحاسبة الفائدة قبل الضريبة في جميع الحالات.
- المعيار الموضوعي القياسي هو معدل القرض نفسه. السداد المسبق لرأس المال يتجنب الفائدة بالضبط بمعدل الملاحظة، لذا فإن العائد على دفعة إضافية، قبل الضريبة وقبل أي رسوم، يساوي معدل القرض — 6.5% في المقارنة أعلاه. هذا هو الرقم الذي يجب مقارنة النتيجة به؛ توضح الحاسبة التأثير، وليس ما إذا كان جديرًا بالاهتمام بالنسبة لك.
- النتائج خاصة بالخدمة وتوضيحية. ستؤدي تواريخ ترحيل الدفع واتفاقيات حساب الأيام والتقريب وأي عقوبة سداد مسبق في ملاحظتك والرصيد المتبقي الدقيق على دفاتر الخدمة إلى تحويل المجاميع قليلاً. هذه الأداة هي توقع، وليست عرض سعر سداد — يجب أن يأتي رقم السداد الملزم قانونًا، صالح فقط حتى تاريخ محدد، من خدمة القرض.
هذا القسم هو معلومات عامة حول كيفية عمل الحساب، وليس نصيحة مالية أو ضريبية أو قانونية، وليس توصية بشأن السداد المسبق أم لا لأي قرض معين. للقرارات حول الرهن العقاري الخاص بك، استشر متخصصًا مؤهلاً يمكنه رؤية وضعك الكامل وشروط ملاحظتك.
انظر أيضًا: حاسبة سداد القرض العقاري — تقدير سريع لموعد السداد الكامل من الرصيد والفائدة والقسط الشهري.