Công cụ này cho bạn biết điều gì
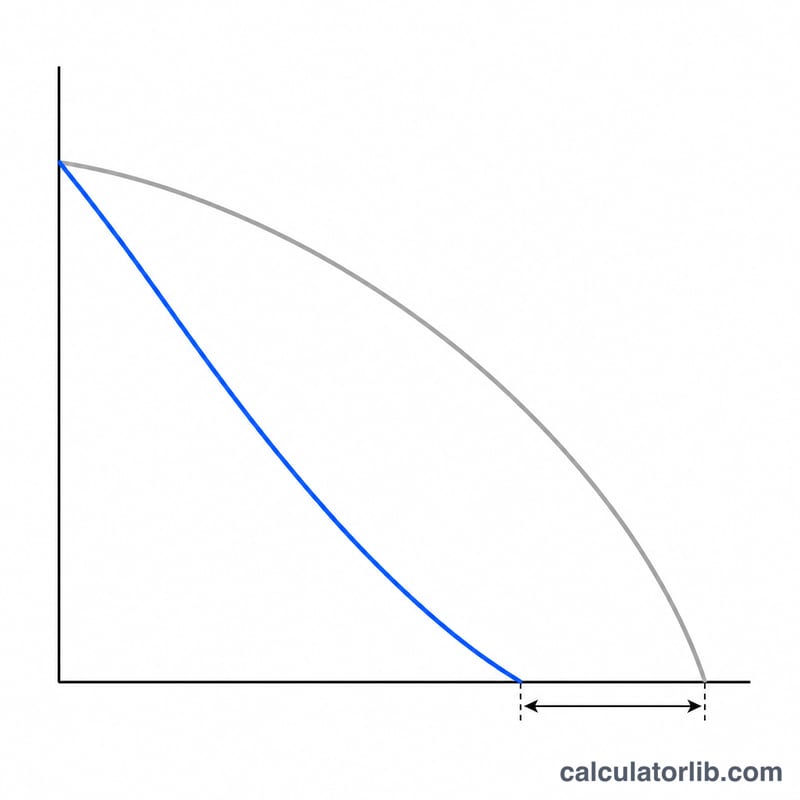
Công cụ này lấy một khoản vay mua nhà mà bạn đã trả được một phần, rồi tính xem chuyện gì xảy ra nếu bạn dồn sức trả nhanh hơn: trả thêm mỗi tháng, trả thêm mỗi năm, một khoản gộp duy nhất, phương án tăng tốc kiểu "2 tuần/lần", hoặc tất toán toàn bộ dư nợ ngay hôm nay. Kết quả cho biết khoản vay thực sự kết thúc vào lúc nào, bạn né được bao nhiêu tiền lãi, kèm lịch trả nợ từng tháng đặt cạnh lịch bạn đang theo.
Người ta thường mở công cụ này vào một thời điểm rất cụ thể: vừa được tăng lương, nhận thưởng, có một khoản thừa kế, hoặc vừa cầm trên tay báo giá đảo nợ. Nó trả lời câu hỏi "trả thêm $500 mỗi tháng có đáng không?" bằng một con số năm và một con số tiền — cách trung thực duy nhất để so sánh $500 đó với bất kỳ việc gì khác bạn có thể làm với số tiền ấy.
Lưu ý về phạm vi áp dụng: bảng tính mô phỏng khoản vay thế chấp mua nhà lãi suất cố định kiểu Mỹ, tính bằng đô la Mỹ (USD), trả gốc và lãi đều nhau hằng tháng theo công thức niên kim. Ở Việt Nam, vay mua nhà thường có lãi suất ưu đãi vài năm đầu rồi thả nổi theo kỳ điều chỉnh, và nhiều ngân hàng thu phí trả nợ trước hạn khoảng 1–3% dư nợ trả trước trong những năm đầu. Bạn vẫn dùng được công cụ này để ước lượng nếu quy về một mức lãi suất cố định tương đương, nhưng hãy tự trừ phần phí phạt và nhớ rằng lãi suất thả nổi có thể làm kết quả lệch đi.
Điền các ô như thế nào
Toàn bộ số liệu ở đây nằm trong hợp đồng tín dụng ban đầu và sao kê gần nhất của bạn.
| Ô nhập | Lấy ở đâu | Khoảng thường gặp |
|---|---|---|
| Số tiền vay ban đầu | Hồ sơ giải ngân — số tiền vay ngày đầu tiên, không phải dư nợ hôm nay. | $100,000 – $1,000,000 |
| Thời hạn vay ban đầu | Hồ sơ giải ngân. Được nhập số lẻ, và sẽ làm tròn lên thành tháng chẵn. | 15, 20 hoặc 30 năm |
| Lãi suất | Lãi suất trên hợp đồng, tính theo năm, chưa gồm phí. Phải lớn hơn 0. | 2,5% – 9% |
| Thời hạn còn lại (năm + tháng) | Sao kê, hoặc đếm số kỳ trả còn lại. Hai ô này cộng dồn với nhau. | Tối đa bằng đúng thời hạn vay |
| Cách trả nợ | Chiến lược bạn chọn: trả thêm, trả 2 tuần/lần, tất toán ngay, hoặc giữ nguyên. | — |
| Trả thêm mỗi tháng / mỗi năm / một lần | Số tiền bạn thực sự cam kết được. Chỉ dùng khi chọn phương án trả thêm. | $50 – $2,000 mỗi tháng |
Dư nợ hôm nay là số được suy ra, không phải số bạn nhập: khoản vay gốc được chạy tới thời điểm mà thời hạn còn lại của bạn bắt đầu. Nếu dư nợ công cụ báo lệch với sao kê, hãy chỉnh nhẹ thời hạn còn lại cho tới khi hai con số khớp nhau.
Công thức tính
Khoản trả theo lịch chính là khoản niên kim chuẩn tính trên khoản vay ban đầu, với \(L\) = số tiền vay ban đầu, \(n\) = thời hạn tính bằng tháng, và \(r\) = lãi suất tháng (lãi suất năm ÷ 12 ÷ 100):
$$p=\frac{L\times r}{1-(1+r)^{-n}}$$Gọi \(s\) = số tháng đã trôi qua (thời hạn ban đầu trừ thời hạn còn lại), dư nợ mà chiến lược bắt đầu xuất phát chính là khoản vay đó chạy tới sau \(s\) tháng:
$$B=L(1+r)^{s}-p\times\frac{(1+r)^{s}-1}{r}$$Từ đó, quá trình tất toán chạy theo từng tháng, trong đó \(e_k\) là khoản trả thêm cộng vào kỳ trả thứ \(k\) (tính \(k=0\) là kỳ trả kế tiếp của bạn), cho tới khi dư nợ về 0:
$$B_{k+1}=B_k(1+r)-(p+e_k)$$Lãi tiết kiệm được là chênh lệch giữa hai con số lãi trọn đời khoản vay, và mỗi con số đó bằng tổng tiền đã trả trừ đi số tiền vay ban đầu:
$$\text{Lãi tiết kiệm được}=\left(n\times p-L\right)-\left(s\times p+\textstyle\sum_k \text{pay}_k-L\right)$$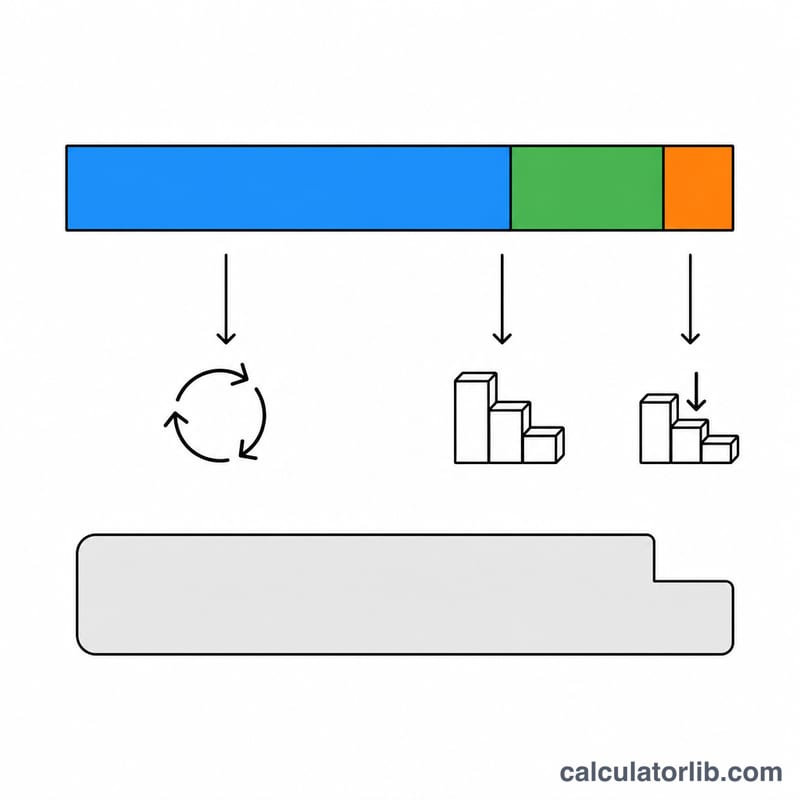
Ví dụ tính tay
Khoản vay $400,000, thời hạn 30 năm, lãi cố định 6%, còn lại 25 năm, và bạn bắt đầu trả thêm $500 mỗi tháng.
Trước hết là lãi suất tháng và số kỳ: \(r=0.06/12=0.005\), \(n=360\), số kỳ còn lại \(=300\) tháng, nên \(s=60\) tháng đã nằm lại phía sau.
$$p=\frac{400{,}000\times0.005}{1-(1.005)^{-360}}=2398.2021\ldots\rightarrow \$2{,}398.20$$Dư nợ còn đứng lại sau 60 kỳ trả đó:
$$B=400{,}000(1.005)^{60}-2398.2021\times\frac{(1.005)^{60}-1}{0.005}=\$372{,}217.43$$Từ giờ mỗi tháng bạn trả \(2398.2021+500=\$2{,}898.20\). Chạy tiếp lịch đó, dư nợ chạm 0 ở kỳ trả thứ 207 — tức 17 năm 3 tháng, so với 300 tháng (25 năm) mà bạn còn phải trả. Thời gian rút ngắn: \(300-207=93\) tháng, tức 7 năm 9 tháng.
207 kỳ trả đó cộng lại là $597,154.42. Cộng ngược 60 kỳ bạn đã trả trước đó theo mức cũ:
$$60\times2398.2021=\$143{,}892.13\qquad 143{,}892.13+597{,}154.42=\$741{,}046.55$$Tổng lãi trọn đời của hai kịch bản, và khoảng cách giữa chúng:
$$463{,}352.76-341{,}046.55=\$122{,}306.21\rightarrow \$122{,}306\text{ tiết kiệm được}$$ $$\frac{122{,}306.21}{463{,}352.76}\times100=26.4\%\rightarrow \text{giảm 26\% tiền lãi}$$Những chỗ dễ hiểu nhầm
"Tổng số tiền đã trả" bao gồm cả tiền bạn đã tiêu rồi. Con số $741,046.55 ở kịch bản trả sớm phía trên đã chứa $143,892.13 bạn trả trước khi áp dụng chiến lược. Nếu điều bạn muốn biết là "từ hôm nay trở đi tôi còn tốn bao nhiêu", hãy đọc dòng Số tiền còn phải trả — $597,154.42. Hai con số lệch nhau đúng 5 năm quá khứ, khoảng 19% con số tiêu đề, và đây là chỗ nhiều người đọc nhầm nhất.
"2 tuần/lần" thật ra không phải 2 tuần/lần. Lịch bên dưới vẫn là lịch tháng; nó cộng thêm nửa kỳ trả vào mỗi tháng thứ sáu, tương đương 13 kỳ trả tháng mỗi năm. Cùng số tiền một năm như phương án 2 tuần/lần thật, nhưng thời điểm khác — nên đừng kỳ vọng nó khớp từng tháng với báo giá "biweekly" của ngân hàng. Với khoản vay ví dụ, phương án này tất toán sau 21 năm 2 tháng và tiết kiệm $61,869.
Khoản trả thêm hằng năm rơi vào kỳ thứ 12 kể từ bây giờ, không phải tháng 12. Nó được cộng vào kỳ trả thứ 12 của lịch trả sớm và cứ 12 kỳ lại lặp lại — gắn với thời điểm bạn bắt đầu, không gắn với lịch dương, và cũng không được chia đều ra cả năm.
Có những dòng biến mất, và đó là cố ý. Dòng so sánh Trả hằng tháng chỉ hiện khi khoản trả mới của bạn giống hệt nhau mọi tháng — thêm một khoản trả thêm hằng năm hay một lần là dòng này biến mất, vì không còn một con số duy nhất để in ra. Nếu bạn chưa trả kỳ nào (thời hạn còn lại bằng đúng thời hạn vay), hai dòng còn lại cũng bị lược bỏ.
Một khoản trả thêm tí xíu vẫn tiết kiệm tiền thật nhưng lại báo 0. Trả thêm $1 mỗi tháng vào khoản vay ví dụ giúp tiết kiệm $393 tiền lãi nhưng chưa đủ rút ngắn trọn một tháng, nên thời điểm tất toán vẫn hiện 25 năm, ô Thời gian rút ngắn để trống chứ không ghi "0 tháng", và cả hai thanh phần trăm đều hiển thị 0%.
Hai ô thời hạn làm tròn theo hai kiểu khác nhau. Thời hạn vay ban đầu có số lẻ sẽ làm tròn lên tháng kế tiếp (10,51 năm thành 127 tháng), còn hai ô thời hạn còn lại làm tròn tới số gần nhất (25,1 năm vẫn là 300 tháng). Ô tháng không bị giới hạn ở 11 — 24 năm 15 tháng là 303 tháng hoàn toàn hợp lệ.
Điều kiện hợp lệ khá khắt khe. Lãi suất 0% bị từ chối chứ không được hiểu là vay không lãi; thời hạn còn lại dài hơn thời hạn vay cũng bị từ chối, và phép so sánh tính theo tháng, nên 30 năm 1 tháng đặt cạnh khoản vay 30 năm là lỗi. Ở phương án trả thêm, bạn cần ít nhất một khoản trả thêm dương và không có khoản nào âm — nhập −$100 mỗi tháng sẽ làm hỏng cả biểu mẫu dù bên cạnh có khoản $1,200 mỗi năm hợp lệ. Dấu phẩy trong số tiền vay thì được; ký hiệu tiền tệ thì không.
Cách đọc lịch trả nợ. Bảng luôn chạy hết thời hạn vay ban đầu, nên sau khi khoản vay kết thúc ở tháng 267 thì các cột trả sớm hiện $0.00 kéo dài tới tháng 360 — đó là khoản vay đã xong, không phải thiếu dữ liệu. Cột Gốc bằng khoản trả in ra trừ tiền lãi in ra, nên có thể lệch một xu so với mức giảm ở cột Dư nợ. Với thời hạn vượt quá khoảng 41 năm, bảng lịch không được vẽ, dù mọi con số tổng hợp vẫn được tính đầy đủ.
Câu hỏi thường gặp
Vì sao dư nợ công cụ hiện khác với sao kê của tôi?
Dư nợ được dựng lại từ khoản vay ban đầu và thời hạn còn lại, với giả định mọi kỳ trả từ trước tới nay đều đúng lịch, đúng số. Những lần bạn đã trả thêm trong quá khứ sẽ làm dư nợ thật khác đi. Hãy chỉnh thời hạn còn lại cho tới khi dư nợ báo ra khớp với sao kê, rồi mới đọc kết quả.
Tôi có nên cộng thuế và bảo hiểm vào khoản trả hằng tháng không?
Công cụ không hỏi khoản trả hằng tháng của bạn — nó tự suy ra khoản gốc-và-lãi từ chính khoản vay. Các khoản ký quỹ như thuế, phí bảo hiểm không bao giờ chạm vào phần gốc, nên cũng đừng đưa chúng vào ô trả thêm.
Trả thêm hằng tháng, hằng năm hay một khoản gộp — cái nào lợi hơn?
Cùng một đồng, đồng nào vào sớm hơn thì lợi hơn, vì nó ngừng sinh lãi sớm hơn. Với khoản vay ví dụ: $500 mỗi tháng tiết kiệm $122,306; $1,200 mỗi năm tiết kiệm $33,461; một khoản $5,000 ngay hôm nay tiết kiệm $16,769. Đều đặn thắng hoành tráng: phương án hằng tháng bỏ vào $6,000 một năm và về đích sớm 7 năm 9 tháng.
Vì sao "Lãi tiết kiệm được" là số tròn đô trong khi bảng có cả xu?
Ô kết quả nổi bật và các thanh so sánh làm tròn tới đô chẵn; bảng bên dưới giữ nguyên phần xu. Vẫn là một con số — $122,306.21 hiển thị thành $122,306. Phần trăm cũng làm tròn về số nguyên theo cùng cách.
Trả hết nợ nhà sớm có thực sự là quyết định đúng không?
Công cụ chỉ trả lời phần số học. Trả bớt khoản vay lãi 6% tương đương một mức sinh lời 6% chắc chắn, và đó là con số mạnh — nhưng hãy đặt nó cạnh các khoản tiết kiệm hưu trí có đối ứng, các khoản nợ lãi cao hơn (thẻ tín dụng, vay tiêu dùng) và quỹ dự phòng khẩn cấp. Quan trọng không kém: đọc kỹ hợp đồng xem có phí trả nợ trước hạn không — với các khoản vay tại Việt Nam, mức phí 1–3% dư nợ trả trước trong vài năm đầu là chuyện phổ biến và có thể nuốt mất một phần đáng kể số lãi bạn tiết kiệm được.
Xem thêm: Công Cụ Tính Thời Gian Trả Hết Nợ Vay Mua Nhà — ước tính nhanh thời điểm trả hết nợ từ dư nợ, lãi suất và số tiền trả hằng tháng.