Что показывает калькулятор
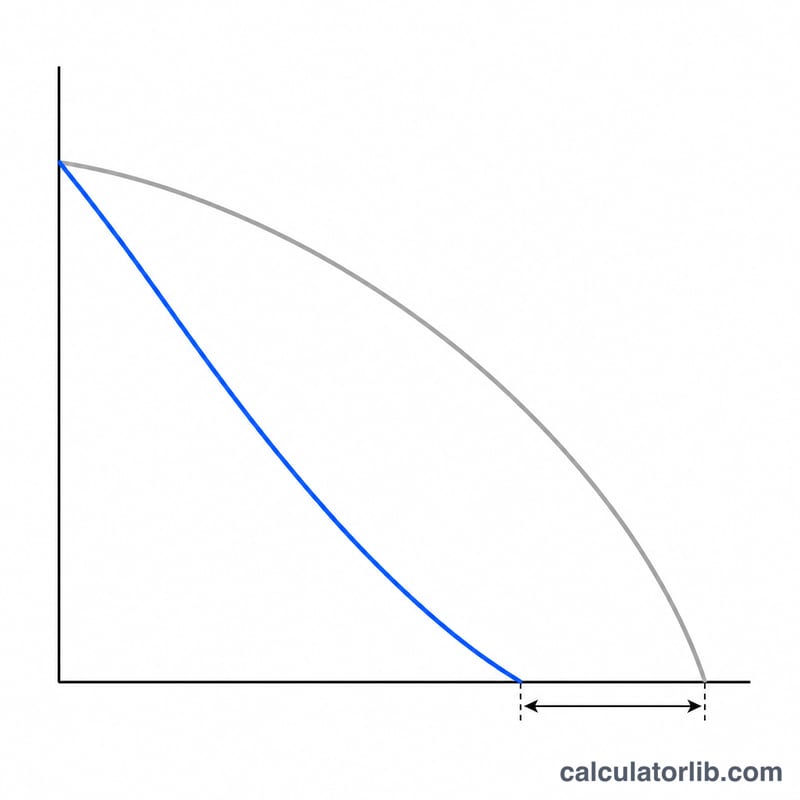
Калькулятор берёт ипотеку, которую вы уже какое-то время платите, и считает, что будет, если начать гасить её быстрее: доплачивать каждый месяц, раз в год, внести разовый взнос, перейти на «график раз в две недели» или закрыть остаток целиком прямо сегодня. На выходе — момент, когда кредит реально будет закрыт, сумма процентов, которую вы не отдадите банку, и помесячный график рядом с тем, по которому вы идёте сейчас.
За такой расчёт обычно берутся в конкретный момент: подняли зарплату, пришла премия, досталось наследство или банк прислал предложение о рефинансировании. Калькулятор превращает вопрос «а стоят ли эти $500 в месяц того?» в количество лет и количество долларов — единственный честный способ сравнить эти $500 со всем остальным, на что их можно было бы потратить.
Важно понимать масштаб инструмента: он построен на американской ипотеке — фиксированная ставка, аннуитетный платёж, суммы в долларах США. Сама математика аннуитета универсальна, так что для российской ипотеки с фиксированной ставкой расчёт тоже работает — просто читайте суммы в своей валюте. А вот правила отличаются: в США в договоре может стоять штраф за досрочное погашение (prepayment penalty), тогда как в России закон разрешает гасить кредит досрочно без штрафов, уведомив банк, и позволяет выбрать, что сокращать — срок или размер платежа. Здесь всегда сокращается срок, а платёж остаётся прежним.
Что вписывать в поля
Все цифры есть в кредитном договоре и в последней выписке по счёту.
| Поле | Откуда взять | Типичные значения |
|---|---|---|
| Исходная сумма кредита | Кредитный договор — сумма, которую вы взяли в самом начале, а не сегодняшний остаток. | $100,000 – $1,000,000 |
| Исходный срок кредита | Кредитный договор. Дробные значения допустимы и округляются вверх до целого месяца. | 15, 20 или 30 лет |
| Процентная ставка | Ставка по договору, годовая, без учёта комиссий. Должна быть больше нуля. | 2,5% – 9% |
| Оставшийся срок (годы + месяцы) | Выписка по счёту или подсчёт оставшихся платежей. Два поля складываются. | Вплоть до полного срока |
| Вариант погашения | Стратегия на ваш выбор: доплаты, раз в две недели, закрыть всё сейчас или ничего не менять. | — |
| Доплата в месяц / в год / разовая | Столько, сколько вы реально готовы платить. Используется только в варианте с доплатами. | $50 – $2,000 в месяц |
Текущий остаток долга не вводится, а выводится: исходный кредит «проматывается» вперёд до момента, с которого начинается оставшийся срок. Если показанный остаток расходится с выпиской, подвигайте оставшийся срок, пока цифры не сойдутся.
Формулы
Плановый платёж — это обычный аннуитет по исходному кредиту, где \(L\) — исходная сумма, \(n\) — срок в месяцах, \(r\) — месячная ставка (годовая ÷ 12 ÷ 100):
$$p=\frac{L\times r}{1-(1+r)^{-n}}$$Пусть \(s\) — число уже прошедших месяцев (исходный срок минус оставшийся). Тогда остаток, с которого стартует стратегия, — это тот же кредит, прокрученный вперёд на \(s\) месяцев:
$$B=L(1+r)^{s}-p\times\frac{(1+r)^{s}-1}{r}$$Дальше погашение считается помесячно, где \(e_k\) — доплата к платежу \(k\) (при \(k=0\) это ваш ближайший платёж), пока остаток не обнулится:
$$B_{k+1}=B_k(1+r)-(p+e_k)$$Экономия на процентах — разница между двумя суммами процентов за весь срок, а каждая из них равна сумме всех платежей минус исходная сумма кредита:
$$\text{Экономия на процентах}=\left(n\times p-L\right)-\left(s\times p+\textstyle\sum_k \text{плат}_k-L\right)$$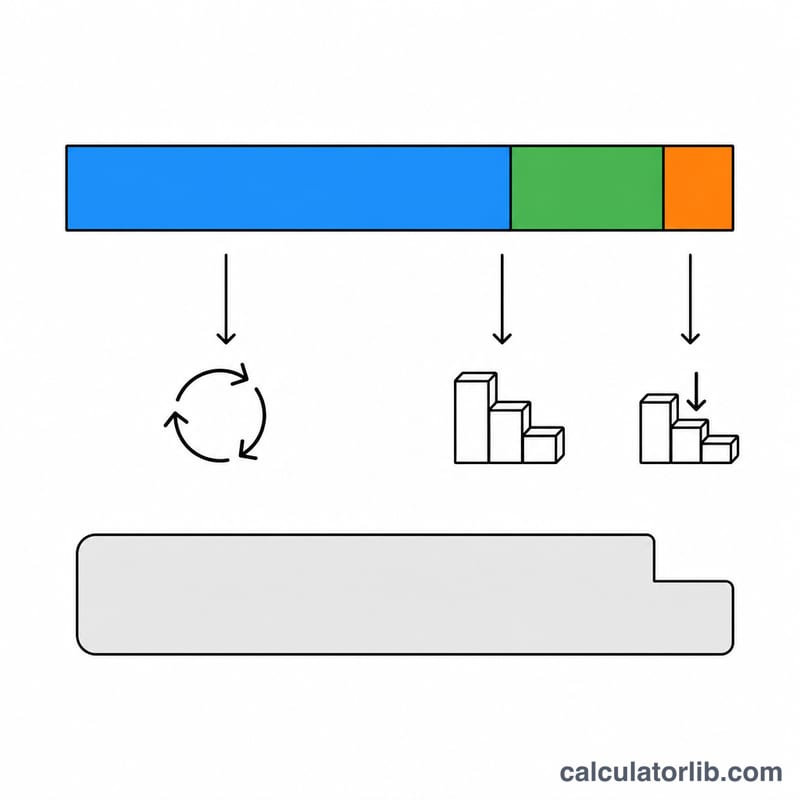
Разбор на примере
Кредит $400,000, срок 30 лет, ставка 6% годовых, осталось 25 лет — и вы начинаете доплачивать по $500 в месяц.
Сначала месячная ставка и сроки: \(r=0.06/12=0.005\), \(n=360\), осталось \(=300\) месяцев, значит \(s=60\) месяцев уже позади.
$$p=\frac{400{,}000\times0.005}{1-(1.005)^{-360}}=2398.2021\ldots\rightarrow \$2{,}398.20$$Остаток долга после этих 60 платежей:
$$B=400{,}000(1.005)^{60}-2398.2021\times\frac{(1.005)^{60}-1}{0.005}=\$372{,}217.43$$Теперь каждый месяц уходит \(2398.2021+500=\$2{,}898.20\). Прокручиваем график вперёд: остаток обнуляется на платеже номер 207 — это 17 лет и 3 месяца против 300 месяцев (25 лет), которые вам оставались. Экономия времени: \(300-207=93\) месяца, то есть 7 лет и 9 месяцев.
Эти 207 платежей в сумме дают $597,154.42. Прибавим 60 платежей, которые вы уже внесли по старой сумме:
$$60\times2398.2021=\$143{,}892.13\qquad 143{,}892.13+597{,}154.42=\$741{,}046.55$$Проценты за весь срок в обоих сценариях и разрыв между ними:
$$463{,}352.76-341{,}046.55=\$122{,}306.21\rightarrow \$122{,}306\text{ экономии}$$ $$\frac{122{,}306.21}{463{,}352.76}\times100=26.4\%\rightarrow \text{на 26\% меньше процентов}$$Тонкости, о которые все спотыкаются
«Всего выплат» включает деньги, которые вы уже потратили. Итог $741,046.55 из примера содержит те самые $143,892.13, что были уплачены до старта стратегии. Если вам нужен ответ на вопрос «сколько это будет стоить мне начиная с сегодняшнего дня», смотрите строку Осталось выплатить — там $597,154.42. Разница — пять лет истории, около 19% от крупной цифры, и именно её чаще всего читают неправильно.
«Раз в две недели» — на самом деле не раз в две недели. Внутри всё равно месячный график: каждый шестой месяц добавляется половина платежа, что за год даёт 13 месячных платежей. Сумма за год такая же, как у настоящей двухнедельной схемы, но моменты списаний другие — поэтому не ждите совпадения месяц в месяц с расчётом банка. На кредите из примера долг закрывается за 21 год и 2 месяца, экономия — $61,869.
Годовая доплата приходится на 12-й платёж, а не на декабрь. Она применяется к 12-му платежу нового графика и далее каждые 12 платежей — привязка идёт к моменту старта, а не к календарю, и сумма не размазывается по году.
Часть строк исчезает намеренно. Строка сравнения Платёж в месяц показывается только тогда, когда новый платёж одинаков во все месяцы: добавьте годовую или разовую доплату — и она пропадёт, потому что единого числа просто нет. Если ещё не внесено ни одного платежа (оставшийся срок равен полному), обе строки «Осталось…» тоже скрываются.
Крошечная доплата может реально сэкономить деньги и всё равно показать ноль. $1 в месяц на кредите из примера экономит $393 процентов, но не сокращает срок ни на один полный месяц: погашение по-прежнему читается как 25 лет, Экономия времени остаётся пустой (а не «0 месяцев»), и оба процентных индикатора показывают 0%.
Поля сроков округляются по-разному. Дробный исходный срок округляется вверх до следующего целого месяца (10,51 года превращается в 127 месяцев), а поля оставшегося срока округляются до ближайшего целого (25,1 года так и остаётся 300 месяцами). Поле месяцев не ограничено значением 11 — «24 года и 15 месяцев» — законные 303 месяца.
Проверки строгие. Ставка 0% отклоняется, а не трактуется как беспроцентный кредит; оставшийся срок больше исходного отклоняется, причём сравнение идёт в месяцах — поэтому 30 лет и 1 месяц против 30-летнего кредита не пройдут. В варианте с доплатами нужна хотя бы одна положительная доплата и ни одной отрицательной: значение −$100 в месяц забракует всю форму, даже если рядом стоит корректная годовая доплата $1,200. Запятые в сумме кредита допустимы, знак валюты — нет.
Как читать график. Таблица всегда расписана на полный исходный срок, поэтому после закрытия кредита на 267-м месяце колонки нового графика показывают $0.00 вплоть до 360-го месяца — это значит, что кредита больше нет, а не что данных не хватило. Колонка «Основной долг» — это напечатанный платёж минус напечатанные проценты, так что она может отличаться на цент от изменения остатка. При сроке примерно свыше 41 года график не строится вовсе, но все итоговые цифры всё равно считаются.
Частые вопросы
Почему показанный остаток не совпадает с выпиской банка?
Остаток восстанавливается из исходной суммы и оставшегося срока в предположении, что все платежи до сих пор шли строго по графику. Если вы уже вносили доплаты, реальный остаток будет другим. Подвигайте оставшийся срок, пока показанный остаток не совпадёт с выпиской, и только потом читайте результаты.
Нужно ли включать в платёж налоги и страховку?
Калькулятор вообще не спрашивает ваш платёж — он сам выводит платёж по основному долгу и процентам из параметров кредита. Страховка и налоги (в США они идут через эскроу-счёт) основного долга не касаются, поэтому в поля доплат их тоже не вносите.
Доплата каждый месяц, раз в год или один крупный взнос — что выгоднее?
Доллар в доллар выигрывают деньги, внесённые раньше: они раньше перестают обрастать процентами. На кредите из примера $500 в месяц экономят $122,306; $1,200 раз в год — $33,461; разовые $5,000 сегодня — $16,769. Регулярность важнее размера: ежемесячный вариант вносит $6,000 в год и закрывает кредит на 7 лет и 9 месяцев раньше.
Почему «Экономия на процентах» — круглая сумма, если в таблице есть центы?
Баннер экономии и полосы сравнения округляют до целых долларов, а таблица под ними сохраняет центы. Цифра одна и та же: $122,306.21 в баннере становится $122,306. Проценты округляются до целых точно так же.
А вообще стоит ли гасить ипотеку досрочно?
Калькулятор отвечает только за арифметику. Досрочное погашение ипотеки под 6% — это гарантированные 6% доходности, и это много. Но сравните их с пенсионными накоплениями и взносами работодателя, с более дорогими долгами и с подушкой безопасности — и обязательно проверьте договор на штраф за досрочное погашение (в российских кредитах такого штрафа быть не может, в американских — вполне).
Как различные стратегии погашения сравниваются
В каждой строке ниже используется один и тот же кредит, поэтому меняется только стратегия погашения. Общие допущения:
- Первоначальная сумма кредита $300 000, первоначальный срок 30 лет, фиксированная ставка контракта 6,5% в год.
- Оставшийся срок 27 лет (324 платежа), первый оставшийся платеж в сентябре 2026 г.
- Плановый платеж основной суммы и процентов \(M = \$1{,}896.20\) в месяц, из
$$M = 300{,}000\cdot\frac{r(1+r)^{360}}{(1+r)^{360}-1},\qquad r=\frac{6.5}{1200}=0.00541667$$
Остаток на сегодняшний день, подразумеваемый 324 оставшимися платежами, составляет
$$B_{0} = 1{,}896.20\cdot\frac{1-(1+0.00541667)^{-324}}{0.00541667} \approx \$289{,}251$$
Процент ниже — это процент только на оставшийся остаток (процент, уже выплаченный в первые 3 года, не учитывается). Предполагается, что каждый дополнительный доллар применяется к основной сумме в месяц, когда он выплачивается. Строка «раз в две недели» — это распространенная договоренность в Северной Америке, смоделированная как 13 полных платежей в год (дополнительно \(1{,}896.20/12 = \$158.02\) в месяц); обслуживающее предприятие, которое фактически зачисляет деньги каждые две недели, погашает немного быстрее.
| Стратегия | Дополнительно выплачено в год | Месяцев до погашения | Дата погашения | Выплаченные проценты (оставшийся срок) | Сэкономленные проценты по сравнению с базовым |
|---|---|---|---|---|---|
| Без изменений (базовый сценарий) | $0 | 324 (27 л 0 мес) | Август 2053 | ≈ $325 120 | — |
| +$100 в месяц | $1 200 | 285 (23 л 9 мес) | Май 2050 | ≈ $278 550 | ≈ $46 570 |
| +$500 в месяц | $6 000 | 197 (16 л 5 мес) | Январь 2043 | ≈ $181 340 | ≈ $143 780 |
| $1 200 один раз в год | $1 200 | 286 (23 л 10 мес) | Июнь 2050 | ≈ $279 600 | ≈ $45 500 |
| $10 000 единовременно сейчас | $10 000 (только один раз) | 296 (24 л 8 мес) | Апрель 2051 | ≈ $281 700 | ≈ $43 400 |
| Раз в две недели (13 платежей/год) | $1 896 (один дополнительный платеж) | 267 (22 л 3 мес) | Ноябрь 2048 | ≈ $257 750 | ≈ $67 400 |
Видны два паттерна, и оба следуют непосредственно из арифметики. Во-первых, $1 200, распределенные на год, лучше, чем $1 200, выплаченные в конце года (285 месяцев против 286, примерно на $1 000 больше сэкономленных процентов), потому что каждый ежемесячный платеж перестает начисляться раньше. Во-вторых, единовременный платеж в размере $10 000 экономит меньше, чем $100 в месяц, даже несмотря на то, что $10 000 — это намного больше денег авансом — повторяющийся платеж в конечном итоге способствует $27 000+ основной суммы. Сравнение последних двух столбцов строка за строкой — это честное сравнение: стоимость в год в зависимости от избегаемых процентов.
Все цифры предполагают, что процентная ставка остается фиксированной на весь оставшийся срок, что ни один платеж не пропускается или не сокращается, и что ничто не меняется в отношении кредита. По кредиту с переменной ставкой каждое число здесь будет меняться при следующем сбросе ставки.
Определенные термины погашения ипотеки
| Термин | Определение |
|---|---|
| Основная сумма | Сумма денег, все еще причитающихся по самому кредиту, исключая проценты — это то, что сокращает дополнительный платеж, и то, к чему калькулятор стремится к нулю. |
| Первоначальная сумма кредита | Сумма, заимствованная при закрытии, введенная как originalLoanAmount; она используется только для получения планового платежа \(M\), а не как текущий долг. |
| Текущий (оставшийся) остаток | Что вы должны сегодня; калькулятор воссоздает это как текущую стоимость оставшихся платежей, \(B_{0}=M\cdot\frac{1-(1+r)^{-N}}{r}\), вместо того чтобы просить это у вас. |
| Первоначальный срок | Полный период погашения, на который был выписан кредит (обычно 30, 25, 20 или 15 лет), введенный как originalLoanTermYears. |
| Оставшийся срок | Платежи, все еще впереди, введенные как remainingTermYears плюс remainingTermMonths, что дает \(N\) месяцев в базовом графике. |
| Плановый платеж (О&П) | Фиксированный платеж основной суммы и процентов, требуемый контрактом, вычисляется здесь из первоначальной суммы, ставки и срока — не включая налоги или страховку. |
| Ежемесячная периодическая ставка | Годовая номинальная ставка, разделенная на 12, \(r=\text{ставка}/1200\) как десятичная дробь, которая является ставкой, фактически начисляемой на остаток каждый месяц в цикле амортизации. |
| Ставка контракта в сравнении с АПР | Ставка контракта — это процентная ставка, указанная в кредитном контракте, и это правильный ввод здесь; АПР — это раскрываемая цифра, которая учитывает определенные сборы и переоценивает проценты, фактически начисленные на остаток. |
| Амортизация | Процесс, при котором каждый платеж сначала покрывает проценты за этот месяц и применяет остаток к основной сумме, так что доля основной суммы растет со временем — таблица месяц за месяцем, которую печатает калькулятор. |
| Сэкономленные проценты | Общие проценты согласно базовому графику минус общие проценты согласно графику погашения, только в течение оставшегося срока. |
| Единовременный платеж | Один единовременный платеж (поле extraPaymentOneTime), применяемый в первый месяц, \(k=1\), проекции. |
| Раз в две недели | Выплата половины ежемесячного платежа каждые две недели, что дает 26 половинных платежей = 13 полных платежей в год; калькулятор моделирует это как один дополнительный платеж, распределенный на 12 месяцев. |
| ОПНС в сравнении с О&П | ОПНС — это основная сумма, проценты, налоги и страховка — сумма, которую многие заемщики фактически выплачивают; этот калькулятор работает только с О&П, поэтому любая часть условного платежа вашего счета должна быть исключена из входных данных. |
| Условный счет | Счет, который обслуживающее предприятие использует для сбора и оплаты налогов на имущество и страховки от вашего имени; это не часть долга и не моделируется здесь. |
| Штраф за досрочное погашение | Договорный сбор за досрочное погашение или превышение порогового значения — ограничен или запрещен в некоторых юрисдикциях и разрешен в других, поэтому проверьте свой контракт; калькулятор предполагает отсутствие такого сбора. |
| Сокращение основной суммы | Дополнительный платеж, применяемый сразу же для уменьшения основной суммы, что делает каждая дополнительная сумма в этой модели. |
| Применение авансового платежа | Альтернативный способ обработки, при котором обслуживающее предприятие откладывает дополнительные деньги в сторону вашего следующего платежа вместо уменьшения основной суммы — это не дает экономии процентов и аннулирует показанные результаты. |
| Переоформление (переамортизация) | Обслуживающее предприятие пересчитывает требуемый ежемесячный платеж на первоначальную дату окончания после значительного сокращения основной суммы, что снижает платеж вместо сокращения срока; этот калькулятор всегда сохраняет платеж фиксированным и сокращает срок. |
Что на самом деле означает ваш результат погашения
- Сэкономленные проценты — это номинальная, недисконтированная сумма. Цифра складывает доллары, которые были бы выплачены в течение десятилетий, и рассматривает доллар в 2050 году как равный доллару сегодня. Это не текущая стоимость, не инфляционно-корректированное и не число после налогообложения. Экономия, скажем, $46 570, распределенная на 24 года, — это намного меньшее количество в деньгах сегодня, чем та же сумма, полученная сейчас.
- Дата погашения основана на двух предположениях. Во-первых, что процентная ставка остается фиксированной на весь оставшийся срок — по кредиту с переменной или изменяемой ставкой график меняется при каждом сбросе. Во-вторых, что каждый дополнительный платеж действительно зачисляется на основную сумму в показанный месяц. Если обслуживающее предприятие применяет дополнительные средства как «авансово» в сторону следующего платежа, а не как сокращение основной суммы, прогнозируемая дата и экономия процентов не происходят.
- Требуемый ежемесячный платеж не снижается. Дополнительные платежи покупают более короткий срок, а не более легкий счет. Договорной платеж остается неизменным до исчезновения кредита — если только кредитор не выполнит переоформление, которое переамортизирует уменьшенный остаток на первоначальную дату окончания и снижает платеж, отказываясь от большей части сокращения срока. Переоформление предлагается на усмотрение обслуживающего предприятия, часто с сбором и минимальным сокращением основной суммы.
- Условные расходы продолжаются после погашения. Налоги на имущество, страховка домовладельца/здания и любая ипотечная страховка или членские взносы исключены из каждой цифры здесь. Когда кредит заканчивается, условная часть вашего ежемесячного расхода просто становится счетом, который вы платите напрямую; исчезает только часть основной суммы и процентов.
- Налоговая обработка может снизить стоимость сэкономленных процентов. В Соединенных Штатах налогоплательщики, которые распределяют по статьям, могут вычитать квалифицирующиеся ипотечные проценты, поэтому избежание доллара процентов стоит им меньше доллара — примерно \((1-t)\) из него, где \(t\) является предельной ставкой. Большинство файлов берут стандартный вычет и не получают никакого такого смещения, и другие страны обрабатывают ипотечные проценты очень по-разному (некоторые позволяют облегчение, многие не позволяют). Калькулятор сообщает проценты до налогообложения во всех случаях.
- Стандартной фактической базой является сама ставка кредита. Досрочное погашение основной суммы избегает процентов ровно по ставке контракта, поэтому возврат дополнительного платежа до налога и перед любыми сборами равен ставке кредита — 6,5% в сравнении выше. Это число, с которым следует сравнивать результат; калькулятор указывает эффект, а не то, стоит ли это того для вас.
- Результаты зависят от обслуживающего предприятия и иллюстративны. Даты выставления платежей, соглашения о количестве дней, округление, любой штраф за досрочное погашение в вашем контракте и точный оставшийся остаток в книгах обслуживающего предприятия все немного изменят итоги. Этот инструмент является проекцией, а не предложением погашения — юридически обязательная цифра погашения, действительная только через установленную дату, должна поступать от обслуживающего предприятия кредита.
Этот раздел содержит общую информацию о том, как работает расчет, а не финансовый, налоговый или юридический совет, и это не рекомендация за или против досрочного погашения какого-либо конкретного кредита. Для решений о вашей собственной ипотеке проконсультируйтесь с квалифицированным специалистом, который может увидеть вашу полную ситуацию и условия вашего контракта.
См. также: Калькулятор погашения ипотеки — быстрая оценка даты полного погашения по остатку, ставке и ежемесячному платежу.