這個計算器能告訴你什麼
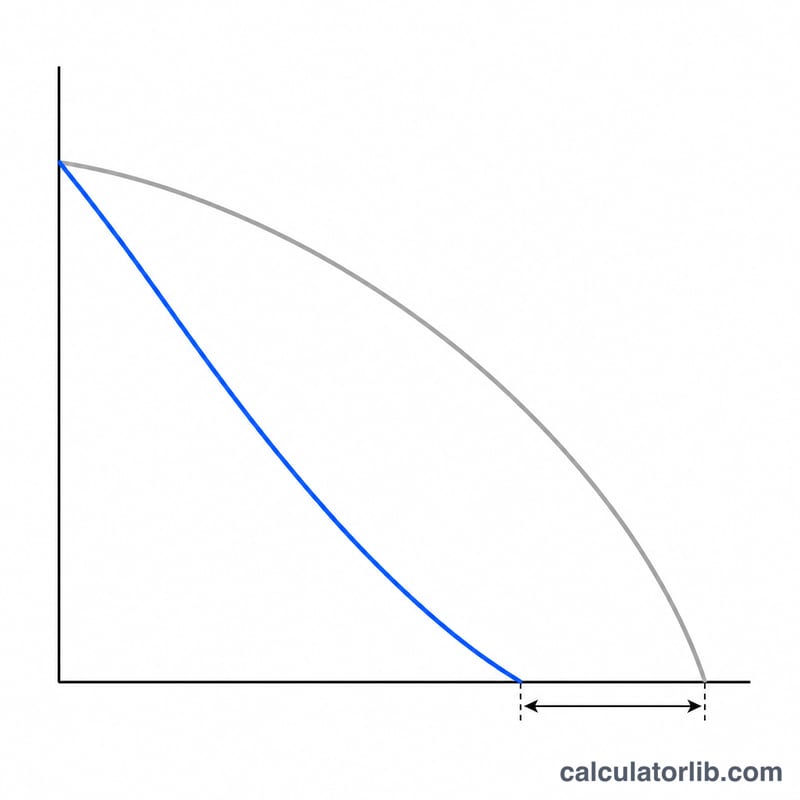
如果你的房貸已經繳了一段時間,這個工具會算出「加速還款」到底有多大效果:每月多還一點、每年多還一筆、一次性投入一筆錢、採用「雙週繳」加速法,或是今天直接把餘額全部清償。它會告訴你貸款真正結清的時間、可以少付多少利息,並把新的還款計畫與你目前走的那一條逐月並列比較。
適用範圍:本計算器以美國房貸的邏輯為基礎——固定利率、按月攤還本金加利息(P&I),金額以美元表示。台灣房貸多為機動利率、常見兩到三年的寬限期,提前清償還可能產生違約金或手續費,實際條件請以貸款契約與銀行規定為準。不過只要利率固定、按月攤還,這裡的數學同樣適用於任何國家的房貸。
大家通常是在某個特定時刻想到它:加薪、領到年終、收到一筆遺產,或剛拿到重貸報價。它會用「幾年」和「多少錢」來回答「每月多還 $500 值不值得?」——在把這 $500 拿去做別的用途之前,這是唯一誠實的比較方式。
各欄位怎麼填
這裡的資料全部來自你當初的貸款文件,以及最近一期的還款對帳單。
| 欄位 | 資料從哪來 | 常見範圍 |
|---|---|---|
| 原始貸款金額 | 對保/撥款文件上第一天實際借到的金額,不是今天的餘額。 | $100,000 – $1,000,000 |
| 原始貸款年限 | 貸款文件。可填小數,系統會無條件進位到整月。 | 15、20 或 30 年 |
| 年利率 | 契約上的名目年利率,未計手續費,必須大於零。 | 2.5% – 9% |
| 剩餘年限(年 + 月) | 對帳單,或直接數還剩幾期。兩個欄位會相加。 | 不得超過原始年限 |
| 還款方式 | 你選的策略:額外還款、雙週繳、立即全額清償,或維持原狀。 | — |
| 每月/每年/一次性額外還款 | 你真的做得到的金額。僅在「額外還款」模式下生效。 | 每月 $50 – $2,000 |
今天的餘額是推算出來的,不用自己填:系統會把原始貸款依攤還表往前跑到剩餘年限開始的那一期。如果算出來的餘額和你的對帳單有落差,微調剩餘年限,直到兩邊對得上為止。
計算公式
月付金就是原始貸款的標準年金公式,其中 \(L\) = 原始貸款金額、\(n\) = 總期數(月)、\(r\) = 月利率(年利率 ÷ 12 ÷ 100):
$$p=\frac{L\times r}{1-(1+r)^{-n}}$$令 \(s\) = 已經繳過的月數(原始年限減去剩餘年限),策略起算時的本金餘額,就是這筆貸款往前跑 \(s\) 個月後的結果:
$$B=L(1+r)^{s}-p\times\frac{(1+r)^{s}-1}{r}$$接著逐月推算,其中 \(e_k\) 是第 \(k\) 期加上的額外還款(\(k=0\) 代表你下一期的還款),一直算到餘額歸零為止:
$$B_{k+1}=B_k(1+r)-(p+e_k)$$節省的利息就是兩種方案終身利息的差額,而終身利息 = 總還款額 − 原始貸款金額:
$$\text{節省利息}=\left(n\times p-L\right)-\left(s\times p+\textstyle\sum_k \text{付款}_k-L\right)$$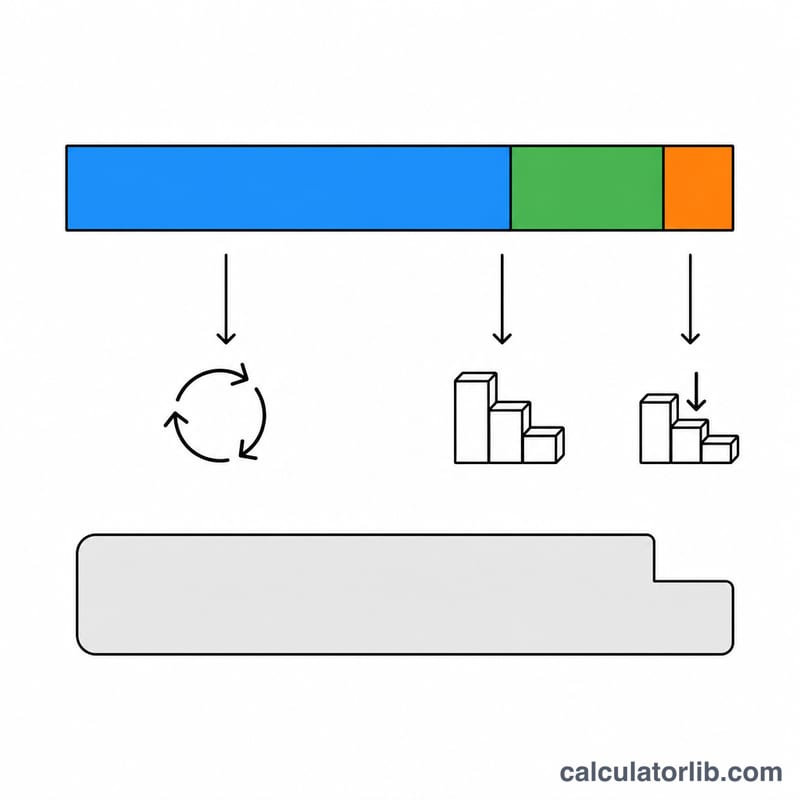
實例試算
一筆 $400,000 的貸款,30 年期、固定利率 6%,目前還剩 25 年,你決定從現在起每月多還 $500。
先算月利率與期數:\(r=0.06/12=0.005\)、\(n=360\)、剩餘 \(=300\) 個月,因此已經繳過 \(s=60\) 個月。
$$p=\frac{400{,}000\times0.005}{1-(1.005)^{-360}}=2398.2021\ldots\rightarrow \$2{,}398.20$$繳完那 60 期之後剩下的餘額:
$$B=400{,}000(1.005)^{60}-2398.2021\times\frac{(1.005)^{60}-1}{0.005}=\$372{,}217.43$$從現在起,每月實付 \(2398.2021+500=\$2{,}898.20\)。照這樣推算下去,餘額會在第 207 期歸零——也就是 17 年 3 個月,相對於原本還剩的 300 個月(25 年)。省下的時間:\(300-207=93\) 個月,等於 7 年 9 個月。
這 207 期合計 $597,154.42。再把你先前用舊金額繳掉的 60 期加回來:
$$60\times2398.2021=\$143{,}892.13\qquad 143{,}892.13+597{,}154.42=\$741{,}046.55$$兩種做法的終身利息,以及兩者的差距:
$$463{,}352.76-341{,}046.55=\$122{,}306.21\rightarrow \$122{,}306\text{ 節省}$$ $$\frac{122{,}306.21}{463{,}352.76}\times100=26.4\%\rightarrow \text{利息減少 26\%}$$最容易被誤解的幾件事
「總還款額」包含你早就花掉的錢。上面那個 $741,046.55 的提前還款總額,裡面含有策略開始前你已經繳出去的 $143,892.13。如果你真正想知道的是「從今天算起我還要付多少」,請改看剩餘還款額那一列——$597,154.42。兩者差了五年的歷史紀錄,約佔標題數字的 19%,這也是最多人看錯的一欄。
「雙週繳」其實不是真的雙週繳。底層仍然是月繳表;它的做法是每六個月多加半期還款,一年下來等於繳了 13 期月付金。全年投入的錢和真正的雙週繳一樣,但時間點不同——所以不要期待它和銀行的雙週繳報價逐月吻合。以上面那筆貸款為例,它會在 21 年 2 個月結清,省下 $61,869。
每年一次的額外還款落在「12 期之後」,不是每年 12 月。它會加在新還款計畫的第 12 期,之後每 12 期再加一次——綁的是你開始的時間點,不是日曆年度,也不會平均攤到全年。
有些列會故意消失。每月還款的比較列,只有在你的新月付金每個月都相同時才會顯示;一旦加入每年或一次性的額外還款,它就會不見,因為根本沒有單一數字可以印。若你還沒開始還款(剩餘年限等於原始年限),兩列剩餘資料也會一併省略。
極小額的額外還款會真的省到錢,卻顯示為零。以範例貸款來說,每月多還 $1 可以省下 $393 利息,但省不到完整的一個月,所以清償時間仍顯示 25 年,縮短時間會留白而不是寫「0 個月」,兩條百分比長條也都是 0%。
兩組年限欄位的進位規則不同。原始年限若填小數會無條件進位到下一個整月(10.51 年變成 127 個月);剩餘年限的兩個欄位則各自四捨五入到整數(25.1 年仍是 300 個月)。月份欄沒有 11 的上限——24 年又 15 個月是合法的 303 個月。
驗證規則很嚴格。利率填 0% 會被拒絕,不會被當成無息貸款;剩餘年限超過原始年限也會被拒絕,而且是以「月」為單位比較,所以 30 年又 1 個月對上 30 年期貸款就會失敗。在「額外還款」模式下,至少要有一項為正數,且不得出現負數——就算旁邊填了合法的每年 $1,200,只要每月欄位是 −$100,整筆送出就會被退回。貸款金額中的逗號沒問題,但加上貨幣符號不行。
攤還表怎麼看。表格一律列滿原始年限,所以貸款在第 267 期結清之後,提前還款那幾欄會一路顯示 $0.00 到第 360 期——那代表貸款已經結束,不是資料遺漏。「本金」欄位是印出的還款額減去印出的利息,因此可能和餘額欄的變動差個一分錢。年限超過約 41 年時,攤還表就不會繪製,但所有摘要數字仍會照常計算。
不同還款策略的比較
下面的每一行都使用相同的貸款,只有還款策略改變。共同假設:
- 原始貸款金額 $300,000,原始期限 30 年,固定票面利率年 6.5%。
- 剩餘期限 27 年(324 次付款),首次剩餘付款在 2026 年 9 月。
- 計畫本金和利息付款 \(M = \$1{,}896.20\) 每月,來自
$$M = 300{,}000\cdot\frac{r(1+r)^{360}}{(1+r)^{360}-1},\qquad r=\frac{6.5}{1200}=0.00541667$$
今天由 324 次剩餘付款隱示的餘額是
$$B_{0} = 1{,}896.20\cdot\frac{1-(1+0.00541667)^{-324}}{0.00541667} \approx \$289{,}251$$
下面的利息僅是在剩餘餘額上的利息(前 3 年已支付的利息不計算)。假設每一額外美元都在支付月份應用於本金。"雙週風格"行是常見的北美安排,建模為每年 13 次完整付款(每月額外 \(1{,}896.20/12 = \$158.02\));實際上每兩週撥款一次的服務商支付速度邊際更快。
| 策略 | 每年額外支付 | 還款月數 | 還款日期 | 支付的利息(剩餘期限) | 與基準相比節省的利息 |
|---|---|---|---|---|---|
| 無變化(基準) | $0 | 324 (27 年 0 個月) | 2053 年 8 月 | ≈ $325,120 | — |
| 每月 +$100 | $1,200 | 285 (23 年 9 個月) | 2050 年 5 月 | ≈ $278,550 | ≈ $46,570 |
| 每月 +$500 | $6,000 | 197 (16 年 5 個月) | 2043 年 1 月 | ≈ $181,340 | ≈ $143,780 |
| 每年一次 $1,200 | $1,200 | 286 (23 年 10 個月) | 2050 年 6 月 | ≈ $279,600 | ≈ $45,500 |
| 現在一次性 $10,000 | $10,000 (僅限一次) | 296 (24 年 8 個月) | 2051 年 4 月 | ≈ $281,700 | ≈ $43,400 |
| 雙週風格(每年 13 次付款) | $1,896 (一次額外付款) | 267 (22 年 3 個月) | 2048 年 11 月 | ≈ $257,750 | ≈ $67,400 |
兩種模式是可見的,兩者都直接遵循算術。首先,$1,200 分散在一年內勝過年底支付 $1,200 (285 個月對 286 個月,大約節省 $1,000 更多利息),因為每月分期付款停止更早產生利息。其次,一次性 $10,000 節省的利息少於每月 $100,即使 $10,000 是前期遠大於的金額 — 經常性付款最終貢獻 $27,000+ 的本金。逐行比較最後兩列是誠實的比較:每年成本與避免的利息。
所有數字假設利率在整個剩餘期限內保持固定,沒有付款遺漏或減少,並且貸款的其他任何內容都不變。在可調利率貸款上,這裡的每個數字都會隨著下一次利率重置而移動。
抵押貸款還款術語定義
| 術語 | 定義 |
|---|---|
| 本金 | 貸款上仍欠的金錢金額,不包括利息 — 這是額外付款減少的金額,也是計算器推向零的金額。 |
| 原始貸款金額 | 在結算時借款的總和,輸入為 originalLoanAmount;它僅用於推導計畫付款 \(M\),而不是作為今天的債務。 |
| 當前(剩餘)餘額 | 您今天欠的金額;計算器將其重建為剩餘付款的現值,\(B_{0}=M\cdot\frac{1-(1+r)^{-N}}{r}\),而不是要求您提供。 |
| 原始期限 | 貸款最初編寫的全部還款期(通常為 30、25、20 或 15 年),輸入為 originalLoanTermYears。 |
| 剩餘期限 | 您前面的付款,輸入為 remainingTermYears 加上 remainingTermMonths,給出基線計畫中的 \(N\) 個月。 |
| 計畫付款(本息) | 票據所需的固定本金和利息分期付款,在此處從原始金額、利率和期限計算 — 不包括稅款或保險。 |
| 月週期利率 | 年名義利率除以 12,\(r=\text{利率}/1200\) 作為小數,這是攤銷迴圈中每月對餘額實際收取的利率。 |
| 票面利率與 APR | 票面利率是寫在貸款合約中的利率,是此處的正確輸入;APR 是一個披露數字,包含了某些費用,會高估實際在餘額上收取的利息。 |
| 攤銷 | 每次付款首先涵蓋該月的利息,並將剩餘部分應用於本金,因此本金份額隨著時間增長的過程 — 計算器列印的月度對月度表格。 |
| 節省利息 | 基準計畫下的總利息減去只有剩餘期限的還款計畫下的總利息。 |
| 一次性付款 | 單個一次性付款(欄位 extraPaymentOneTime)在投影的第一個月 \(k=1\) 處應用。 |
| 雙週 | 每兩週支付半月分期付款,這產生 26 次半付款 = 每年 13 次完整付款;計算器將其建模為分散在 12 個月內的一次額外付款。 |
| PITI 與本息 | PITI 是本金、利息、稅款和保險 — 許多借款人實際支付的金額;此計算器僅適用於本息,因此任何託管部分必須從輸入中排除。 |
| 託管 | 服務商用來代表您收集和支付財產稅和保險的帳戶;它不是債務的一部分,此處未建模。 |
| 提前還款罰款 | 提前還款或超過閾值還款的合約費用 — 在某些司法管轄區受限或被禁止,在其他司法管轄區被允許,因此請查看您自己的票據;計算器假設無此類費用。 |
| 本金削減 | 一次額外付款立即應用於減少本金,這是此模型中每個額外金額所做的。 |
| 提前支付應用 | 替代處理方式,其中服務商將額外資金停靠在您的下一次分期付款中,而不是減少本金 — 這不會產生利息節省,並會使顯示的結果失效。 |
| 重新計算(重新攤銷) | 服務商在大幅本金減少後重新計算原始到期日期所需的月度付款,這會降低付款而不是縮短期限;此計算器始終保持付款固定並縮短期限。 |
您的還款結果實際意味著什麼
- 節省利息是名義上的、未折現的總額。該數字加起了將在幾十年內支付的美元,並將 2050 年的一美元視為等於今天的一美元。它不是現值,不是通貨膨脹調整,也不是稅後數字。例如,$46,570 的節省分散在 24 年內,在今天的金錢中是一個遠小於現在收到的相同金額的數量。
- 還款日期基於兩個假設。首先,利率在整個剩餘期限內保持固定 — 在可變或可調利率貸款上,計畫在每次重置時變化。其次,每次額外付款實際上在顯示的月份中計入本金。如果服務商將額外資金作為"提前支付"應用於下一次分期付款,而不是作為本金削減,則預計日期和利息節省不會發生。
- 所需的月度付款不會下降。額外付款購買更短的期限,而不是更輕的帳單。合約分期付款保持不變,直到貸款消失 — 除非貸款人執行重新計算,重新攤銷原始到期日期上的減少餘額,降低付款,同時放棄大部分期限減少。重新計算由服務商自行決定提供,通常需要費用和最低本金減少。
- 託管費用在還款後持續。財產稅、業主/建築物保險和任何抵押貸款保險或協會會費都被排除在此處的所有數字之外。當貸款結束時,您每月支付的託管部分只是成為您直接支付的帳單;只有本金和利息部分消失。
- 稅務處理可以減少節省利息的價值。在美國,逐項申報的納稅人可能會扣除符合條件的抵押貸款利息,因此避免一美元的利息對他們來說價值少於一美元 — 粗略地說是 \((1-t)\),其中 \(t\) 是邊際稅率。大多數申報者採用標準扣除,不會獲得任何此類抵消,其他國家對抵押貸款利息的處理非常不同(一些允許救濟,許多不允許)。計算器在所有情況下報告稅前利息。
- 標準事實基準是貸款率本身。提前支付本金在正確的票面利率下避免利息,因此額外付款的回報,在稅前和任何費用之前,等於貸款的利率 — 上面比較中的 6.5%。這是結果應該比較的數字;計算器說明效果,而不是它對您是否值得。
- 結果是服務商特定的和說明性的。付款過帳日期、日期計數慣例、舍入、您的票據中的任何提前還款罰款以及服務商帳簿上的確切剩餘餘額都會略微改變總額。此工具是一個投影,而不是還款報價 — 法律上具有約束力的還款數字,僅在規定的日期內有效,必須來自貸款服務商。
本部分是有關計算工作方式的一般信息,而不是財務、稅務或法律建議,也不是關於提前還款任何特定貸款的建議或反對建議。對於您自己的抵押貸款的決定,請諮詢可以看到您的完整情況和票據條款的合格專業人士。
常見問題
為什麼它算出的餘額和我的對帳單不一樣?
餘額是用你的原始貸款和剩餘年限反推出來的,前提是過去每一期都完全照表繳款。你先前已經多還過的金額,會讓真實餘額往下移。請調整剩餘年限,直到顯示的餘額對得上,再看結果。
月付金要把稅金和保險費算進去嗎?
這裡不會問你的月付金——它是直接從貸款本身推算「本金+利息」的金額。代管帳戶(escrow,美國房貸常見的稅險代收)永遠不會動到本金,所以額外還款欄位也不要把它算進去。台灣則多是房屋稅、地價稅與火險自行繳納,道理相同:那些錢不會減少本金。
每月多還、每年多還,還是一次投入一大筆——哪個划算?
同樣的金額,越早投入越划算,因為它越早停止產生利息。以範例貸款來說:每月 $500 可省 $122,306;每年一次 $1,200 省 $33,461;今天一次性投入 $5,000 只省 $16,769。持續比金額大更重要:每月方案一年投入 $6,000,就能提前 7 年 9 個月還清。
為什麼「節省利息」是整數美元,表格裡卻有到分?
節省金額的標題數字與比較長條會四捨五入到整數美元,下方的表格則保留到分。是同一個數字——$122,306.21 在標題會顯示成 $122,306。百分比也是同樣的四捨五入方式。
提前還清房貸真的是對的選擇嗎?
這裡只回答算術層面的問題。提前償還一筆 6% 的房貸,等於拿到保證 6% 的報酬,這已經相當不錯——但仍要拿它跟雇主相對提撥的退休金、利率更高的債務,以及緊急預備金一起衡量,並確認你的貸款契約有沒有提前清償違約金(台灣房貸在綁約期內常見此條款)。
另見: 房貸還清計算機 — 依剩餘本金、利率與月付金快速估算還清時間。