这个计算器能告诉你什么
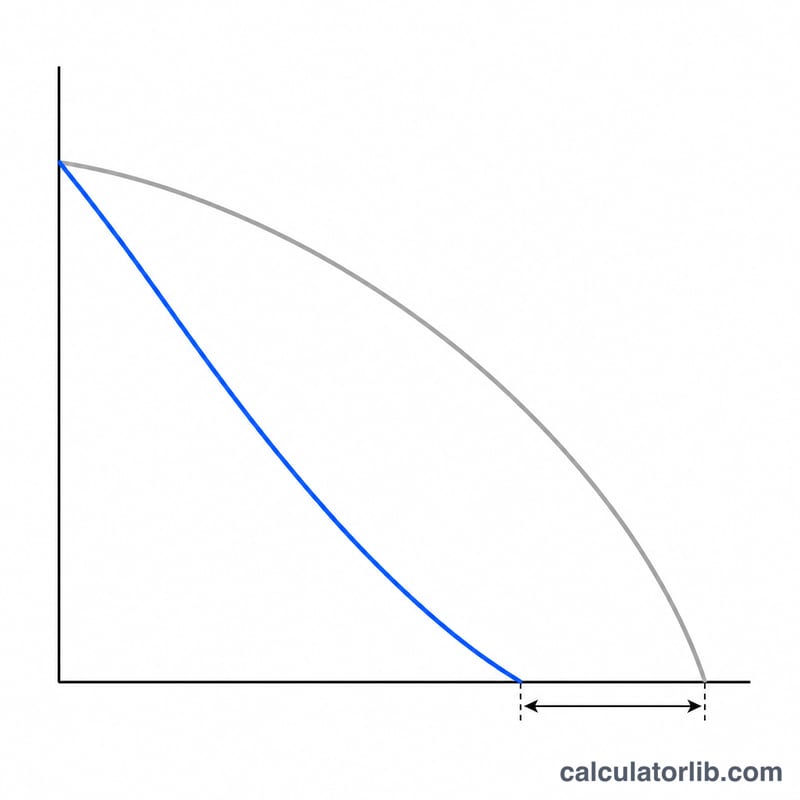
这个工具针对的是一笔已经还了一段时间的房贷:如果你现在开始加码——每月多还一点、每年多还一笔、突然砸进一笔钱、改成“双周供”式的加速还款,或者今天直接把余额一次结清——会发生什么。它会给出贷款真正还清的时间点、你因此省下的利息,以及一张逐月对照表,把新方案和你现在走的还款计划并排放在一起。
说明一下:本工具按美国房贷的常见做法建模——固定年利率、等额本息(principal & interest)的月供、以美元计价。中国的商业贷款和公积金贷款在数学上同样是等额本息年金公式,所以计算逻辑可以照搬理解;但 LPR 浮动重定价、提前还款需预约、部分银行收违约金等规则各不相同,实际操作请以贷款合同和银行规定为准。
大家通常是在某个具体节点才想起它:涨薪、发年终奖、拿到一笔遗产,或者收到一份再融资报价。“每月多还 500 美元到底值不值?”——它用“提前几年”和“省多少钱”两个数字来回答,而这也是把这 500 美元和其他所有用途放在一起比较的唯一诚实方式。
各项输入怎么填
下面这些数字,全都能从你的原始贷款合同和最近一期的还款账单上找到。
| 输入项 | 从哪里找 | 常见范围 |
|---|---|---|
| 原始贷款金额 | 放款时的合同——第一天借到手的金额,不是今天的剩余本金。 | $100,000 – $1,000,000 |
| 原始贷款期限 | 贷款合同。可以填小数,系统会向上取整到整月。 | 15 年、20 年或 30 年 |
| 年利率 | 合同上的名义年利率,不含各类手续费。必须大于零。 | 2.5% – 9% |
| 剩余期限(年 + 月) | 还款账单,或者直接数还剩几期。两个框的数值会相加。 | 不超过原始期限即可 |
| 还款方式 | 你打算采用的策略:额外还款、双周供、立即结清,或维持原样。 | — |
| 每月/每年/一次性额外还款 | 填你真正拿得出、也坚持得下来的数。仅在“额外还款”方式下生效。 | 每月 $50 – $2,000 |
今天的剩余本金是推算出来的,不需要你填:系统把原始贷款按计划往前摊还到剩余期限的起点。如果算出来的余额和你账单上的对不上,就微调剩余期限,直到两个数字吻合为止。
背后的算法
计划月供就是原始贷款的标准年金还款额,其中 \(L\) 为原始贷款金额,\(n\) 为期限(月),\(r\) 为月利率(年利率 ÷ 12 ÷ 100):
$$p=\frac{L\times r}{1-(1+r)^{-n}}$$设 \(s\) 为已经还过的月数(原始期限减去剩余期限),那么新策略的起点余额就是这笔贷款按计划往前走 \(s\) 个月后的结果:
$$B=L(1+r)^{s}-p\times\frac{(1+r)^{s}-1}{r}$$从这里开始逐月推进,\(e_k\) 表示第 \(k\) 期额外追加的金额(把 \(k=0\) 当作你的下一期还款),直到余额归零:
$$B_{k+1}=B_k(1+r)-(p+e_k)$$节省的利息就是两种情形下全周期利息之差,而每种情形的全周期利息 = 累计还款总额 − 原始贷款金额:
$$\text{节省利息}=\left(n\times p-L\right)-\left(s\times p+\textstyle\sum_k \text{还款}_k-L\right)$$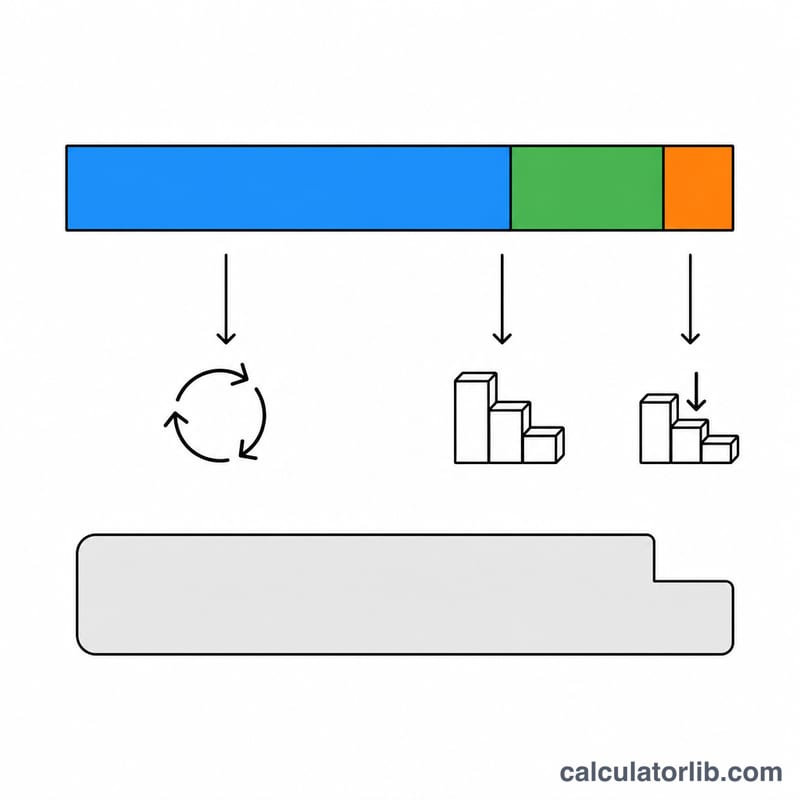
算例演示
一笔 $400,000 的贷款,30 年期,固定利率 6%,还剩 25 年,从现在起每月多还 $500。
先算月利率和期数:\(r=0.06/12=0.005\),\(n=360\),剩余 \(=300\) 个月,因此已经还过 \(s=60\) 个月。
$$p=\frac{400{,}000\times0.005}{1-(1.005)^{-360}}=2398.2021\ldots\rightarrow \$2{,}398.20$$还完这 60 期之后的剩余本金:
$$B=400{,}000(1.005)^{60}-2398.2021\times\frac{(1.005)^{60}-1}{0.005}=\$372{,}217.43$$现在每月实际支付 \(2398.2021+500=\$2{,}898.20\)。这样推下去,余额在第 207 期归零——也就是 17 年 3 个月,而原本还剩 300 个月(25 年)。节省时间:\(300-207=93\) 个月,即 7 年 9 个月。
这 207 期合计支付 $597,154.42。再加回此前按原月供已经还掉的 60 期:
$$60\times2398.2021=\$143{,}892.13\qquad 143{,}892.13+597{,}154.42=\$741{,}046.55$$两种情形下的全周期利息,以及两者的差额:
$$463{,}352.76-341{,}046.55=\$122{,}306.21\rightarrow \$122{,}306\text{ 节省}$$ $$\frac{122{,}306.21}{463{,}352.76}\times100=26.4\%\rightarrow \text{利息减少 26\%}$$最容易被误读的几条规则
“累计还款总额”把你已经花掉的钱也算了进去。上面提前还款方案的 $741,046.55 里,包含了策略开始之前你就已经付掉的 $143,892.13。如果你真正关心的是“从今天算起我还要掏多少”,请看今后还款额那一行——$597,154.42。两者相差整整五年的历史付款,约占总数的 19%,这也是最多人看错的一个数字。
“双周供”并不是真的两周一还。底层排期仍然是按月的:每六个月额外加半期还款,一年下来相当于还了 13 期月供。全年投入的钱和真正的双周供计划一样,但时点不同——所以别指望它能和银行给你的双周供报价精确对上月份。在上面这笔示例贷款中,它会在 21 年 2 个月时还清,省下 $61,869。
“每年额外还款”落在从现在起的第 12 期,而不是每年 12 月。它作用在提前还款计划的第 12 期,此后每 12 期一次——绑定的是你开始的时点,而不是自然年,也不会摊到全年各月。
有些行会“故意消失”。每月还款对比行只在你的新月供每月完全相同时才显示;一旦加了每年或一次性额外还款,它就不见了,因为根本没有单一数字可写。如果一期都还没还(剩余期限等于全部期限),两行今后相关的数据也会一并省略。
额外还款很小时,可能确实省了钱,却显示为零。在示例贷款上每月多还 $1,能省 $393 利息,但凑不满一整个月,于是还清时间仍显示 25 年,节省时间返回空白而不是“0 个月”,两条百分比进度条也都是 0%。
两处期限的取整规则不一样。原始期限的小数部分向上取整到下一个整月(10.51 年 → 127 个月),而剩余期限的两个输入框各自四舍五入到最接近的整数(25.1 年仍是 300 个月)。月份框没有 11 的上限——24 年 15 个月是合法的 303 个月。
校验相当严格。利率填 0% 会被拒绝,而不会当成免息处理;剩余期限超过原始期限也会被拒绝,且按月比较,所以 30 年零 1 个月对上一笔 30 年贷款就通不过。选择“额外还款”方式时,至少要有一项为正、且不能出现负数——哪怕旁边填了合法的每年 $1,200,只要每月那栏是 −$100,整个提交都会被拒。贷款金额里带千分位逗号没问题,带货币符号则不行。
怎么看摊还表。表格始终铺满原始期限,所以贷款在第 267 期还清后,提前还款那几列会一路显示 $0.00 直到第 360 期——那是贷款已经结束,不是数据缺失。“本金”列等于表内显示的还款额减去显示的利息,因此可能与余额列的变化相差一分钱。期限超过约 41 年后,摊还表干脆不再绘制,但所有汇总数字依然照常计算。
不同还款策略的比较方式
下面的每一行都使用相同的贷款,只有还款策略不同。共同假设:
- 原始贷款金额 $300,000,原始期限 30 年,固定票面利率 6.5% 每年。
- 剩余期限 27 年(324 次支付),第一笔剩余支付在 2026 年 9 月。
- 计划本金和利息支付 \(M = \$1{,}896.20\) 每月,来自
$$M = 300{,}000\cdot\frac{r(1+r)^{360}}{(1+r)^{360}-1},\qquad r=\frac{6.5}{1200}=0.00541667$$
由 324 次剩余支付隐示的今天余额是
$$B_{0} = 1{,}896.20\cdot\frac{1-(1+0.00541667)^{-324}}{0.00541667} \approx \$289{,}251$$
下面的利息仅是剩余余额上的利息(前 3 年已支付的利息不计入)。假设每一额外的美元都在支付的那个月应用于本金。"双周方式"行是常见的北美安排,模型化为每年 13 次全额支付(每月额外 \(1{,}896.20/12 = \$158.02\));实际每两周记入资金的服务商支付速度略快。
| 策略 | 每年额外支付 | 还清贷款月数 | 还清日期 | 利息支付(剩余期限) | 与基准相比节省的利息 |
|---|---|---|---|---|---|
| 无变化(基准) | $0 | 324(27 年 0 月) | 2053 年 8 月 | ≈ $325,120 | — |
| 每月 +$100 | $1,200 | 285(23 年 9 月) | 2050 年 5 月 | ≈ $278,550 | ≈ $46,570 |
| 每月 +$500 | $6,000 | 197(16 年 5 月) | 2043 年 1 月 | ≈ $181,340 | ≈ $143,780 |
| 每年一次 $1,200 | $1,200 | 286(23 年 10 月) | 2050 年 6 月 | ≈ $279,600 | ≈ $45,500 |
| 现在一次性 $10,000 | $10,000(仅一次) | 296(24 年 8 月) | 2051 年 4 月 | ≈ $281,700 | ≈ $43,400 |
| 双周方式(每年 13 次支付) | $1,896(一次额外支付) | 267(22 年 3 月) | 2048 年 11 月 | ≈ $257,750 | ≈ $67,400 |
两种模式是可见的,都直接遵循算术。首先,$1,200 分散在全年支付优于年末支付 $1,200(285 个月对 286 个月,大约节省 $1,000 更多利息),因为每个月度分期支付更早停止产生利息。其次,一次性 $10,000 节省的利息少于每月 $100,尽管 $10,000 前期支付的钱远多——经常性支付最终贡献 $27,000+ 的本金。逐行比较最后两列是诚实的比较:每年成本对比节省的利息。
所有数字假设利率在整个剩余期限内保持固定,没有错过或减少任何支付,贷款的其他任何内容都不会改变。在可调利率贷款中,这里的每个数字都会随着下一次利率重置而改变。
抵押贷款还清术语定义
| 术语 | 定义 |
|---|---|
| 本金 | 仍然欠贷款本身的金额,不包括利息——这是额外支付减少的金额,也是计算器推动到零的金额。 |
| 原始贷款金额 | 在成交时借入的总金额,输入为 originalLoanAmount;它仅用于推导计划支付 \(M\),不作为今天的债务。 |
| 当前(剩余)余额 | 您今天欠的金额;计算器将其重建为剩余支付的现值,\(B_{0}=M\cdot\frac{1-(1+r)^{-N}}{r}\),而不是要求您提供。 |
| 原始期限 | 贷款所写的完整还款期(通常为 30、25、20 或 15 年),输入为 originalLoanTermYears。 |
| 剩余期限 | 您前面仍然有的支付,输入为 remainingTermYears 加上 remainingTermMonths,在基准计划中给出 \(N\) 个月。 |
| 计划支付(P&I) | 票据所需的固定本金和利息分期付款,这里从原始金额、利率和期限计算——不包括税款或保险。 |
| 月度周期利率 | 年度名义利率除以 12,\(r=\text{利率}/1200\) 作为十进制,这是在摊销循环中每个月对余额实际收费的利率。 |
| 票据利率与 APR | 票据利率是贷款合同中写明的利率,是这里的正确输入;APR 是一个披露数字,折叠了某些费用,会高估对余额实际收费的利息。 |
| 摊销 | 这样一个过程,每个支付首先覆盖该月的利息,然后将余额应用于本金,因此本金份额随时间增长——计算器打印的逐月表。 |
| 节省的利息 | 基准计划下的总利息减去还款计划下的总利息,仅在剩余期限内。 |
| 一次性付款 | 一次性支付(字段 extraPaymentOneTime)应用于投影的第一个月 \(k=1\)。 |
| 双周 | 每两周支付月度分期付款的一半,产生 26 次半付款 = 每年 13 次全付款;计算器将其建模为分散在 12 个月内的一次额外支付。 |
| PITI 对 P&I | PITI 是本金、利息、税款和保险——许多借款人实际支付的金额;此计算器仅适用于 P&I,因此您账单中的任何托管部分必须从输入中排除。 |
| 托管 | 服务商用来代表您收集和支付财产税和保险的账户;它不是债务的一部分,也不在这里建模。 |
| 提前还款罚款 | 提前还款或超过阈值的合同费用——在某些司法管辖区受限或禁止,在其他司法管辖区允许,所以请检查您自己的票据;计算器假设没有此类费用。 |
| 本金削减 | 立即应用于减少本金的额外支付,这是此模型中每个额外金额所做的。 |
| 提前支付应用 | 替代处理方式,其中服务商将额外资金存放以支付您的下一个分期付款,而不是减少本金——这不会产生利息节省,会使所示结果失效。 |
| 重新计算(重新摊销) | 服务商在大幅本金减少后重新计算原始结束日期的所需月度支付,这降低了支付而不是缩短期限;此计算器始终保持支付固定并缩短期限。 |
您的还清结果实际上意味着什么
- 节省的利息是名义上的、未折扣的总额。该数字加起来是跨越数十年支付的美元,并将 2050 年的一美元视为等于今天的一美元。它不是现值,不是通胀调整的,也不是税后数字。比如说,$46,570 的节省分散在 24 年是今天的钱中远小于现在收到的相同金额的数量。
- 还清日期基于两个假设。首先,利率在整个剩余期限内保持固定——在可变或可调利率贷款中,计划在每次重置时改变。其次,每次额外支付实际上在所示月份记入本金。如果服务商将额外资金应用为"提前支付"以支付下一个分期付款,而不是本金削减,则投影日期和利息节省不会发生。
- 所需的月度支付不会下降。额外支付购买的是更短的期限,而不是更轻的账单。合同分期付款保持不变,直到贷款消失——除非贷款人执行重新计算,这会在原始结束日期上重新摊销减少的余额并降低支付,同时放弃大部分期限缩减。重新计算是在服务商的酌情权下提供的,通常需要费用和最低本金减少。
- 托管成本在还清后继续。财产税、房主/建筑物保险以及任何抵押贷款保险或协会费用都不包括在这里的每个数字中。当贷款结束时,您月度支出的托管部分只是变成您直接支付的账单;只有本金和利息部分消失。
- 税收处理可以降低节省的利息的价值。在美国,逐项列举的纳税人可以扣除合格的抵押贷款利息,所以避免一美元的利息对他们来说价值小于一美元——大约 \((1-t)\) 的,其中 \(t\) 是边际税率。大多数申报人采用标准扣除,不获得此类抵消,其他国家对抵押贷款利息的处理方式非常不同(有些允许减免,许多不允许)。计算器在所有情况下报告税前利息。
- 标准事实基准是贷款利率本身。提前支付本金避免利息的确切利率是票据利率,所以额外支付的回报,在税前和任何费用之前,等于贷款的利率——上面的比较中是 6.5%。这是结果应该进行比较的数字;计算器说明效果,而不是它对您是否值得。
- 结果是特定于服务商和说明性的。支付记帐日期、日计数约定、舍入、您票据中的任何提前还款罚款以及服务商账簿上的确切剩余余额都会略微改变总计。此工具是投影,而不是还清报价——具有法律约束力的还清数字,仅在规定日期内有效,必须来自贷款服务商。
本节是关于计算如何工作的一般信息,不是财务、税务或法律建议,也不是关于是否提前支付任何特定贷款的建议。对于您自己的抵押贷款的决定,请咨询能够看到您的完整情况和票据条款的合格专业人士。
常见问题
为什么它显示的余额和我的账单对不上?
余额是根据原始贷款和剩余期限反推出来的,前提是此前每一期都严格按计划还款。你之前已经做过的额外还款会改变真实余额。请调整剩余期限,直到显示的余额与账单一致,再读结果。
月供里要不要算上房产税和保险?
这里根本不需要你填月供——月供是从贷款本身推导出来的本息还款额。托管账户(escrow,中国读者可类比代收的税费保险)永远不会冲减本金,所以额外还款那几栏也不要把它算进去。
每月多还、每年多还、还是一次性大额还款,哪种更划算?
同样的金额,越早投入越划算,因为它更早停止产生利息。在示例贷款上:每月 $500 省 $122,306;每年一次 $1,200 省 $33,461;今天一次性还 $5,000 省 $16,769。持续性胜过单笔大小——每月方案一年投入 $6,000,提前 7 年 9 个月还清。
为什么“节省利息”是整数美元,表格里却带角分?
节省金额横幅和对比条都四舍五入到整美元,下面的表格保留角分。是同一个数:$122,306.21 在横幅里显示为 $122,306。百分比同理,也取整到整数。
提前还清房贷真的是对的选择吗?
这里只回答算术问题。提前偿还一笔 6% 的房贷,等于拿到一份 6% 的无风险确定收益,这已经不低——但你还得把它和有雇主匹配的退休金缴纳、利率更高的其他债务、以及应急储备金放在一起权衡,并确认贷款合同里有没有提前还款违约金(中国部分银行在放款一定年限内也会收取违约金)。
另见: 房贷还清计算器 — 根据剩余本金、利率和月供快速估算还清时间。