Calculateur de remboursement anticipé

Calculateur de remboursement anticipé

En croissance AI Skill PRO

Entrez le calcul

ans
%
ans mois

Formule

Bk=Bk−1(1+r)−(M+Ek),Remboursement=min⁡{k:Bk≤0}où{r=Taux (%)1200M=Montant du prêt·r(1+r)n(1+r)n−1,n=12Durée (ans)N=12Restant (ans)+Restant (mois)B0=M·1−(1+r)−NrEk=Supplément par mois+[k≡0mod12]Supplément par an+[k=1]Une seule fois\begin{gathered} B_{k} = B_{k-1}(1+r) - \left(M + E_{k}\right), \qquad \text{Remboursement} = \min\{\,k : B_{k} \le 0\,\} \\[1.5em] \text{où}\quad \left\{ \begin{aligned} r &= \dfrac{\text{Taux (\%)}}{1200} \\ M &= \text{Montant du prêt} \cdot \dfrac{r\,(1+r)^{n}}{(1+r)^{n}-1},\quad n = 12\,\text{Durée (ans)} \\ N &= 12\,\text{Restant (ans)} + \text{Restant (mois)} \\ B_{0} &= M \cdot \dfrac{1-(1+r)^{-N}}{r} \\ E_{k} &= \text{Supplément par mois} + \left[k \equiv 0 \bmod 12\right]\text{Supplément par an} + \left[k = 1\right]\text{Une seule fois} \end{aligned} \right. \end{gathered}
Afficher les étapes du calcul (1)
  1. Remboursement avec paiements bihebdomadaires

    Bk=Bk−1(1+r)−(M+M2[k≡0mod6]),Remboursement=min⁡{k:Bk≤0}où{r=Taux (%)1200M=Montant du prêt·r(1+r)n(1+r)n−1,n=12Durée (ans)N=12Restant (ans)+Restant (mois)B0=M·1−(1+r)−Nr\begin{gathered} B_{k} = B_{k-1}(1+r) - \left(M + \tfrac{M}{2}\left[k \equiv 0 \bmod 6\right]\right), \qquad \text{Remboursement} = \min\{\,k : B_{k} \le 0\,\} \\[1.5em] \text{où}\quad \left\{ \begin{aligned} r &= \dfrac{\text{Taux (\%)}}{1200} \\ M &= \text{Montant du prêt} \cdot \dfrac{r\,(1+r)^{n}}{(1+r)^{n}-1},\quad n = 12\,\text{Durée (ans)} \\ N &= 12\,\text{Restant (ans)} + \text{Restant (mois)} \\ B_{0} &= M \cdot \dfrac{1-(1+r)^{-N}}{r} \end{aligned} \right. \end{gathered}

    Le paiement bihebdomadaire ajoute une demi-mensualité tous les 6 mois (deux fois par an) : r = taux/1200 ; M = mensualité d'annuité sur le prêt et la durée d'origine ; N = mois restants ; B0 = valeur actuelle des paiements restants.

Statistiques d'utilisation

Publicité

Résultats

Soldé dans
1 mois
Capital restant dû $US372,22
Versement supplémentaire $US500,00
Intérêts économisés $US345
Temps gagné 24 ans 11 mois
Réduction des intérêts 75%
Réduction de la durée 100%
Prêt initial Avec anticipation
Mensualité $US2,40 $US502,40
Total des versements $US863,35 $US517,97
Total des intérêts $US463,35 $US117,97
Versements restants $US719,46 $US374,08
Intérêts restants $US347,24 $US1,86
Solde en mois 300 1
Montant du prêt $US400,00
Durée du prêt 30 ans
Mois écoulés 60
Mensualité contractuelle $US2,40
Tableau d'amortissement
Mois Prêt initial Avec anticipation
Intérêts Capital Solde Intérêts Capital Solde
1 $US2,00 $US0,40 $US399,60 $US2,00 $US0,40 $US399,60
2 $US2,00 $US0,40 $US399,20 $US2,00 $US0,40 $US399,20
3 $US2,00 $US0,40 $US398,80 $US2,00 $US0,40 $US398,80
4 $US1,99 $US0,41 $US398,40 $US1,99 $US0,41 $US398,40
5 $US1,99 $US0,41 $US397,99 $US1,99 $US0,41 $US397,99
6 $US1,99 $US0,41 $US397,58 $US1,99 $US0,41 $US397,58
7 $US1,99 $US0,41 $US397,17 $US1,99 $US0,41 $US397,17
8 $US1,99 $US0,41 $US396,76 $US1,99 $US0,41 $US396,76
9 $US1,98 $US0,42 $US396,34 $US1,98 $US0,42 $US396,34
10 $US1,98 $US0,42 $US395,93 $US1,98 $US0,42 $US395,93
11 $US1,98 $US0,42 $US395,51 $US1,98 $US0,42 $US395,51
12 $US1,98 $US0,42 $US395,09 $US1,98 $US0,42 $US395,09
Année 1
13 $US1,98 $US0,42 $US394,67 $US1,98 $US0,42 $US394,67
14 $US1,97 $US0,43 $US394,24 $US1,97 $US0,43 $US394,24
15 $US1,97 $US0,43 $US393,81 $US1,97 $US0,43 $US393,81
16 $US1,97 $US0,43 $US393,38 $US1,97 $US0,43 $US393,38
17 $US1,97 $US0,43 $US392,95 $US1,97 $US0,43 $US392,95
18 $US1,96 $US0,44 $US392,52 $US1,96 $US0,44 $US392,52
19 $US1,96 $US0,44 $US392,08 $US1,96 $US0,44 $US392,08
20 $US1,96 $US0,44 $US391,65 $US1,96 $US0,44 $US391,65
21 $US1,96 $US0,44 $US391,21 $US1,96 $US0,44 $US391,21
22 $US1,96 $US0,44 $US390,76 $US1,96 $US0,44 $US390,76
23 $US1,95 $US0,45 $US390,32 $US1,95 $US0,45 $US390,32
24 $US1,95 $US0,45 $US389,87 $US1,95 $US0,45 $US389,87
Année 2
25 $US1,95 $US0,45 $US389,42 $US1,95 $US0,45 $US389,42
26 $US1,95 $US0,45 $US388,97 $US1,95 $US0,45 $US388,97
27 $US1,94 $US0,46 $US388,52 $US1,94 $US0,46 $US388,52
28 $US1,94 $US0,46 $US388,06 $US1,94 $US0,46 $US388,06
29 $US1,94 $US0,46 $US387,61 $US1,94 $US0,46 $US387,61
30 $US1,94 $US0,46 $US387,15 $US1,94 $US0,46 $US387,15
31 $US1,94 $US0,46 $US386,68 $US1,94 $US0,46 $US386,68
32 $US1,93 $US0,47 $US386,22 $US1,93 $US0,47 $US386,22
33 $US1,93 $US0,47 $US385,75 $US1,93 $US0,47 $US385,75
34 $US1,93 $US0,47 $US385,28 $US1,93 $US0,47 $US385,28
35 $US1,93 $US0,47 $US384,81 $US1,93 $US0,47 $US384,81
36 $US1,92 $US0,48 $US384,34 $US1,92 $US0,48 $US384,34
Année 3
37 $US1,92 $US0,48 $US383,86 $US1,92 $US0,48 $US383,86
38 $US1,92 $US0,48 $US383,38 $US1,92 $US0,48 $US383,38
39 $US1,92 $US0,48 $US382,90 $US1,92 $US0,48 $US382,90
40 $US1,91 $US0,49 $US382,42 $US1,91 $US0,49 $US382,42
41 $US1,91 $US0,49 $US381,93 $US1,91 $US0,49 $US381,93
42 $US1,91 $US0,49 $US381,44 $US1,91 $US0,49 $US381,44
43 $US1,91 $US0,49 $US380,95 $US1,91 $US0,49 $US380,95
44 $US1,90 $US0,50 $US380,46 $US1,90 $US0,50 $US380,46
45 $US1,90 $US0,50 $US379,96 $US1,90 $US0,50 $US379,96
46 $US1,90 $US0,50 $US379,46 $US1,90 $US0,50 $US379,46
47 $US1,90 $US0,50 $US378,96 $US1,90 $US0,50 $US378,96
48 $US1,89 $US0,51 $US378,46 $US1,89 $US0,51 $US378,46
Année 4
49 $US1,89 $US0,51 $US377,95 $US1,89 $US0,51 $US377,95
50 $US1,89 $US0,51 $US377,44 $US1,89 $US0,51 $US377,44
51 $US1,89 $US0,51 $US376,93 $US1,89 $US0,51 $US376,93
52 $US1,88 $US0,52 $US376,42 $US1,88 $US0,52 $US376,42
53 $US1,88 $US0,52 $US375,90 $US1,88 $US0,52 $US375,90
54 $US1,88 $US0,52 $US375,38 $US1,88 $US0,52 $US375,38
55 $US1,88 $US0,52 $US374,86 $US1,88 $US0,52 $US374,86
56 $US1,87 $US0,53 $US374,34 $US1,87 $US0,53 $US374,34
57 $US1,87 $US0,53 $US373,81 $US1,87 $US0,53 $US373,81
58 $US1,87 $US0,53 $US373,28 $US1,87 $US0,53 $US373,28
59 $US1,87 $US0,53 $US372,75 $US1,87 $US0,53 $US372,75
60 $US1,86 $US0,54 $US372,22 $US1,86 $US0,54 $US372,22
Année 5
Début de l'anticipation
61 $US1,86 $US0,54 $US371,68 $US1,86 $US372,22 $US0,00
62 $US1,86 $US0,54 $US371,14 $US0,00 $US0,00 $US0,00
63 $US1,86 $US0,54 $US370,60 $US0,00 $US0,00 $US0,00
64 $US1,85 $US0,55 $US370,05 $US0,00 $US0,00 $US0,00
65 $US1,85 $US0,55 $US369,50 $US0,00 $US0,00 $US0,00
66 $US1,85 $US0,55 $US368,95 $US0,00 $US0,00 $US0,00
67 $US1,84 $US0,56 $US368,40 $US0,00 $US0,00 $US0,00
68 $US1,84 $US0,56 $US367,84 $US0,00 $US0,00 $US0,00
69 $US1,84 $US0,56 $US367,29 $US0,00 $US0,00 $US0,00
70 $US1,84 $US0,56 $US366,72 $US0,00 $US0,00 $US0,00
71 $US1,83 $US0,57 $US366,16 $US0,00 $US0,00 $US0,00
72 $US1,83 $US0,57 $US365,59 $US0,00 $US0,00 $US0,00
Année 6
73 $US1,83 $US0,57 $US365,02 $US0,00 $US0,00 $US0,00
74 $US1,83 $US0,57 $US364,45 $US0,00 $US0,00 $US0,00
75 $US1,82 $US0,58 $US363,87 $US0,00 $US0,00 $US0,00
76 $US1,82 $US0,58 $US363,29 $US0,00 $US0,00 $US0,00
77 $US1,82 $US0,58 $US362,71 $US0,00 $US0,00 $US0,00
78 $US1,81 $US0,59 $US362,13 $US0,00 $US0,00 $US0,00
79 $US1,81 $US0,59 $US361,54 $US0,00 $US0,00 $US0,00
80 $US1,81 $US0,59 $US360,95 $US0,00 $US0,00 $US0,00
81 $US1,80 $US0,60 $US360,36 $US0,00 $US0,00 $US0,00
82 $US1,80 $US0,60 $US359,76 $US0,00 $US0,00 $US0,00
83 $US1,80 $US0,60 $US359,16 $US0,00 $US0,00 $US0,00
84 $US1,80 $US0,60 $US358,56 $US0,00 $US0,00 $US0,00
Année 7
85 $US1,79 $US0,61 $US357,95 $US0,00 $US0,00 $US0,00
86 $US1,79 $US0,61 $US357,34 $US0,00 $US0,00 $US0,00
87 $US1,79 $US0,61 $US356,73 $US0,00 $US0,00 $US0,00
88 $US1,78 $US0,62 $US356,12 $US0,00 $US0,00 $US0,00
89 $US1,78 $US0,62 $US355,50 $US0,00 $US0,00 $US0,00
90 $US1,78 $US0,62 $US354,88 $US0,00 $US0,00 $US0,00
91 $US1,77 $US0,63 $US354,26 $US0,00 $US0,00 $US0,00
92 $US1,77 $US0,63 $US353,63 $US0,00 $US0,00 $US0,00
93 $US1,77 $US0,63 $US353,00 $US0,00 $US0,00 $US0,00
94 $US1,76 $US0,64 $US352,37 $US0,00 $US0,00 $US0,00
95 $US1,76 $US0,64 $US351,73 $US0,00 $US0,00 $US0,00
96 $US1,76 $US0,64 $US351,09 $US0,00 $US0,00 $US0,00
Année 8
97 $US1,76 $US0,64 $US350,45 $US0,00 $US0,00 $US0,00
98 $US1,75 $US0,65 $US349,80 $US0,00 $US0,00 $US0,00
99 $US1,75 $US0,65 $US349,15 $US0,00 $US0,00 $US0,00
100 $US1,75 $US0,65 $US348,50 $US0,00 $US0,00 $US0,00
101 $US1,74 $US0,66 $US347,84 $US0,00 $US0,00 $US0,00
102 $US1,74 $US0,66 $US347,18 $US0,00 $US0,00 $US0,00
103 $US1,74 $US0,66 $US346,52 $US0,00 $US0,00 $US0,00
104 $US1,73 $US0,67 $US345,86 $US0,00 $US0,00 $US0,00
105 $US1,73 $US0,67 $US345,19 $US0,00 $US0,00 $US0,00
106 $US1,73 $US0,67 $US344,52 $US0,00 $US0,00 $US0,00
107 $US1,72 $US0,68 $US343,84 $US0,00 $US0,00 $US0,00
108 $US1,72 $US0,68 $US343,16 $US0,00 $US0,00 $US0,00
Année 9
109 $US1,72 $US0,68 $US342,48 $US0,00 $US0,00 $US0,00
110 $US1,71 $US0,69 $US341,79 $US0,00 $US0,00 $US0,00
111 $US1,71 $US0,69 $US341,10 $US0,00 $US0,00 $US0,00
112 $US1,71 $US0,69 $US340,41 $US0,00 $US0,00 $US0,00
113 $US1,70 $US0,70 $US339,71 $US0,00 $US0,00 $US0,00
114 $US1,70 $US0,70 $US339,01 $US0,00 $US0,00 $US0,00
115 $US1,70 $US0,70 $US338,31 $US0,00 $US0,00 $US0,00
116 $US1,69 $US0,71 $US337,60 $US0,00 $US0,00 $US0,00
117 $US1,69 $US0,71 $US336,89 $US0,00 $US0,00 $US0,00
118 $US1,68 $US0,72 $US336,18 $US0,00 $US0,00 $US0,00
119 $US1,68 $US0,72 $US335,46 $US0,00 $US0,00 $US0,00
120 $US1,68 $US0,72 $US334,74 $US0,00 $US0,00 $US0,00
Année 10
121 $US1,67 $US0,73 $US334,02 $US0,00 $US0,00 $US0,00
122 $US1,67 $US0,73 $US333,29 $US0,00 $US0,00 $US0,00
123 $US1,67 $US0,73 $US332,56 $US0,00 $US0,00 $US0,00
124 $US1,66 $US0,74 $US331,82 $US0,00 $US0,00 $US0,00
125 $US1,66 $US0,74 $US331,08 $US0,00 $US0,00 $US0,00
126 $US1,66 $US0,74 $US330,34 $US0,00 $US0,00 $US0,00
127 $US1,65 $US0,75 $US329,59 $US0,00 $US0,00 $US0,00
128 $US1,65 $US0,75 $US328,84 $US0,00 $US0,00 $US0,00
129 $US1,64 $US0,76 $US328,09 $US0,00 $US0,00 $US0,00
130 $US1,64 $US0,76 $US327,33 $US0,00 $US0,00 $US0,00
131 $US1,64 $US0,76 $US326,57 $US0,00 $US0,00 $US0,00
132 $US1,63 $US0,77 $US325,81 $US0,00 $US0,00 $US0,00
Année 11
133 $US1,63 $US0,77 $US325,04 $US0,00 $US0,00 $US0,00
134 $US1,63 $US0,77 $US324,26 $US0,00 $US0,00 $US0,00
135 $US1,62 $US0,78 $US323,49 $US0,00 $US0,00 $US0,00
136 $US1,62 $US0,78 $US322,71 $US0,00 $US0,00 $US0,00
137 $US1,61 $US0,79 $US321,92 $US0,00 $US0,00 $US0,00
138 $US1,61 $US0,79 $US321,13 $US0,00 $US0,00 $US0,00
139 $US1,61 $US0,79 $US320,34 $US0,00 $US0,00 $US0,00
140 $US1,60 $US0,80 $US319,54 $US0,00 $US0,00 $US0,00
141 $US1,60 $US0,80 $US318,74 $US0,00 $US0,00 $US0,00
142 $US1,59 $US0,81 $US317,94 $US0,00 $US0,00 $US0,00
143 $US1,59 $US0,81 $US317,13 $US0,00 $US0,00 $US0,00
144 $US1,59 $US0,81 $US316,32 $US0,00 $US0,00 $US0,00
Année 12
145 $US1,58 $US0,82 $US315,50 $US0,00 $US0,00 $US0,00
146 $US1,58 $US0,82 $US314,68 $US0,00 $US0,00 $US0,00
147 $US1,57 $US0,83 $US313,86 $US0,00 $US0,00 $US0,00
148 $US1,57 $US0,83 $US313,03 $US0,00 $US0,00 $US0,00
149 $US1,57 $US0,83 $US312,19 $US0,00 $US0,00 $US0,00
150 $US1,56 $US0,84 $US311,36 $US0,00 $US0,00 $US0,00
151 $US1,56 $US0,84 $US310,52 $US0,00 $US0,00 $US0,00
152 $US1,55 $US0,85 $US309,67 $US0,00 $US0,00 $US0,00
153 $US1,55 $US0,85 $US308,82 $US0,00 $US0,00 $US0,00
154 $US1,54 $US0,86 $US307,97 $US0,00 $US0,00 $US0,00
155 $US1,54 $US0,86 $US307,11 $US0,00 $US0,00 $US0,00
156 $US1,54 $US0,86 $US306,24 $US0,00 $US0,00 $US0,00
Année 13
157 $US1,53 $US0,87 $US305,38 $US0,00 $US0,00 $US0,00
158 $US1,53 $US0,87 $US304,51 $US0,00 $US0,00 $US0,00
159 $US1,52 $US0,88 $US303,63 $US0,00 $US0,00 $US0,00
160 $US1,52 $US0,88 $US302,75 $US0,00 $US0,00 $US0,00
161 $US1,51 $US0,89 $US301,87 $US0,00 $US0,00 $US0,00
162 $US1,51 $US0,89 $US300,98 $US0,00 $US0,00 $US0,00
163 $US1,50 $US0,90 $US300,08 $US0,00 $US0,00 $US0,00
164 $US1,50 $US0,90 $US299,19 $US0,00 $US0,00 $US0,00
165 $US1,50 $US0,90 $US298,28 $US0,00 $US0,00 $US0,00
166 $US1,49 $US0,91 $US297,38 $US0,00 $US0,00 $US0,00
167 $US1,49 $US0,91 $US296,47 $US0,00 $US0,00 $US0,00
168 $US1,48 $US0,92 $US295,55 $US0,00 $US0,00 $US0,00
Année 14
169 $US1,48 $US0,92 $US294,63 $US0,00 $US0,00 $US0,00
170 $US1,47 $US0,93 $US293,70 $US0,00 $US0,00 $US0,00
171 $US1,47 $US0,93 $US292,77 $US0,00 $US0,00 $US0,00
172 $US1,46 $US0,94 $US291,84 $US0,00 $US0,00 $US0,00
173 $US1,46 $US0,94 $US290,90 $US0,00 $US0,00 $US0,00
174 $US1,45 $US0,95 $US289,96 $US0,00 $US0,00 $US0,00
175 $US1,45 $US0,95 $US289,01 $US0,00 $US0,00 $US0,00
176 $US1,45 $US0,95 $US288,06 $US0,00 $US0,00 $US0,00
177 $US1,44 $US0,96 $US287,10 $US0,00 $US0,00 $US0,00
178 $US1,44 $US0,96 $US286,14 $US0,00 $US0,00 $US0,00
179 $US1,43 $US0,97 $US285,17 $US0,00 $US0,00 $US0,00
180 $US1,43 $US0,97 $US284,20 $US0,00 $US0,00 $US0,00
Année 15
181 $US1,42 $US0,98 $US283,22 $US0,00 $US0,00 $US0,00
182 $US1,42 $US0,98 $US282,24 $US0,00 $US0,00 $US0,00
183 $US1,41 $US0,99 $US281,25 $US0,00 $US0,00 $US0,00
184 $US1,41 $US0,99 $US280,26 $US0,00 $US0,00 $US0,00
185 $US1,40 $US1,00 $US279,26 $US0,00 $US0,00 $US0,00
186 $US1,40 $US1,00 $US278,26 $US0,00 $US0,00 $US0,00
187 $US1,39 $US1,01 $US277,25 $US0,00 $US0,00 $US0,00
188 $US1,39 $US1,01 $US276,24 $US0,00 $US0,00 $US0,00
189 $US1,38 $US1,02 $US275,22 $US0,00 $US0,00 $US0,00
190 $US1,38 $US1,02 $US274,20 $US0,00 $US0,00 $US0,00
191 $US1,37 $US1,03 $US273,17 $US0,00 $US0,00 $US0,00
192 $US1,37 $US1,03 $US272,14 $US0,00 $US0,00 $US0,00
Année 16
193 $US1,36 $US1,04 $US271,10 $US0,00 $US0,00 $US0,00
194 $US1,36 $US1,04 $US270,06 $US0,00 $US0,00 $US0,00
195 $US1,35 $US1,05 $US269,01 $US0,00 $US0,00 $US0,00
196 $US1,35 $US1,05 $US267,96 $US0,00 $US0,00 $US0,00
197 $US1,34 $US1,06 $US266,90 $US0,00 $US0,00 $US0,00
198 $US1,33 $US1,07 $US265,84 $US0,00 $US0,00 $US0,00
199 $US1,33 $US1,07 $US264,77 $US0,00 $US0,00 $US0,00
200 $US1,32 $US1,08 $US263,69 $US0,00 $US0,00 $US0,00
201 $US1,32 $US1,08 $US262,61 $US0,00 $US0,00 $US0,00
202 $US1,31 $US1,09 $US261,53 $US0,00 $US0,00 $US0,00
203 $US1,31 $US1,09 $US260,44 $US0,00 $US0,00 $US0,00
204 $US1,30 $US1,10 $US259,34 $US0,00 $US0,00 $US0,00
Année 17
205 $US1,30 $US1,10 $US258,24 $US0,00 $US0,00 $US0,00
206 $US1,29 $US1,11 $US257,13 $US0,00 $US0,00 $US0,00
207 $US1,29 $US1,11 $US256,02 $US0,00 $US0,00 $US0,00
208 $US1,28 $US1,12 $US254,90 $US0,00 $US0,00 $US0,00
209 $US1,27 $US1,13 $US253,78 $US0,00 $US0,00 $US0,00
210 $US1,27 $US1,13 $US252,65 $US0,00 $US0,00 $US0,00
211 $US1,26 $US1,14 $US251,52 $US0,00 $US0,00 $US0,00
212 $US1,26 $US1,14 $US250,37 $US0,00 $US0,00 $US0,00
213 $US1,25 $US1,15 $US249,23 $US0,00 $US0,00 $US0,00
214 $US1,25 $US1,15 $US248,08 $US0,00 $US0,00 $US0,00
215 $US1,24 $US1,16 $US246,92 $US0,00 $US0,00 $US0,00
216 $US1,23 $US1,17 $US245,76 $US0,00 $US0,00 $US0,00
Année 18
217 $US1,23 $US1,17 $US244,59 $US0,00 $US0,00 $US0,00
218 $US1,22 $US1,18 $US243,41 $US0,00 $US0,00 $US0,00
219 $US1,22 $US1,18 $US242,23 $US0,00 $US0,00 $US0,00
220 $US1,21 $US1,19 $US241,04 $US0,00 $US0,00 $US0,00
221 $US1,21 $US1,19 $US239,85 $US0,00 $US0,00 $US0,00
222 $US1,20 $US1,20 $US238,65 $US0,00 $US0,00 $US0,00
223 $US1,19 $US1,21 $US237,45 $US0,00 $US0,00 $US0,00
224 $US1,19 $US1,21 $US236,23 $US0,00 $US0,00 $US0,00
225 $US1,18 $US1,22 $US235,02 $US0,00 $US0,00 $US0,00
226 $US1,18 $US1,22 $US233,79 $US0,00 $US0,00 $US0,00
227 $US1,17 $US1,23 $US232,56 $US0,00 $US0,00 $US0,00
228 $US1,16 $US1,24 $US231,33 $US0,00 $US0,00 $US0,00
Année 19
229 $US1,16 $US1,24 $US230,09 $US0,00 $US0,00 $US0,00
230 $US1,15 $US1,25 $US228,84 $US0,00 $US0,00 $US0,00
231 $US1,14 $US1,26 $US227,59 $US0,00 $US0,00 $US0,00
232 $US1,14 $US1,26 $US226,33 $US0,00 $US0,00 $US0,00
233 $US1,13 $US1,27 $US225,06 $US0,00 $US0,00 $US0,00
234 $US1,13 $US1,27 $US223,79 $US0,00 $US0,00 $US0,00
235 $US1,12 $US1,28 $US222,51 $US0,00 $US0,00 $US0,00
236 $US1,11 $US1,29 $US221,22 $US0,00 $US0,00 $US0,00
237 $US1,11 $US1,29 $US219,93 $US0,00 $US0,00 $US0,00
238 $US1,10 $US1,30 $US218,63 $US0,00 $US0,00 $US0,00
239 $US1,09 $US1,31 $US217,33 $US0,00 $US0,00 $US0,00
240 $US1,09 $US1,31 $US216,01 $US0,00 $US0,00 $US0,00
Année 20
241 $US1,08 $US1,32 $US214,70 $US0,00 $US0,00 $US0,00
242 $US1,07 $US1,33 $US213,37 $US0,00 $US0,00 $US0,00
243 $US1,07 $US1,33 $US212,04 $US0,00 $US0,00 $US0,00
244 $US1,06 $US1,34 $US210,70 $US0,00 $US0,00 $US0,00
245 $US1,05 $US1,35 $US209,36 $US0,00 $US0,00 $US0,00
246 $US1,05 $US1,35 $US208,01 $US0,00 $US0,00 $US0,00
247 $US1,04 $US1,36 $US206,65 $US0,00 $US0,00 $US0,00
248 $US1,03 $US1,37 $US205,28 $US0,00 $US0,00 $US0,00
249 $US1,03 $US1,37 $US203,91 $US0,00 $US0,00 $US0,00
250 $US1,02 $US1,38 $US202,53 $US0,00 $US0,00 $US0,00
251 $US1,01 $US1,39 $US201,15 $US0,00 $US0,00 $US0,00
252 $US1,01 $US1,39 $US199,75 $US0,00 $US0,00 $US0,00
Année 21
253 $US1,00 $US1,40 $US198,36 $US0,00 $US0,00 $US0,00
254 $US0,99 $US1,41 $US196,95 $US0,00 $US0,00 $US0,00
255 $US0,98 $US1,42 $US195,54 $US0,00 $US0,00 $US0,00
256 $US0,98 $US1,42 $US194,11 $US0,00 $US0,00 $US0,00
257 $US0,97 $US1,43 $US192,69 $US0,00 $US0,00 $US0,00
258 $US0,96 $US1,44 $US191,25 $US0,00 $US0,00 $US0,00
259 $US0,96 $US1,44 $US189,81 $US0,00 $US0,00 $US0,00
260 $US0,95 $US1,45 $US188,36 $US0,00 $US0,00 $US0,00
261 $US0,94 $US1,46 $US186,90 $US0,00 $US0,00 $US0,00
262 $US0,93 $US1,47 $US185,44 $US0,00 $US0,00 $US0,00
263 $US0,93 $US1,47 $US183,97 $US0,00 $US0,00 $US0,00
264 $US0,92 $US1,48 $US182,49 $US0,00 $US0,00 $US0,00
Année 22
265 $US0,91 $US1,49 $US181,01 $US0,00 $US0,00 $US0,00
266 $US0,91 $US1,49 $US179,51 $US0,00 $US0,00 $US0,00
267 $US0,90 $US1,50 $US178,01 $US0,00 $US0,00 $US0,00
268 $US0,89 $US1,51 $US176,50 $US0,00 $US0,00 $US0,00
269 $US0,88 $US1,52 $US174,99 $US0,00 $US0,00 $US0,00
270 $US0,87 $US1,53 $US173,47 $US0,00 $US0,00 $US0,00
271 $US0,87 $US1,53 $US171,93 $US0,00 $US0,00 $US0,00
272 $US0,86 $US1,54 $US170,40 $US0,00 $US0,00 $US0,00
273 $US0,85 $US1,55 $US168,85 $US0,00 $US0,00 $US0,00
274 $US0,84 $US1,56 $US167,30 $US0,00 $US0,00 $US0,00
275 $US0,84 $US1,56 $US165,73 $US0,00 $US0,00 $US0,00
276 $US0,83 $US1,57 $US164,16 $US0,00 $US0,00 $US0,00
Année 23
277 $US0,82 $US1,58 $US162,59 $US0,00 $US0,00 $US0,00
278 $US0,81 $US1,59 $US161,00 $US0,00 $US0,00 $US0,00
279 $US0,81 $US1,59 $US159,41 $US0,00 $US0,00 $US0,00
280 $US0,80 $US1,60 $US157,81 $US0,00 $US0,00 $US0,00
281 $US0,79 $US1,61 $US156,20 $US0,00 $US0,00 $US0,00
282 $US0,78 $US1,62 $US154,58 $US0,00 $US0,00 $US0,00
283 $US0,77 $US1,63 $US152,96 $US0,00 $US0,00 $US0,00
284 $US0,76 $US1,64 $US151,32 $US0,00 $US0,00 $US0,00
285 $US0,76 $US1,64 $US149,68 $US0,00 $US0,00 $US0,00
286 $US0,75 $US1,65 $US148,03 $US0,00 $US0,00 $US0,00
287 $US0,74 $US1,66 $US146,37 $US0,00 $US0,00 $US0,00
288 $US0,73 $US1,67 $US144,71 $US0,00 $US0,00 $US0,00
Année 24
289 $US0,72 $US1,68 $US143,03 $US0,00 $US0,00 $US0,00
290 $US0,72 $US1,68 $US141,35 $US0,00 $US0,00 $US0,00
291 $US0,71 $US1,69 $US139,66 $US0,00 $US0,00 $US0,00
292 $US0,70 $US1,70 $US137,96 $US0,00 $US0,00 $US0,00
293 $US0,69 $US1,71 $US136,25 $US0,00 $US0,00 $US0,00
294 $US0,68 $US1,72 $US134,53 $US0,00 $US0,00 $US0,00
295 $US0,67 $US1,73 $US132,81 $US0,00 $US0,00 $US0,00
296 $US0,66 $US1,74 $US131,07 $US0,00 $US0,00 $US0,00
297 $US0,66 $US1,74 $US129,33 $US0,00 $US0,00 $US0,00
298 $US0,65 $US1,75 $US127,58 $US0,00 $US0,00 $US0,00
299 $US0,64 $US1,76 $US125,82 $US0,00 $US0,00 $US0,00
300 $US0,63 $US1,77 $US124,05 $US0,00 $US0,00 $US0,00
Année 25
301 $US0,62 $US1,78 $US122,27 $US0,00 $US0,00 $US0,00
302 $US0,61 $US1,79 $US120,48 $US0,00 $US0,00 $US0,00
303 $US0,60 $US1,80 $US118,69 $US0,00 $US0,00 $US0,00
304 $US0,59 $US1,81 $US116,88 $US0,00 $US0,00 $US0,00
305 $US0,58 $US1,82 $US115,07 $US0,00 $US0,00 $US0,00
306 $US0,58 $US1,82 $US113,25 $US0,00 $US0,00 $US0,00
307 $US0,57 $US1,83 $US111,41 $US0,00 $US0,00 $US0,00
308 $US0,56 $US1,84 $US109,57 $US0,00 $US0,00 $US0,00
309 $US0,55 $US1,85 $US107,72 $US0,00 $US0,00 $US0,00
310 $US0,54 $US1,86 $US105,86 $US0,00 $US0,00 $US0,00
311 $US0,53 $US1,87 $US103,99 $US0,00 $US0,00 $US0,00
312 $US0,52 $US1,88 $US102,12 $US0,00 $US0,00 $US0,00
Année 26
313 $US0,51 $US1,89 $US100,23 $US0,00 $US0,00 $US0,00
314 $US0,50 $US1,90 $US98,33 $US0,00 $US0,00 $US0,00
315 $US0,49 $US1,91 $US96,42 $US0,00 $US0,00 $US0,00
316 $US0,48 $US1,92 $US94,51 $US0,00 $US0,00 $US0,00
317 $US0,47 $US1,93 $US92,58 $US0,00 $US0,00 $US0,00
318 $US0,46 $US1,94 $US90,65 $US0,00 $US0,00 $US0,00
319 $US0,45 $US1,95 $US88,70 $US0,00 $US0,00 $US0,00
320 $US0,44 $US1,96 $US86,75 $US0,00 $US0,00 $US0,00
321 $US0,43 $US1,97 $US84,78 $US0,00 $US0,00 $US0,00
322 $US0,42 $US1,98 $US82,81 $US0,00 $US0,00 $US0,00
323 $US0,41 $US1,99 $US80,83 $US0,00 $US0,00 $US0,00
324 $US0,40 $US2,00 $US78,83 $US0,00 $US0,00 $US0,00
Année 27
325 $US0,39 $US2,01 $US76,83 $US0,00 $US0,00 $US0,00
326 $US0,38 $US2,02 $US74,81 $US0,00 $US0,00 $US0,00
327 $US0,37 $US2,03 $US72,79 $US0,00 $US0,00 $US0,00
328 $US0,36 $US2,04 $US70,75 $US0,00 $US0,00 $US0,00
329 $US0,35 $US2,05 $US68,71 $US0,00 $US0,00 $US0,00
330 $US0,34 $US2,06 $US66,66 $US0,00 $US0,00 $US0,00
331 $US0,33 $US2,07 $US64,59 $US0,00 $US0,00 $US0,00
332 $US0,32 $US2,08 $US62,52 $US0,00 $US0,00 $US0,00
333 $US0,31 $US2,09 $US60,43 $US0,00 $US0,00 $US0,00
334 $US0,30 $US2,10 $US58,33 $US0,00 $US0,00 $US0,00
335 $US0,29 $US2,11 $US56,23 $US0,00 $US0,00 $US0,00
336 $US0,28 $US2,12 $US54,11 $US0,00 $US0,00 $US0,00
Année 28
337 $US0,27 $US2,13 $US51,98 $US0,00 $US0,00 $US0,00
338 $US0,26 $US2,14 $US49,84 $US0,00 $US0,00 $US0,00
339 $US0,25 $US2,15 $US47,70 $US0,00 $US0,00 $US0,00
340 $US0,24 $US2,16 $US45,54 $US0,00 $US0,00 $US0,00
341 $US0,23 $US2,17 $US43,37 $US0,00 $US0,00 $US0,00
342 $US0,22 $US2,18 $US41,18 $US0,00 $US0,00 $US0,00
343 $US0,21 $US2,19 $US38,99 $US0,00 $US0,00 $US0,00
344 $US0,19 $US2,21 $US36,79 $US0,00 $US0,00 $US0,00
345 $US0,18 $US2,22 $US34,57 $US0,00 $US0,00 $US0,00
346 $US0,17 $US2,23 $US32,35 $US0,00 $US0,00 $US0,00
347 $US0,16 $US2,24 $US30,11 $US0,00 $US0,00 $US0,00
348 $US0,15 $US2,25 $US27,86 $US0,00 $US0,00 $US0,00
Année 29
349 $US0,14 $US2,26 $US25,61 $US0,00 $US0,00 $US0,00
350 $US0,13 $US2,27 $US23,34 $US0,00 $US0,00 $US0,00
351 $US0,12 $US2,28 $US21,05 $US0,00 $US0,00 $US0,00
352 $US0,11 $US2,29 $US18,76 $US0,00 $US0,00 $US0,00
353 $US0,09 $US2,31 $US16,46 $US0,00 $US0,00 $US0,00
354 $US0,08 $US2,32 $US14,14 $US0,00 $US0,00 $US0,00
355 $US0,07 $US2,33 $US11,81 $US0,00 $US0,00 $US0,00
356 $US0,06 $US2,34 $US9,47 $US0,00 $US0,00 $US0,00
357 $US0,05 $US2,35 $US7,12 $US0,00 $US0,00 $US0,00
358 $US0,04 $US2,36 $US4,76 $US0,00 $US0,00 $US0,00
359 $US0,02 $US2,38 $US2,39 $US0,00 $US0,00 $US0,00
360 $US0,01 $US2,39 $US0,00 $US0,00 $US0,00 $US0,00
Année 30

Signaler une erreur sur cette page

Ce que ce calculateur vous montre

Cet outil part d'un prêt immobilier déjà entamé et calcule ce qui se passe si vous décidez de l'attaquer : un supplément chaque mois, un supplément chaque année, un versement unique, une accélération « à la quinzaine » (biweekly), ou un solde intégral dès aujourd'hui. Il indique la date à laquelle le prêt s'éteint réellement, les intérêts que vous évitez, et un échéancier mois par mois placé en regard de celui que vous suivez actuellement.

On y vient à un moment précis : une augmentation, une prime, un héritage, une proposition de rachat de crédit. Il répond à « est-ce que 500 $ de plus par mois valent le coup ? » par un nombre d'années et un montant — la seule façon honnête de comparer ces 500 $ à tous les autres usages possibles.

À savoir : ce simulateur reprend les conventions américaines (montants en dollars, mortgage sur 15, 20 ou 30 ans, option « biweekly »). Les mathématiques, elles, sont universelles et valent telles quelles pour un prêt amortissable français à taux fixe : remplacez simplement les dollars par des euros. Les règles locales, en revanche, diffèrent — en France, un remboursement anticipé peut déclencher des indemnités (IRA) plafonnées par la loi à six mois d'intérêts sur le capital remboursé, sans dépasser 3 % du capital restant dû. Ce calculateur ne les intègre pas.
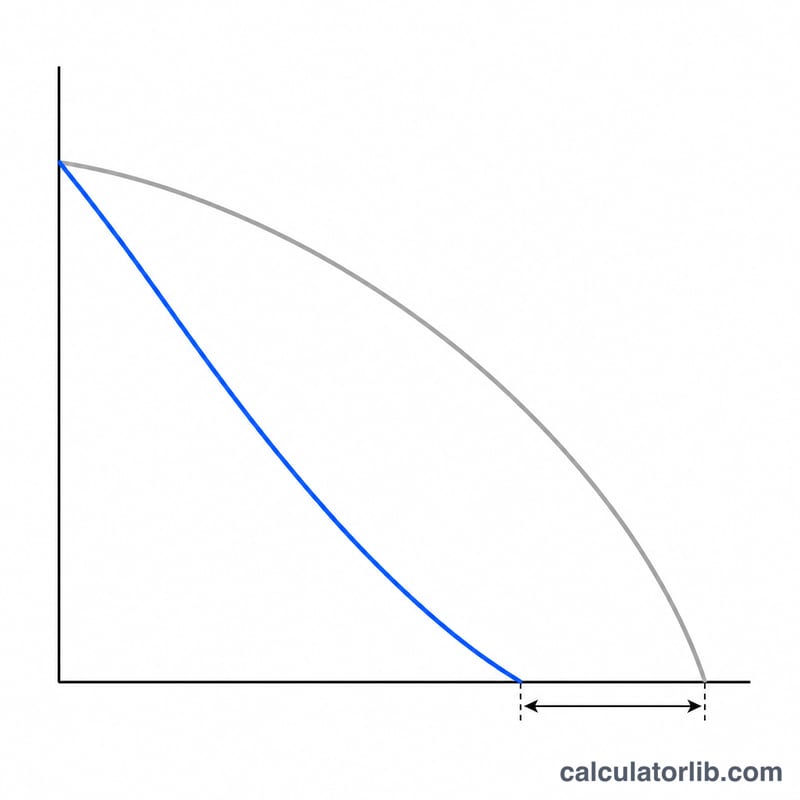
Deux courbes de solde de prêt immobilier descendant jusqu'à zéro, celle avec versements supplémentaires atteignant zéro avant la courbe d'origine
Les versements supplémentaires ramènent le solde à zéro plus tôt ; la flèche indique les mois gagnés.

Remplir les champs

Tout se trouve dans votre offre de prêt d'origine et sur votre dernier relevé ou tableau d'amortissement.

Champ Où le trouver Ordre de grandeur
Montant initial du prêt L'offre de prêt signée : la somme empruntée au départ, pas le capital restant dû aujourd'hui. 100 000 $ – 1 000 000 $
Durée initiale du prêt L'offre de prêt. Les valeurs décimales sont acceptées et arrondies au mois supérieur. 15, 20 ou 30 ans
Taux d'intérêt Le taux nominal annuel, hors frais et assurance. Doit être strictement positif. 2,5 % – 9 %
Durée restante (années + mois) Votre relevé, ou le nombre d'échéances qu'il vous reste. Les deux champs s'additionnent. Jusqu'à la durée totale
Type de remboursement Votre stratégie : versements supplémentaires, quinzaine, solde immédiat, ou rien de plus. —
Supplément par mois / par an / unique Ce que vous pouvez réellement tenir dans la durée. Utilisé uniquement avec l'option « versements supplémentaires ». 50 $ – 2 000 $ par mois

Le capital restant dû n'est pas saisi : il est reconstitué, en déroulant le prêt d'origine jusqu'au point où commence votre durée restante. Si le montant affiché ne correspond pas à votre relevé, ajustez la durée restante jusqu'à ce que les deux coïncident.

Les formules

La mensualité contractuelle est la mensualité d'annuité classique calculée sur le prêt d'origine, avec \(L\) = montant emprunté, \(n\) = durée en mois et \(r\) = taux mensuel (taux annuel ÷ 12 ÷ 100) :

$$p=\frac{L\times r}{1-(1+r)^{-n}}$$

Avec \(s\) = nombre de mois déjà écoulés (durée initiale moins durée restante), le capital de départ de la stratégie est ce prêt déroulé sur \(s\) mois :

$$B=L(1+r)^{s}-p\times\frac{(1+r)^{s}-1}{r}$$

Ensuite, le remboursement se déroule mois par mois, où \(e_k\) est le supplément ajouté à la mensualité \(k\) (la prochaine échéance correspondant à \(k=0\)), jusqu'à ce que le capital atteigne zéro :

$$B_{k+1}=B_k(1+r)-(p+e_k)$$

Les intérêts économisés sont l'écart entre les deux totaux d'intérêts sur la vie du prêt, chaque total valant l'ensemble des versements moins le capital emprunté :

$$\text{Intérêts économisés}=\left(n\times p-L\right)-\left(s\times p+\textstyle\sum_k \text{pay}_k-L\right)$$
Publicité
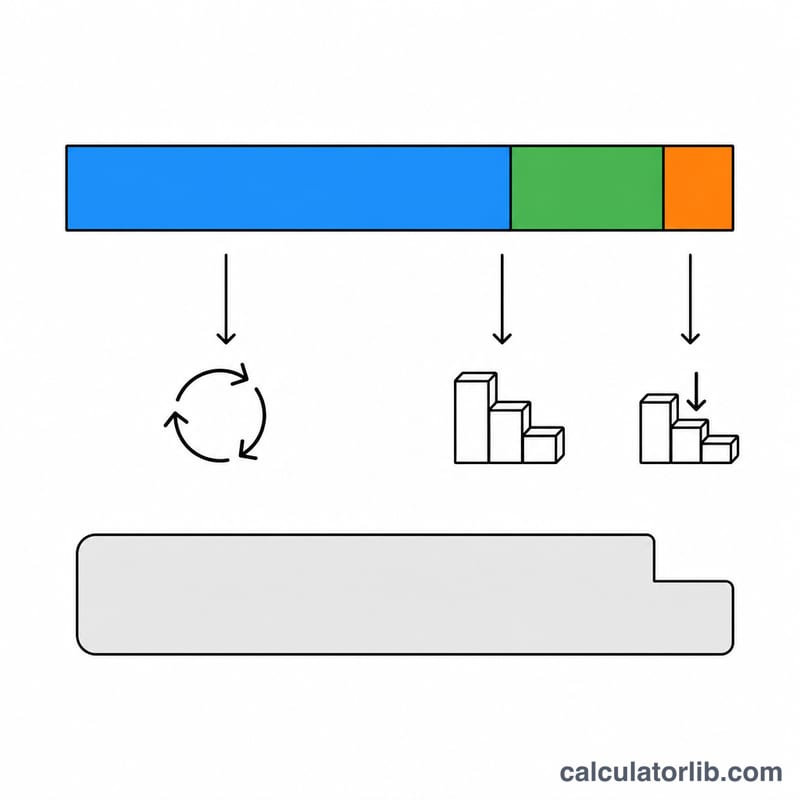
Schéma décomposant une mensualité en intérêts, capital et montant supplémentaire, le capital et le supplément réduisant le solde
Chaque mensualité se répartit entre intérêts et capital ; tout montant supplémentaire réduit directement le solde.

Exemple chiffré

Un prêt de 400 000 $ sur 30 ans, à 6 % fixe, dont il reste 25 ans à courir, et vous commencez à ajouter 500 $ par mois.

Le taux mensuel et les durées d'abord : \(r=0.06/12=0.005\), \(n=360\), durée restante \(=300\) mois, donc \(s=60\) mois sont déjà derrière vous.

$$p=\frac{400{,}000\times0.005}{1-(1.005)^{-360}}=2398.2021\ldots\rightarrow \$2{,}398.20$$

Le capital encore dû après ces 60 échéances :

$$B=400{,}000(1.005)^{60}-2398.2021\times\frac{(1.005)^{60}-1}{0.005}=\$372{,}217.43$$

Chaque mois, vous versez désormais \(2398.2021+500=\$2{,}898.20\). En déroulant l'échéancier, le capital tombe à zéro à l'échéance 207 — soit 17 ans et 3 mois, contre les 300 mois (25 ans) qu'il vous restait. Temps gagné : \(300-207=93\) mois, soit 7 ans et 9 mois.

Ces 207 échéances représentent 597 154,42 $. Ajoutez-y les 60 échéances déjà réglées à l'ancien montant :

$$60\times2398.2021=\$143{,}892.13\qquad 143{,}892.13+597{,}154.42=\$741{,}046.55$$

Les intérêts totaux dans les deux scénarios, et l'écart entre eux :

$$463{,}352.76-341{,}046.55=\$122{,}306.21\rightarrow \$122{,}306\text{ économisés}$$ $$\frac{122{,}306.21}{463{,}352.76}\times100=26.4\%\rightarrow \text{26 \% d'intérêts en moins}$$

Les pièges à connaître

« Total des versements » comprend de l'argent déjà dépensé. Le total de 741 046,55 $ ci-dessus inclut les 143 892,13 $ payés avant même le début de la stratégie. Si votre question est « combien cela va-t-il me coûter à partir d'aujourd'hui ? », lisez plutôt la ligne Versements restants — 597 154,42 $. L'écart, c'est cinq ans d'historique, environ 19 % du chiffre affiché : c'est la valeur la plus souvent mal interprétée.

Le mode « quinzaine » n'en est pas vraiment un. L'échéancier sous-jacent reste mensuel : il ajoute une demi-mensualité tous les six mois, soit l'équivalent de 13 mensualités par an. Même effort annuel qu'un vrai plan biweekly, mais un calendrier différent — n'attendez donc pas une correspondance au mois près avec l'offre d'une banque. Sur le prêt de l'exemple, il solde en 21 ans et 2 mois et économise 61 869 $.

Le supplément annuel tombe 12 échéances après le départ, pas en décembre. Il est appliqué à la 12ᵉ échéance du nouvel échéancier, puis toutes les 12 échéances suivantes : il est calé sur votre date de départ, pas sur le calendrier civil, et il n'est pas lissé sur l'année.

Certaines lignes disparaissent volontairement. La ligne de comparaison Mensualité ne s'affiche que si votre nouvelle mensualité est identique tous les mois : ajoutez un supplément annuel ou unique et elle s'efface, faute de chiffre unique à afficher. Si rien n'a encore été remboursé (durée restante égale à la durée totale), les deux lignes Restants disparaissent également.

Un supplément minuscule peut rapporter et afficher malgré tout zéro. Sur le prêt de l'exemple, 1 $ par mois économise 393 $ d'intérêts, mais pas un mois entier : la durée reste affichée à 25 ans, Temps gagné revient vide plutôt qu'à « 0 mois », et les deux barres de pourcentage indiquent 0 %.

Les deux champs de durée n'arrondissent pas de la même façon. Une durée initiale décimale est arrondie au mois supérieur (10,51 ans deviennent 127 mois), tandis que les champs de durée restante sont arrondis chacun au plus proche (25,1 ans restent 300 mois). Le champ des mois n'est pas plafonné à 11 : 24 ans et 15 mois forment un total valide de 303 mois.

Les refus sont stricts. Un taux de 0 % est rejeté plutôt que traité comme un prêt sans intérêts ; une durée restante supérieure à la durée initiale est refusée, la comparaison se faisant en mois — 30 ans et 1 mois face à un prêt de 30 ans échoue donc. Avec l'option « versements supplémentaires », il faut au moins un supplément positif et aucun négatif : une saisie de −100 $ par mois fait échouer tout le formulaire, même accompagnée d'un supplément annuel valide de 1 200 $. Les séparateurs de milliers dans le montant sont acceptés ; un symbole monétaire, non.

Lire le tableau d'amortissement. Le tableau couvre toujours la durée initiale complète : après l'extinction du prêt au mois 267, les colonnes du scénario anticipé affichent 0,00 $ jusqu'au mois 360 — c'est le prêt qui est terminé, pas une donnée manquante. La colonne Capital vaut la mensualité affichée moins les intérêts affichés : elle peut donc s'écarter d'un centime de la variation du solde. Au-delà d'environ 41 ans de durée, le tableau n'est plus généré, mais tous les indicateurs de synthèse restent calculés.
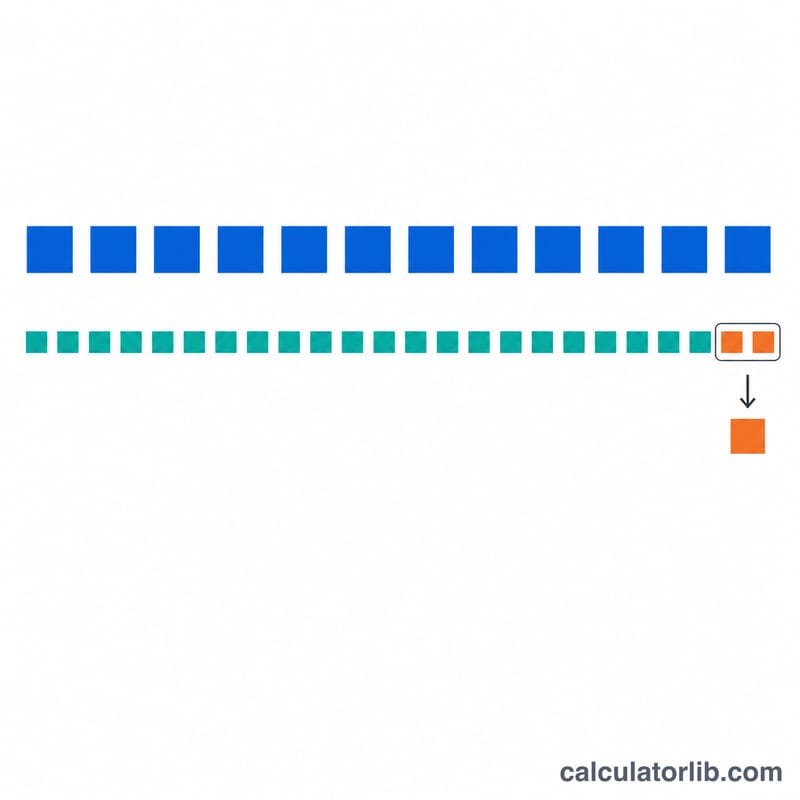
Douze blocs de mensualités au-dessus de vingt-six blocs de versements tous les quinze jours, avec deux demi-versements supplémentaires en surbrillance
Vingt-six demi-versements tous les quinze jours équivalent à treize mensualités — soit une mensualité de plus chaque année.

Comment les différentes stratégies de remboursement se comparent

Chaque ligne ci-dessous utilise le même prêt, donc seule la stratégie de remboursement change. Hypothèses partagées :

  • Montant du prêt initial 300 000 $, durée initiale 30 ans, taux du billet fixe 6,5 % par an.
  • Durée restante 27 ans (324 paiements), premier paiement restant en septembre 2026.
  • Paiement programmé de capital et intérêts \(M = \$1{,}896,20\) par mois, à partir de

$$M = 300{,}000\cdot\frac{r(1+r)^{360}}{(1+r)^{360}-1},\qquad r=\frac{6,5}{1200}=0,00541667$$

Le solde d'aujourd'hui impliqué par 324 paiements restants est

$$B_{0} = 1{,}896,20\cdot\frac{1-(1+0,00541667)^{-324}}{0,00541667} \approx \$289{,}251$$

Les intérêts ci-dessous sont les intérêts sur le solde restant uniquement (les intérêts déjà payés au cours des 3 premières années ne sont pas comptabilisés). Chaque dollar supplémentaire est supposé être appliqué au capital dans le mois où il est payé. La ligne « style bihebdomadaire » est l'arrangement nord-américain courant modélisé comme 13 paiements complets par an (un paiement supplémentaire de \(1{,}896,20/12 = \$158,02\) par mois) ; un gestionnaire qui crédite réellement l'argent toutes les deux semaines réduit le capital légèrement plus rapidement.

Stratégie Montant supplémentaire payé par an Mois jusqu'au remboursement Date de remboursement Intérêts payés (durée restante) Intérêts économisés par rapport à la base
Aucun changement (base) $0 324 (27 ans 0 mois) août 2053 ≈ $325,120 —
+100 $ par mois $1,200 285 (23 ans 9 mois) mai 2050 ≈ $278,550 ≈ $46,570
+500 $ par mois $6,000 197 (16 ans 5 mois) janvier 2043 ≈ $181,340 ≈ $143,780
$1 200 une fois par an $1,200 286 (23 ans 10 mois) juin 2050 ≈ $279,600 ≈ $45,500
Montant forfaitaire de 10 000 $ maintenant $10,000 (une seule fois) 296 (24 ans 8 mois) avril 2051 ≈ $281,700 ≈ $43,400
Style bihebdomadaire (13 paiements/an) $1,896 (un paiement supplémentaire) 267 (22 ans 3 mois) novembre 2048 ≈ $257,750 ≈ $67,400

Deux schémas sont visibles et tous deux découlent directement de l'arithmétique. Premièrement, 1 200 $ répartis sur l'année surpassent 1 200 $ payés en fin d'année (285 mois contre 286, environ 1 000 $ de plus d'intérêts économisés) parce que chaque versement mensuel cesse d'accumuler des intérêts plus tôt. Deuxièmement, un montant forfaitaire unique de 10 000 $ économise moins que 100 $ par mois même si 10 000 $ est beaucoup plus d'argent à l'avance — le paiement récurrent contribue éventuellement à plus de 27 000 $ de capital. Comparer les deux dernières colonnes ligne par ligne est la comparaison honnête : coût par année par rapport aux intérêts évités.

Tous les chiffres supposent que le taux d'intérêt reste fixe pendant toute la durée restante, qu'aucun paiement n'est manqué ou réduit, et que rien d'autre concernant le prêt ne change. Sur un prêt à taux variable, chaque chiffre ici changerait à chaque réinitialisation du taux.

Termes de remboursement hypothécaire définis

Terme Définition
Capital Le montant de l'argent toujours dû sur le prêt lui-même, hors intérêts — c'est ce qu'un paiement supplémentaire réduit et ce que la calculatrice réduit à zéro.
Montant du prêt initial La somme empruntée à la clôture, entrée comme originalLoanAmount ; elle est utilisée uniquement pour dériver le paiement programmé \(M\), pas comme la dette d'aujourd'hui.
Solde actuel (restant) Ce que vous devez aujourd'hui ; la calculatrice le reconstruit comme la valeur actuelle des paiements restants, \(B_{0}=M\cdot\frac{1-(1+r)^{-N}}{r}\), plutôt que de vous le demander.
Durée initiale La période de remboursement complète pour laquelle le prêt a été rédigé (généralement 30, 25, 20 ou 15 ans), entrée comme originalLoanTermYears.
Durée restante Les paiements qui vous attendent encore, entrés comme remainingTermYears plus remainingTermMonths, donnant \(N\) mois dans l'horaire de base.
Paiement programmé (C&I) Le versement fixe de capital et intérêts requis par le billet, calculé ici à partir du montant initial, du taux et de la durée — non compris les taxes ou l'assurance.
Taux périodique mensuel Le taux nominal annuel divisé par 12, \(r=\text{taux}/1200\) en tant que décimale, qui est le taux réellement facturé sur le solde chaque mois dans la boucle d'amortissement.
Taux du billet par rapport au TAP Le taux du billet est le taux d'intérêt inscrit dans le contrat de prêt et est l'entrée correcte ici ; le TAP est un chiffre de divulgation qui intègre certains frais et surévaluerait les intérêts réellement facturés sur le solde.
Amortissement Le processus par lequel chaque paiement couvre d'abord les intérêts du mois et applique le reste au capital, de sorte que la part du capital augmente avec le temps — le tableau mois par mois que la calculatrice affiche.
Intérêts économisés Les intérêts totaux selon l'horaire de base moins les intérêts totaux selon l'horaire de remboursement, sur la durée restante uniquement.
Montant forfaitaire Un paiement unique et ponctuel (champ extraPaymentOneTime) appliqué au premier mois, \(k=1\), de la projection.
Bihebdomadaire Payer la moitié du versement mensuel toutes les deux semaines, ce qui produit 26 demi-paiements = 13 paiements complets par an ; la calculatrice modélise cela comme un paiement supplémentaire réparti sur 12 mois.
CITA par rapport à C&I CITA correspond à capital, intérêts, taxes et assurance — le montant que de nombreux emprunteurs remettent réellement ; cette calculatrice ne fonctionne que sur C&I, donc toute partie en séquestre de votre facture doit être exclue des entrées.
Séquestre Le compte qu'un gestionnaire utilise pour collecter et payer les taxes foncières et l'assurance en votre nom ; ce n'est pas une partie de la dette et ce n'est pas modélisé ici.
Pénalité de remboursement anticipé Un frais contractuel pour le remboursement anticipé ou au-delà d'un seuil — restreint ou interdit dans certaines juridictions et permis dans d'autres, alors vérifiez votre propre billet ; la calculatrice ne suppose aucun frais de ce type.
Réduction du capital Un paiement supplémentaire appliqué immédiatement pour réduire le capital, c'est ce que chaque montant supplémentaire dans ce modèle fait.
Application du paiement anticipé Le traitement alternatif dans lequel un gestionnaire applique les fonds supplémentaires à titre de crédit pour votre prochain versement plutôt que comme une réduction du capital — cela ne produit pas d'économies d'intérêts et invaliderait les résultats affichés.
Recalcul (réamortissement) Un gestionnaire recalculant le paiement mensuel requis sur la date d'expiration initiale après une réduction importante du capital, ce qui réduit le paiement au lieu de raccourcir la durée ; cette calculatrice garde toujours le paiement fixe et raccourcit la durée.
Publicité

Ce que votre résultat de remboursement signifie réellement

  1. Les intérêts économisés sont un total nominal et non actualisé. Le chiffre additionne les dollars qui auraient été payés sur des décennies et traite un dollar en 2050 comme égal à un dollar aujourd'hui. Ce n'est pas une valeur actualisée, pas ajusté pour l'inflation, et pas un chiffre après impôts. Une économie de, disons, 46 570 $, répartie sur 24 ans, est une quantité beaucoup plus petite en valeur d'aujourd'hui que le même montant reçu maintenant.
  2. La date de remboursement repose sur deux hypothèses. Premièrement, que le taux d'intérêt reste fixe pendant toute la durée restante — sur un prêt à taux variable ou ajustable, l'horaire change à chaque réinitialisation. Deuxièmement, que chaque paiement supplémentaire est réellement crédité au capital dans le mois indiqué. Si un gestionnaire applique les fonds supplémentaires à titre de crédit pour votre prochain versement plutôt que comme une réduction du capital, la date projetée et l'économie d'intérêts ne se produisent pas.
  3. Le paiement mensuel requis ne diminue pas. Les paiements supplémentaires achètent une durée plus courte, pas une facture plus légère. Le versement contractuel reste le même jusqu'à ce que le prêt soit terminé — à moins que le prêteur effectue un recalcul, qui réamortit le solde réduit sur la date d'expiration initiale et réduit le paiement tout en renonçant à la plupart de la réduction de durée. Le recalcul est offert à la discrétion du gestionnaire, souvent avec un frais et une réduction minimale du capital.
  4. Les frais en séquestre continuent après le remboursement. Les taxes foncières, l'assurance habitation/immobilière, et tout frais d'assurance hypothécaire ou de l'association sont exclus de chaque chiffre ici. Lorsque le prêt prend fin, la portion en séquestre de vos dépenses mensuelles devient simplement une facture que vous payez directement ; seule la portion capital-et-intérêts disparaît.
  5. Le traitement fiscal peut réduire la valeur des intérêts économisés. Aux États-Unis, les contribuables qui détaillent peuvent déduire les intérêts hypothécaires admissibles, donc éviter un dollar d'intérêt vaut moins qu'un dollar pour eux — approximativement \((1-t)\) de cela, où \(t\) est le taux marginal. La plupart des déclarants prennent la déduction forfaitaire et ne bénéficient d'aucune compensation de ce type, et d'autres pays traitent les intérêts hypothécaires très différemment (certains permettent un allègement, beaucoup ne permettent rien). La calculatrice rapporte les intérêts avant impôt dans tous les cas.
  6. L'étalon factuel standard est le taux du prêt lui-même. Le remboursement anticipé du capital évite les intérêts exactement au taux du billet, donc le rendement d'un paiement supplémentaire, avant impôt et avant tous les frais, égale le taux du prêt — 6,5 % dans la comparaison ci-dessus. C'est le chiffre par rapport auquel le résultat devrait être comparé ; la calculatrice indique l'effet, pas s'il vaut la peine pour vous.
  7. Les résultats sont spécifiques au gestionnaire et illustratifs. Les dates d'application du paiement, les conventions de décompte des jours, l'arrondi, toute pénalité de remboursement anticipé dans votre billet, et le solde restant exact sur les livres du gestionnaire vont tous décaler légèrement les totaux. Cet outil est une projection, pas un devis de remboursement — un chiffre de remboursement juridiquement contraignant, valable uniquement jusqu'à une date indiquée, doit provenir du gestionnaire de prêt.

Cette section est une information générale sur le fonctionnement du calcul, pas un conseil financier, fiscal ou juridique, et ce n'est pas une recommandation pour ou contre le remboursement anticipé d'un prêt particulier. Pour les décisions concernant votre propre hypothèque, consultez un professionnel qualifié qui peut voir votre situation complète et les termes de votre billet.

Questions fréquentes

Pourquoi le capital affiché diffère-t-il de celui de mon relevé ?

Le capital est reconstitué à partir du prêt d'origine et de la durée restante, en supposant que chaque échéance a été payée exactement comme prévu. Les remboursements anticipés que vous avez déjà faits décalent forcément votre solde réel. Ajustez la durée restante jusqu'à ce que le capital affiché corresponde, puis lisez les résultats.

Faut-il inclure l'assurance et les taxes dans la mensualité ?

Rien ici ne vous demande votre mensualité : elle est déduite du prêt lui-même, en capital et intérêts uniquement. L'assurance emprunteur, la taxe foncière ou les charges ne touchent jamais au capital — ne les mettez pas non plus dans les champs de versement supplémentaire.

Supplément mensuel, annuel ou versement unique : lequel gagne ?

À somme égale, l'argent versé tôt gagne, parce qu'il cesse plus vite de produire des intérêts. Sur le prêt de l'exemple, 500 $ par mois économisent 122 306 $ ; 1 200 $ une fois par an en économisent 33 461 $ ; un versement unique de 5 000 $ aujourd'hui, 16 769 $. La régularité l'emporte sur le montant : l'option mensuelle injecte 6 000 $ par an et solde le prêt 7 ans et 9 mois plus tôt.

Pourquoi les « Intérêts économisés » sont-ils affichés en dollars ronds alors que le tableau montre les centimes ?

Le bandeau d'économies et les barres de comparaison arrondissent au dollar entier ; le tableau, lui, conserve les centimes. C'est le même chiffre : 122 306,21 $ devient 122 306 $ dans le bandeau. Les pourcentages sont arrondis à l'entier de la même manière.

Rembourser son prêt par anticipation, est-ce vraiment le bon choix ?

Ce calculateur ne répond qu'à la partie arithmétique. Rembourser un prêt à 6 % équivaut à un rendement garanti de 6 %, ce qui est solide — mais à mettre en balance avec l'épargne retraite (surtout si elle est abondée), les dettes à taux plus élevé et une épargne de précaution. Vérifiez aussi votre contrat : indemnités de remboursement anticipé aux États-Unis (prepayment penalty) comme en France (IRA), toutes les offres ne se valent pas.

Voir aussi: Calculateur de remboursement de prêt immobilier — une estimation rapide de la date de fin de remboursement à partir du capital restant, du taux et de la mensualité.


Dernière mise à jour:

Les plus populaires dans Finance

Voir toutes les calculatrices de Finance