ما هي حاسبة قرض القارب؟
حاسبة قرض القارب أداة تساعدك على تقدير القسط الشهري الثابت عند تمويل شراء قارب جديد أو مستعمل. ما عليك سوى إدخال المبلغ الذي تنوي اقتراضه، ونسبة الفائدة السنوية (APR)، ومدة القرض بالسنوات، لتظهر لك على الفور قيمة القسط الشهري، وإجمالي الفوائد التي ستدفعها طوال مدة القرض، والتكلفة الكلية للتمويل. وهذا يمنحك صورة واضحة لمقارنة جهات التمويل، واختيار المدة المناسبة، وتنظيم ميزانيتك بثقة قبل توقيع العقد.
طريقة الاستخدام
أدخل ثلاث قيم فقط: مبلغ القرض (سعر القارب مطروحًا منه الدفعة المقدمة)، ونسبة الفائدة السنوية كنسبة مئوية، ومدة القرض بالسنوات. تقوم الحاسبة بتحويل المدة إلى أشهر والنسبة إلى معدل شهري، ثم تطبّق معادلة الإطفاء المعيارية لتحديد قسطك الشهري الثابت.
شرح المعادلة
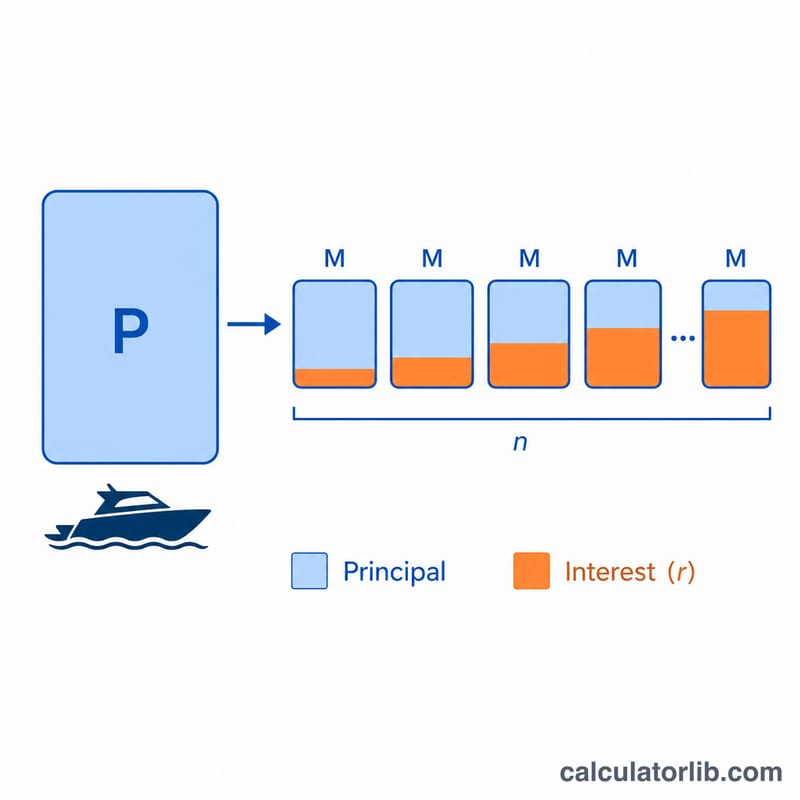
يُحسب القسط باستخدام معادلة القرض المُطفأ (الأقساط المتساوية):
$$M = \frac{P \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$
حيث P هو أصل القرض، وr هو معدل الفائدة الشهري (الفائدة السنوية ÷ 12 ÷ 100)، وn هو عدد الأقساط الشهرية (عدد السنوات × 12). يغطي كل قسط فائدة الشهر إضافةً إلى جزء من أصل المبلغ، بحيث يصل الرصيد إلى الصفر مع سداد القسط الأخير.
مثال تطبيقي
لنفترض أنك اقترضت 50,000 دولار بفائدة سنوية 7.5% لمدة 10 سنوات. يكون المعدل الشهري \(0.075 \div 12 = 0.00625\)، وعدد الأقساط \(n = 120\) شهرًا. بتطبيق المعادلة يصبح القسط الشهري نحو 593.51 دولار. وعلى مدى 120 شهرًا تدفع ما يقارب 71,221 دولارًا في المجموع، أي حوالي 21,221 دولارًا فوائد.
الدفع الشهري عبر فترات وأسعار مختلفة
يوضح الجدول أدناه الدفعة الشهرية المقدرة (الفائدة والأصل) والفائدة الإجمالية والتكلفة الإجمالية لمبلغ قرض ثابت قدره 50,000 دولار عبر شروط قروض القوارب الشائعة بمعدل نسبة سنوي ممثل (APR) واحد. تستخدم جميع الأرقام صيغة الإطفاء القياسية \(M = P \cdot \dfrac{r(1+r)^n}{(1+r)^n-1}\)، حيث \(r\) هو السعر الشهري و \(n\) هو عدد الدفعات الشهرية.
| الفترة | معدل النسبة السنوية | الدفعة الشهرية | إجمالي الفائدة | التكلفة الإجمالية |
|---|---|---|---|---|
| 5 سنوات | 7% | 990.06 دولار | 9,403.51 دولار | 59,403.51 دولار |
| 10 سنوات | 7% | 580.54 دولار | 19,665.16 دولار | 69,665.16 دولار |
| 15 سنة | 7% | 449.41 دولار | 30,894.04 دولار | 80,894.04 دولار |
| 20 سنة | 7% | 387.65 دولار | 43,036.71 دولار | 93,036.71 دولار |
| 5 سنوات | 9% | 1,037.92 دولار | 12,275.07 دولار | 62,275.07 دولار |
| 10 سنوات | 9% | 633.38 دولار | 26,005.65 دولار | 76,005.65 دولار |
| 15 سنة | 9% | 507.13 دولار | 41,283.93 دولار | 91,283.93 دولار |
| 20 سنة | 9% | 449.86 دولار | 57,967.40 دولار | 107,967.40 دولار |
لاحظ أنه بأي معدل معين، فإن تمديد الفترة يخفض الدفعة الشهرية ولكنه يزيد من إجمالي الفائدة المدفوعة. يؤدي رفع معدل النسبة السنوية إلى زيادة كل من الدفعة الشهرية والتكلفة الإجمالية.
المصطلحات الرئيسية الموضحة
- الأصل (P)
- المبلغ الذي تقترضه فعلاً — سعر القارب مطروحاً منه أي دفعة أولية أو مقايضة. يتم فرض الفائدة على الأصل المتبقي.
- معدل النسبة السنوية (APR)
- التكلفة السنوية للقرض معبراً عنها كنسبة مئوية. في هذه الحاسبة يتم التعامل مع معدل النسبة السنوية باعتباره سعر الفائدة الاسمي السنوي الذي يتم تقسيمه على 12 للحصول على السعر الشهري.
- السعر الشهري (r)
- معدل النسبة السنوية محول إلى رقم شهري: \(r = \text{معدل النسبة السنوية} \div 1200\). على سبيل المثال، معدل نسبة سنوية بنسبة 7% يعطي سعراً شهرياً بحوالي 0.005833.
- فترة القرض
- طول الفترة الزمنية التي يتم سداد القرض عليها، وهنا يتم إدخالها بالسنوات وتحويلها إلى \(n = 12 \times \text{السنوات}\) دفعات شهرية. تستمر قروض القوارب عادة من 5 إلى 20 سنة.
- الإطفاء
- عملية سداد القرض على أساس دفعات دورية متساوية، حيث تغطي كل دفعة الفائدة المستحقة بالإضافة إلى جزء من الأصل. الدفعات المبكرة تتكون في الغالب من فائدة؛ الدفعات اللاحقة تتكون في الغالب من أصل.
- الدفعة الأولية
- النقود التي تدفعها مقدماً. تقلل الدفعة الأولية الأكبر من الأصل وبالتالي من الدفعة الشهرية والفائدة الإجمالية.
- إجمالي الفائدة
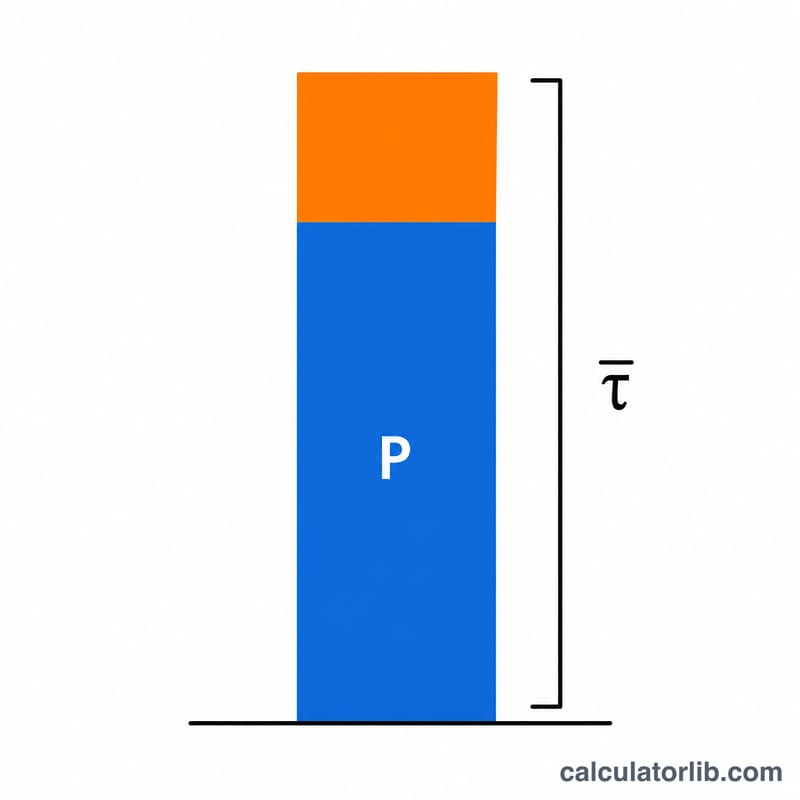
- مجموع جميع رسوم الفائدة على مدى حياة القرض — المبلغ المدفوع بما يتجاوز الأصل الأصلي.
- التكلفة الإجمالية للاقتراض
- الأصل بالإضافة إلى إجمالي الفائدة — المبلغ الكامل الذي ستدفعه بحلول وقت تصفية القرض.
فهم النتيجة الخاصة بك
الدفعة الشهرية التي تعرضها هذه الحاسبة هي أصل وفائدة فقط. لا تشمل ضريبة المبيعات أو رسوم التسجيل أو تأمين القارب أو رسوم المرسى أو الانزلاق أو الصيانة أو أي إضافات اختيارية مثل تغطية الفجوة أو الضمانات الموسعة. ستكون التكلفة الفعلية للملكية أعلى من دفعة القرض وحدها، لذا يرجى الميزانية لهذه منفصلة.
رقم إجمالي الفائدة هو المبلغ التراكمي الذي تدفعه للمقرض بالإضافة إلى المال الذي اقترضته. يتم حسابه كدفعة شهرية مضروبة في عدد الدفعات، مطروحاً منها الأصل الأصلي: \(\text{إجمالي الفائدة} = (M \times n) - P\). هذا هو السعر الحقيقي لتمويل الشراء بدلاً من الدفع نقداً.
هناك مقايضة مباشرة وفاعلية بين طول الفترة والتكلفة الإجمالية. تمدد فترة أطول الأصل على المزيد من الدفعات، لذا فإن كل دفعة شهرية أصغر — لكن لأن الفائدة تتراكم على الرصيد لسنوات أكثر، فأنت تدفع المزيد من الفائدة بشكل عام. ترفع فترة أقصر الدفعة الشهرية ولكنها تقلل إجمالي الفائدة وتسمح لك ببناء رأس مال في القارب بشكل أسرع. اختيار فترة هو بالتالي توازن بين القدرة على تحمل المدفوعات الشهرية والمبلغ الإجمالي الذي أنت مستعد لدفعه على مدى حياة القرض.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل الحاسبة الضرائب أو رسوم التسجيل أو التأمين؟ لا. فهي تقدّر أصل القرض والفوائد فقط. أما التأمين ورسوم التسجيل وأي رسوم أخرى فيجب إضافتها بشكل منفصل.
ما نسبة الفائدة المتوقعة على قرض القارب؟ تتفاوت النسب كثيرًا حسب درجتك الائتمانية ومدة القرض وما إذا كان القارب جديدًا أو مستعملًا، وغالبًا ما تتراوح بين 6% و11% تقريبًا. استخدم النسبة التي تعرضها عليك جهة التمويل. (ملاحظة: تختلف القيم والممارسات حسب البلد، فهذه نسب إرشادية في السوق الأمريكي.)
هل تخفّض المدة الأطول قيمة القسط؟ نعم، المدة الأطول تقلل القسط الشهري لكنها ترفع إجمالي الفوائد المدفوعة طوال مدة القرض.