À quoi sert ce calculateur
Le calculateur de remboursement de prêt estime votre échéance régulière, le nombre de versements par an, le total des intérêts à régler et le coût global de n'importe quel emprunt. Contrairement aux outils basiques, il vous permet de choisir séparément la fréquence de capitalisation des intérêts et la fréquence de vos paiements, puis réconcilie mathématiquement les deux : le résultat reste juste même lorsque ces fréquences diffèrent. Il fonctionne avec n'importe quelle devise et dans n'importe quel pays.
Les données à renseigner
- Montant du prêt – le capital que vous empruntez.
- Durée du prêt (années) – le temps que vous prenez pour rembourser.
- Taux d'intérêt annuel (%) – le taux nominal annuel.
- Fréquence de capitalisation – quotidienne, hebdomadaire, mensuelle, trimestrielle ou annuelle (à quel rythme les intérêts s'ajoutent).
- Fréquence de paiement – hebdomadaire, bimensuelle, mensuelle ou trimestrielle (à quel rythme vous remboursez).
La formule expliquée
Le calculateur transforme d'abord le taux nominal en taux annuel effectif (TAE) en fonction de votre mode de capitalisation :
TAE = (1 + taux / n)n − 1, où n = nombre de capitalisations par an.
Il convertit ensuite le TAE en un taux adapté à votre fréquence de paiement (p versements par an) :
taux par échéance i = (1 + TAE)1/p − 1.
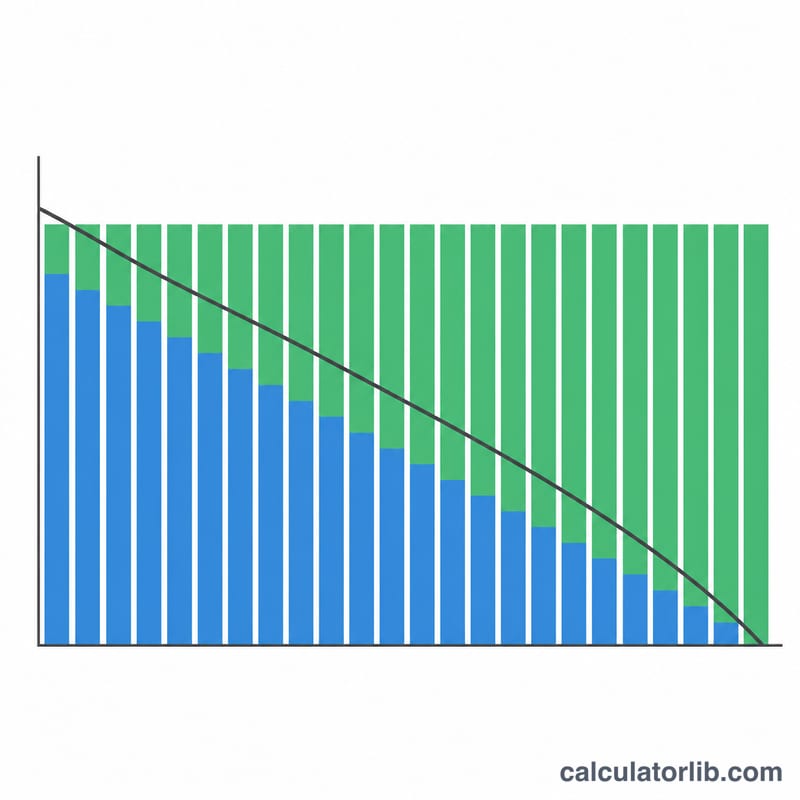
Enfin, il applique la formule classique d'amortissement sur le nombre total d'échéances (N = années × p) :
Échéance = P × [ i (1 + i)N ] / [ (1 + i)N − 1 ].
Si le taux est nul, l'échéance correspond simplement au capital ÷ nombre total de versements. Total des intérêts = (Échéance × N) − Capital, et coût total = Échéance × N.
Exemple concret
Empruntez 20 000 $ sur 5 ans à 6 % d'intérêt, capitalisés mensuellement et remboursés mensuellement. TAE = (1 + 0,06/12)12 − 1 ≈ 6,168 %. Le taux mensuel de l'échéance ≈ 0,5 %, avec N = 60 versements. L'échéance s'établit à environ 386,66 $ par mois. Sur 60 versements, cela représente un coût total d'environ 23 200 $ et près de 3 200 $ d'intérêts.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Pourquoi dissocier la capitalisation et la fréquence de paiement ? Les prêteurs peuvent capitaliser les intérêts plus souvent que vous ne remboursez. Passer par le TAE garantit que votre échéance reflète le coût réel plutôt que d'ignorer ce décalage.
Payer toutes les deux semaines fait-il économiser ? Le paiement bimensuel (26 versements par an) répartit le coût en parts plus petites et plus fréquentes, et réduit légèrement le total des intérêts par rapport au mensuel, car le capital diminue plus vite.
S'agit-il d'une offre exacte ? Non. C'est une estimation. Les prêts réels peuvent comporter des frais, des règles d'arrondi ou des conventions de calcul des jours différentes : vérifiez donc les chiffres auprès de votre prêteur.