

Bu Hesaplayıcı Ne İşe Yarar?
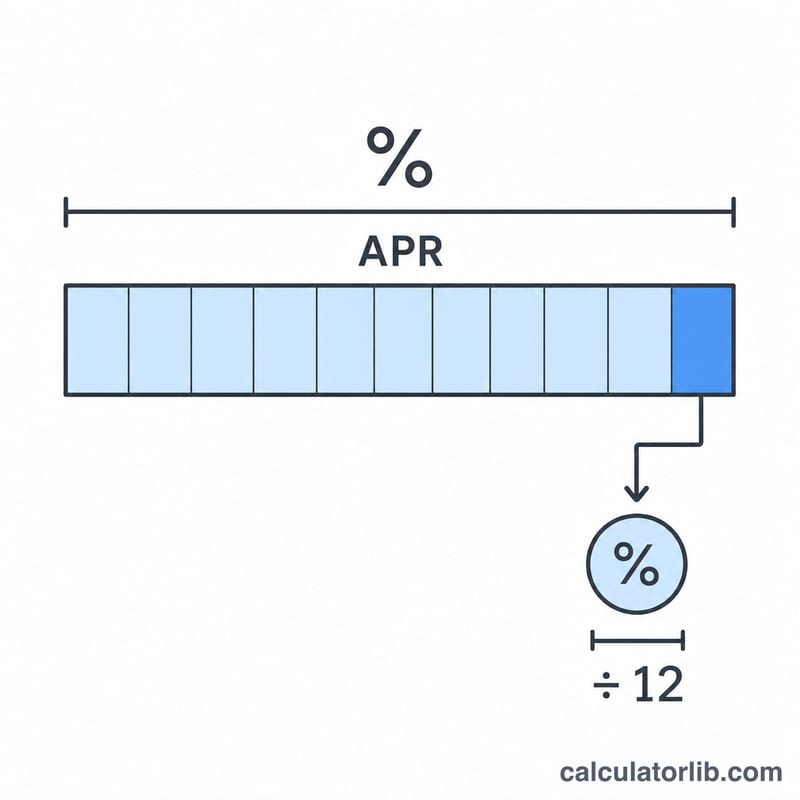
Bu araç, belirli bir bakiye üzerinden kredi kartının tek bir ay içinde uyguladığı faizi tahmin eder. Kart sağlayıcıları faizi yıllık olarak (APR — Annual Percentage Rate, yani yıllık yüzde oranı) ilan eder; ancak faiz her hesap kesim döneminde işler. APR oranını 12'ye böldüğünüzde aylık dönemsel oranı bulursunuz ve bu oran bakiyenize uygulanarak o ayın faiz maliyeti ortaya çıkar. Not: Bu hesaplama, özellikle ABD ve Birleşik Krallık gibi APR mantığıyla çalışan ülkelerin kart sistemine dayanır; Türkiye'de bankalar genellikle aylık akdi faiz oranı ilan eder, dolayısıyla yerel kart sözleşmenizdeki oranı doğrudan girmeniz gerekebilir.
Nasıl Kullanılır?
Güncel ekstre bakiyenizi ve kart sözleşmenizde yazan APR oranını (örneğin %19,99) girin. Hesaplayıcı, o ay uygulanan faizi, yaklaşık günlük tutarı ve bakiye aynı kalsaydı bir yıl boyunca oluşacak toplam faizi gösterir.
Formül Nasıl Çalışır?
Temel denklem oldukça basittir: $$\text{Aylık Faiz} = \text{Bakiye} \times \frac{\text{APR}}{12}$$ burada APR ondalık olarak ifade edilir. Örneğin %24'lük bir APR \(0{,}24\)'e dönüşür ve bunu 12'ye böldüğünüzde aylık oran \(0{,}02\) (yani %2) olur. Birçok banka aslında faizi günlük olarak birleştirir, bu nedenle gerçek tutarlar biraz daha yüksek olabilir; bu hesaplayıcı, ekstrenizle kolayca karşılaştırabileceğiniz basit aylık yaklaşımı kullanır.
Örnek Hesaplama
Diyelim ki %19,99 APR'li bir kartta 1.000 $ bakiyeniz var. Aylık oran $$\frac{19{,}99}{100} \div 12 \approx 0{,}016658$$ yani ayda yaklaşık %1,666'dır. Bunu 1.000 $ ile çarptığınızda o ay için yaklaşık 16,66 $ faiz çıkar — günde yaklaşık 0,56 $ ya da hiç ödeme yapılmazsa bir yılda yaklaşık 199,90 $ eder.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
APR ile aylık oran aynı şey mi? Hayır. APR yıllıktır; aylık oranı yaklaşık olarak bulmak için 12'ye bölün.
Ekstrem neden farklı çıkabilir? Çoğu banka faizi günlük olarak birleştirir ve ortalama günlük bakiyeyi esas alır; bu nedenle gerçek tutarlar bu basit tahminden biraz daha yüksek olabilir.
Faizden tamamen nasıl kaçınabilirim? Her ay son ödeme tarihine kadar ekstre bakiyesinin tamamını ödeyin — bakiye tümüyle kapatıldığında, faizsiz dönemdeki (grace period) alışverişlere faiz uygulanmaz.
















