ما هو متوسط معدل الفائدة المرجح؟
متوسط معدل الفائدة المرجح (WAIR) هو المعدل المدمج الواحد الذي يعكس التكلفة الحقيقية للاقتراض عبر مجموعة من القروض. وعلى عكس المتوسط الحسابي البسيط، فإنه يأخذ في الاعتبار حجم المبلغ المستحق على كل قرض؛ لذا فإن رصيدًا كبيرًا بمعدل مرتفع يكون له وزن أكبر من رصيد صغير. هذا ما يجعل المتوسط المرجح هو الرقم الصحيح الذي تعتمد عليه عند مقارنة ديونك الحالية بعرض قرض دمج الديون أو إعادة التمويل.
كيفية استخدام هذه الحاسبة
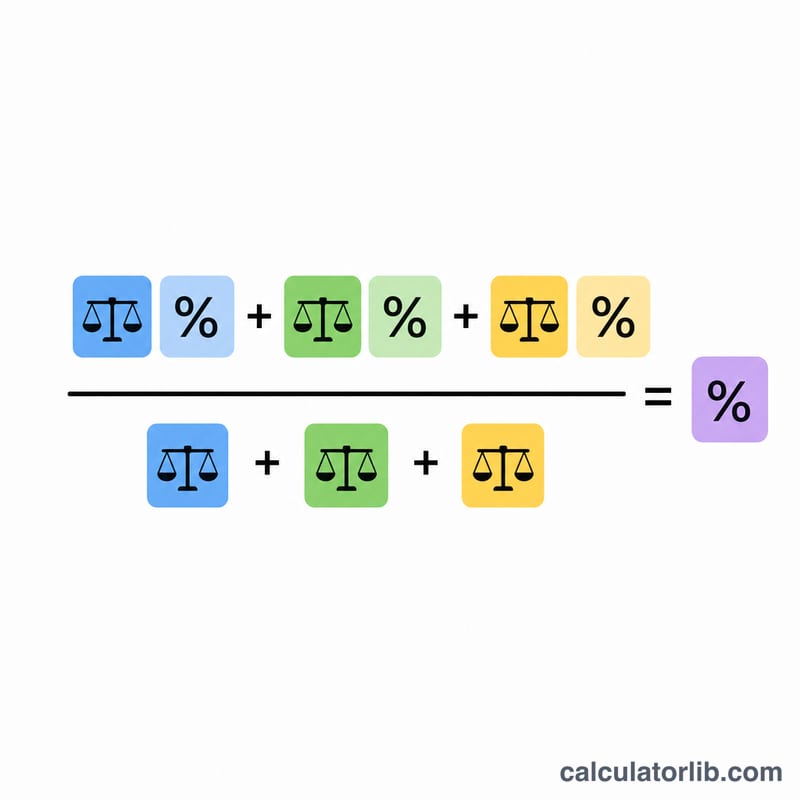
أدخل الرصيد المتبقي ومعدل الفائدة السنوي (كنسبة مئوية) لكل قرض من قروضك. واترك أي صفوف قروض غير مستخدمة فارغة. تقوم الحاسبة بضرب كل رصيد في معدله، ثم تجمع هذه الحواصل، وتقسمها على إجمالي رصيدك لتعطيك المعدل المدمج.
شرح المعادلة
متوسط معدل الفائدة المرجح = مجموع (الرصيد × المعدل) ÷ مجموع الأرصدة. البسط هو حاصل جمع رصيد كل قرض مضروبًا في معدله، أما المقام فهو إجمالي أرصدة جميع القروض مجتمعة. والناتج نسبة مئوية تقع بين أدنى معدل وأعلى معدل لديك على حدة.
$$\text{WAIR} = \frac{\text{Bal}_1 \cdot \text{Rate}_1 + \text{Bal}_2 \cdot \text{Rate}_2 + \text{Bal}_3 \cdot \text{Rate}_3 + \text{Bal}_4 \cdot \text{Rate}_4}{\text{Bal}_1 + \text{Bal}_2 + \text{Bal}_3 + \text{Bal}_4}$$
مثال محلول
لنفترض أن لديك قرضًا بقيمة 10,000 دولار بمعدل 5% وقرضًا آخر بقيمة 20,000 دولار بمعدل 4%. يكون المجموع المرجح: $$(10{,}000 \times 5) + (20{,}000 \times 4) = 50{,}000 + 80{,}000 = 130{,}000.$$ وإجمالي الرصيد 30,000 دولار. فيكون المتوسط المرجح = $$130{,}000 \div 30{,}000 = 4.333\%.$$ لاحظ أن هذا الرقم أقل من المتوسط البسيط البالغ 4.5%، لأن الجزء الأكبر من المبلغ موضوع عند المعدل الأدنى.
تفسير متوسط سعر الفائدة المرجح لديك
متوسط سعر الفائدة المرجح (WAIR) هو السعر الواحد الذي ينتج نفس إجمالي الفائدة السنوية التي تدفعها عن قروضك المنفصلة، بافتراض بقاء الأرصدة كما هي مُدخلة. ويُحسب وفق المعادلة \(\text{متوسط الفائدة المرجح} = \frac{\sum B_i r_i}{\sum B_i}\)، حيث \(B_i\) هو رصيد كل قرض و\(r_i\) هو معدله السنوي.
- يقع دائمًا بين أدنى سعر وأعلى سعر لديك. يسحب كل قرض النتيجة نحو سعره الخاص بما يتناسب مع رصيده. فإذا وقعت النتيجة خارج أدنى سعر وأعلى سعر لديك، فهذا يعني أن أحد المدخلات خاطئ.
- وهو المعيار المرجعي عند الدمج أو إعادة التمويل. لمقارنة عرض دمج أو إعادة تمويل واحد بشكل عادل، قارن سعره بمتوسط سعر الفائدة المرجح الحالي لديك. فالسعر المعروض الأقل من المتوسط المرجح يخفض سعرك المجمّع، والأعلى منه يرفعه.
- انخفاض السعر ليس كل شيء. قد تقلل المدة الأطول القسط الشهري لكنها تزيد إجمالي الفائدة المدفوعة. كما تؤثر رسوم المنشأ أو رسوم تحويل الرصيد، وعدد مرات احتساب الفائدة المركبة، في إجمالي التكلفة. قارن إجمالي التكلفة على المدة الكاملة، لا السعر وحده.
- المتوسط المرجح المرتفع يشير إلى رصيد مرتفع الفائدة يهيمن على الإجمالي. إذا كان متوسط سعر الفائدة المرجح أعلى بكثير من أدنى سعر لديك، فمن المرجح أن جزءًا كبيرًا من ديونك بسعر فائدة مرتفع، مثل بطاقة ائتمان. ولأن هذا الرصيد له وزن كبير، فهو يحدد النتيجة.
هذه معلومات عامة، وليست نصيحة مالية مهنية.
مقارنة السيناريوهات: كيف يغيّر توزيع الأرصدة السعر المجمّع
تستخدم جميع السيناريوهات القروض الثلاثة نفسها: القرض A بسعر 5%، والقرض B بسعر 4%، وبطاقة ائتمان بسعر 22%. ما يتغير فقط هو الأرصدة. المتوسط البسيط للأسعار الثلاثة هو دائمًا \((5+4+22)/3 \approx 10.33\%\)، بغض النظر عن الأرصدة. المجموع المرجح هو Σ(الرصيد × السعر بالنسبة المئوية).
| السيناريو | القرض A (5%) | القرض B (4%) | البطاقة (22%) | إجمالي الرصيد | المجموع المرجح | متوسط الفائدة المرجح (WAIR) | المتوسط البسيط |
|---|---|---|---|---|---|---|---|
| 1. رصيد بطاقة متوسط | $10,000 | $10,000 | $5,000 | $25,000 | 200,000 | 8.00% | 10.33% |
| 2. رصيد بطاقة صغير | $10,000 | $10,000 | $1,000 | $21,000 | 112,000 | 5.33% | 10.33% |
| 3. أرصدة متساوية | $10,000 | $10,000 | $10,000 | $30,000 | 310,000 | 10.33% | 10.33% |
| 4. قرض A كبير، وبطاقة متوسطة | $20,000 | $5,000 | $5,000 | $30,000 | 230,000 | 7.67% | 10.33% |
مثال للسيناريو 2: \(\frac{10{,}000 \times 5 + 10{,}000 \times 4 + 1{,}000 \times 22}{10{,}000 + 10{,}000 + 1{,}000} = \frac{112{,}000}{21{,}000} \approx 5.33\%\).
المتوسط البسيط يتجاهل الأرصدة، لذلك لا يتطابق مع متوسط سعر الفائدة المرجح إلا عندما تكون جميع الأرصدة متساوية (السيناريو 3). فخفض رصيد البطاقة بسعر 22% من $10,000 إلى $1,000 يخفض السعر المجمّع من 10.33% إلى 5.33%.
المصطلحات الأساسية
- الرصيد المستحق
- أصل المبلغ الذي ما زلت مدينًا به على القرض اليوم. استخدم الرصيد الحالي لكل قرض، لا المبلغ الأصلي الذي اقترضته.
- سعر الفائدة السنوي
- النسبة المئوية السنوية المحتسبة على الرصيد. أدخل السعر السنوي المعلن لكل قرض.
- APR مقابل السعر الاسمي
- السعر الاسمي هو سعر الفائدة المعلن قبل الرسوم واحتساب الفائدة المركبة. أما APR (النسبة المئوية السنوية) فهي رقم تكلفة سنوية موحد قد يشمل، حسب قواعد البلد، رسومًا معينة. كن متسقًا واستخدم النوع نفسه من السعر لكل قرض.
- المتوسط المرجح
- متوسط تُحسب فيه كل قيمة بما يتناسب مع وزنها. هنا يُرجَّح كل سعر برصيد قرضه.
- المتوسط البسيط
- الوسط الحسابي العادي للأسعار، وهو يتجاهل الأرصدة ويمكن أن يعطي صورة غير دقيقة لسعرك المجمّع الفعلي.
- دمج الديون
- جمع عدة ديون في قرض جديد واحد، عادةً بدفعة واحدة وسعر واحد.
- إعادة التمويل
- استبدال قرض قائم بآخر جديد، عادةً لتغيير السعر أو المدة أو كليهما.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا لا نكتفي بحساب متوسط المعدلات؟ لأن المتوسط البسيط يتجاهل حجم الرصيد. فإذا كان معظم دينك عند معدل واحد، فمن المفترض أن يهيمن هذا المعدل على الرقم المدمج، وهذا ما لا يحققه سوى الترجيح.
هل ينبغي أن أُدرج كل ديوني؟ أدرج كل قرض ترغب في تمثيله ضمن المعدل المدمج، مثل القروض الدراسية أو القروض العقارية أو بطاقات الائتمان التي تنوي دمجها.
هل تأخذ هذه الحاسبة مدة القرض في الاعتبار؟ لا. فالمتوسط المرجح يدمج المعدلات حسب الرصيد فقط؛ ولا يأخذ في الحسبان اختلاف مدد السداد أو الرسوم أو وتيرة الفائدة المركبة.