¿Qué es la tasa de interés promedio ponderada?
La tasa de interés promedio ponderada (TIPP) es la tasa combinada única que refleja el costo real de financiarte cuando tienes varios préstamos. A diferencia de un promedio simple, tiene en cuenta cuánto debes en cada préstamo, de modo que un saldo grande con una tasa alta pesa más que un saldo pequeño. Por eso la TIPP es la cifra correcta para comparar tu deuda actual frente a un préstamo de consolidación o una oferta de refinanciación.
Cómo usar esta calculadora
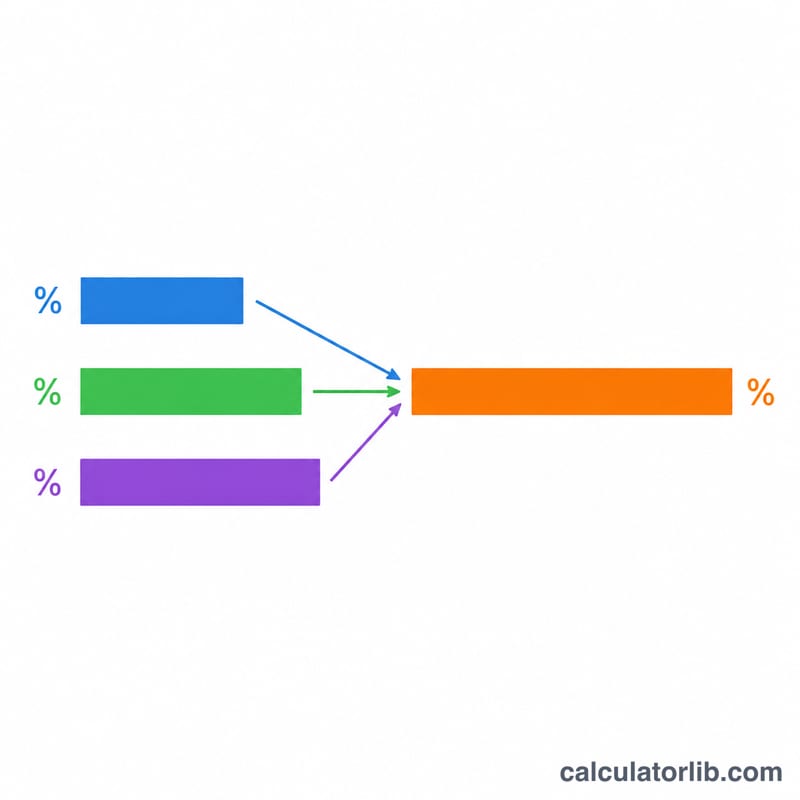
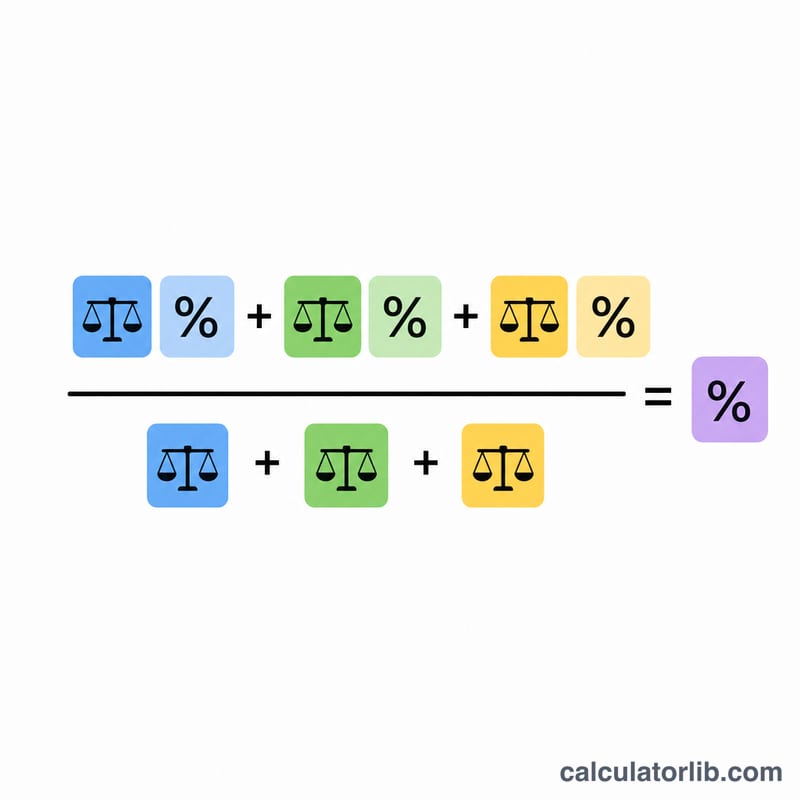
Introduce el saldo pendiente y la tasa de interés anual (en porcentaje) de cada uno de tus préstamos. Deja en blanco las filas de préstamos que no necesites. La calculadora multiplica cada saldo por su tasa, suma esos resultados y los divide entre tu saldo total para devolver la tasa combinada.
La fórmula explicada
$$\text{TIPP} = \frac{\sum(\text{Saldo} \times \text{Tasa})}{\sum \text{Saldo}}$$ El numerador es la suma del saldo de cada préstamo multiplicado por su tasa; el denominador es el saldo total de todos los préstamos. El resultado es un porcentaje que se sitúa entre tu tasa individual más baja y la más alta.
Ejemplo práctico
Supongamos que tienes un préstamo de $10,000 al 5 % y otro de $20,000 al 4 %. La suma ponderada es $$(10{,}000 \times 5) + (20{,}000 \times 4) = 50{,}000 + 80{,}000 = 130{,}000.$$ El saldo total es de $30,000. $$\text{TIPP} = \frac{130{,}000}{30{,}000} = 4.333\,\%.$$ Fíjate en que este valor es inferior al promedio simple del 4.5 %, porque la mayor parte del dinero está a la tasa más baja.
Interpretación de su tasa de interés promedio ponderada
La tasa de interés promedio ponderada (WAIR, por sus siglas en inglés) es la única tasa que produciría el mismo interés anual total que sus préstamos por separado, suponiendo que los saldos se mantengan tal como se introdujeron. Se calcula como \(\text{WAIR} = \frac{\sum B_i r_i}{\sum B_i}\), donde \(B_i\) es el saldo de cada préstamo y \(r_i\) es su tasa anual.
- Siempre se sitúa entre la tasa más baja y la más alta. Cada préstamo atrae el resultado hacia su propia tasa en proporción a su saldo. Si el resultado queda fuera de sus tasas más baja y más alta, hay un dato de entrada incorrecto.
- Es el punto de referencia para una consolidación o refinanciación. Para comparar de forma justa una sola oferta de consolidación o refinanciación, compare su tasa con su WAIR actual. Una tasa ofrecida inferior a la WAIR reduce su tasa combinada, y una superior la aumenta.
- Una tasa más baja no lo es todo. Un plazo más largo puede reducir el pago mensual, pero aumentar el interés total pagado. Las comisiones de apertura o de transferencia de saldo, y la frecuencia con la que se capitalizan los intereses, también modifican el costo total. Compare el costo total durante todo el plazo, no solo la tasa.
- Una WAIR alta indica un saldo dominante con tasa elevada. Si la WAIR está muy por encima de su tasa más baja, es probable que una gran parte de su deuda tenga una tasa alta, como la de una tarjeta de crédito. Como ese saldo tiene un peso considerable, determina el resultado.
Esta es información general, no asesoramiento financiero profesional.
Comparación de escenarios: cómo la mezcla de saldos cambia la tasa combinada
Todos los escenarios usan los mismos tres préstamos: el Préstamo A al 5 %, el Préstamo B al 4 % y una tarjeta de crédito al 22 %. Solo cambian los saldos. El promedio simple de las tres tasas es siempre \((5+4+22)/3 \approx 10.33\%\), sin importar los saldos. La suma ponderada es Σ(saldo × tasa en %).
| Escenario | Préstamo A (5 %) | Préstamo B (4 %) | Tarjeta (22 %) | Saldo total | Suma ponderada | WAIR | Promedio simple |
|---|---|---|---|---|---|---|---|
| 1. Saldo moderado en la tarjeta | $10,000 | $10,000 | $5,000 | $25,000 | 200,000 | 8.00% | 10.33% |
| 2. Saldo pequeño en la tarjeta | $10,000 | $10,000 | $1,000 | $21,000 | 112,000 | 5.33% | 10.33% |
| 3. Saldos iguales | $10,000 | $10,000 | $10,000 | $30,000 | 310,000 | 10.33% | 10.33% |
| 4. Préstamo A grande, tarjeta moderada | $20,000 | $5,000 | $5,000 | $30,000 | 230,000 | 7.67% | 10.33% |
Ejemplo para el escenario 2: \(\frac{10{,}000 \times 5 + 10{,}000 \times 4 + 1{,}000 \times 22}{10{,}000 + 10{,}000 + 1{,}000} = \frac{112{,}000}{21{,}000} \approx 5.33\%\).
El promedio simple ignora los saldos, por lo que solo coincide con la WAIR cuando todos los saldos son iguales (escenario 3). Reducir la tarjeta al 22 % de $10,000 a $1,000 baja la tasa combinada de 10.33 % a 5.33 %.
Términos clave
- Saldo pendiente
- El capital que todavía debe de un préstamo hoy. Use el saldo de capital actual de cada préstamo, no el monto original prestado.
- Tasa de interés anual
- El porcentaje anual cobrado sobre el saldo. Introduzca la tasa anual indicada para cada préstamo.
- TAE frente a tasa nominal
- La tasa nominal es la tasa de interés indicada antes de comisiones y capitalización. La TAE (tasa anual equivalente) es una cifra estandarizada del costo anual que, según las normas de cada país, puede incluir también ciertas comisiones. Sea coherente y use el mismo tipo de tasa para todos los préstamos.
- Promedio ponderado
- Un promedio en el que cada valor cuenta en proporción a su peso. Aquí cada tasa se pondera por el saldo de su préstamo.
- Promedio simple
- La media aritmética de las tasas, que ignora los saldos y puede tergiversar su verdadera tasa combinada.
- Consolidación de deudas
- Combinar varias deudas en un solo préstamo nuevo, normalmente con un único pago y una sola tasa.
- Refinanciación
- Sustituir un préstamo existente por uno nuevo, normalmente para cambiar la tasa, el plazo o ambos.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué no basta con promediar las tasas? Un promedio simple ignora el tamaño de cada saldo. Si la mayor parte de tu deuda está a una tasa concreta, esa tasa debería predominar en la cifra combinada, y eso solo lo logra la ponderación.
¿Debo incluir toda mi deuda? Incluye todos los préstamos que quieras reflejar en la tasa combinada, como préstamos estudiantiles, hipotecas o tarjetas de crédito que pienses consolidar.
¿Tiene en cuenta el plazo del préstamo? No. La TIPP combina las tasas únicamente según el saldo; no considera plazos de pago distintos, comisiones ni la frecuencia de capitalización.