भारित औसत ब्याज दर क्या है?
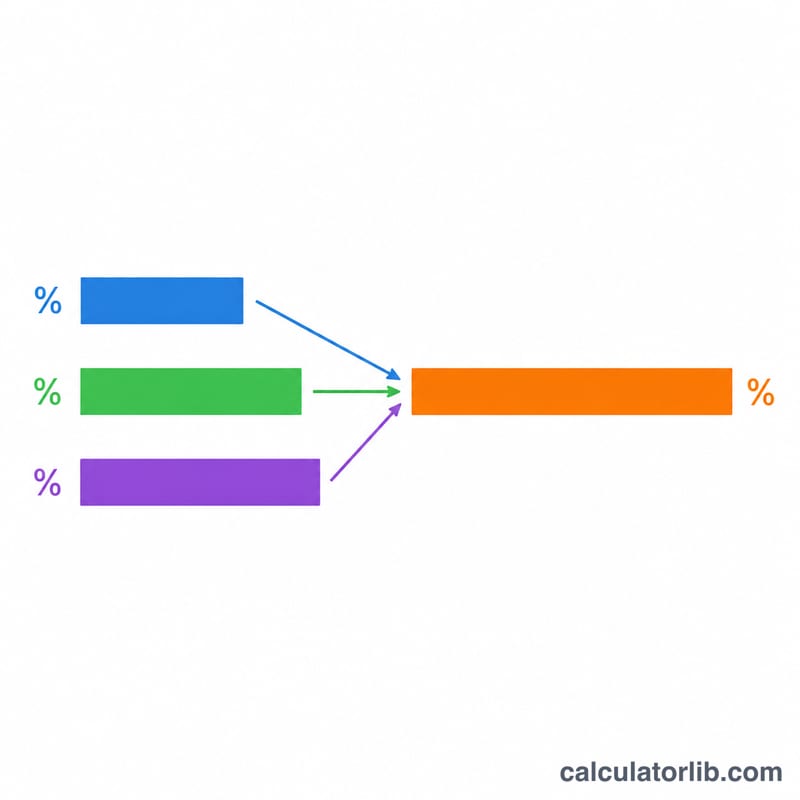
भारित औसत ब्याज दर (WAIR) वह एक संयुक्त दर है जो आपके कई लोन को मिलाकर उधार लेने की असली लागत दर्शाती है। साधारण औसत के उलट, यह इस बात का ध्यान रखती है कि आप पर हर लोन में कितना बकाया है — यानी ऊँची दर पर लिया गया बड़ा बैलेंस छोटी रकम की तुलना में ज़्यादा वज़न रखता है। इसीलिए जब आप अपने मौजूदा कर्ज़ की तुलना किसी कंसॉलिडेशन लोन या रीफाइनेंस ऑफ़र से करते हैं, तो WAIR ही सही आँकड़ा है।
इस कैलकुलेटर का उपयोग कैसे करें
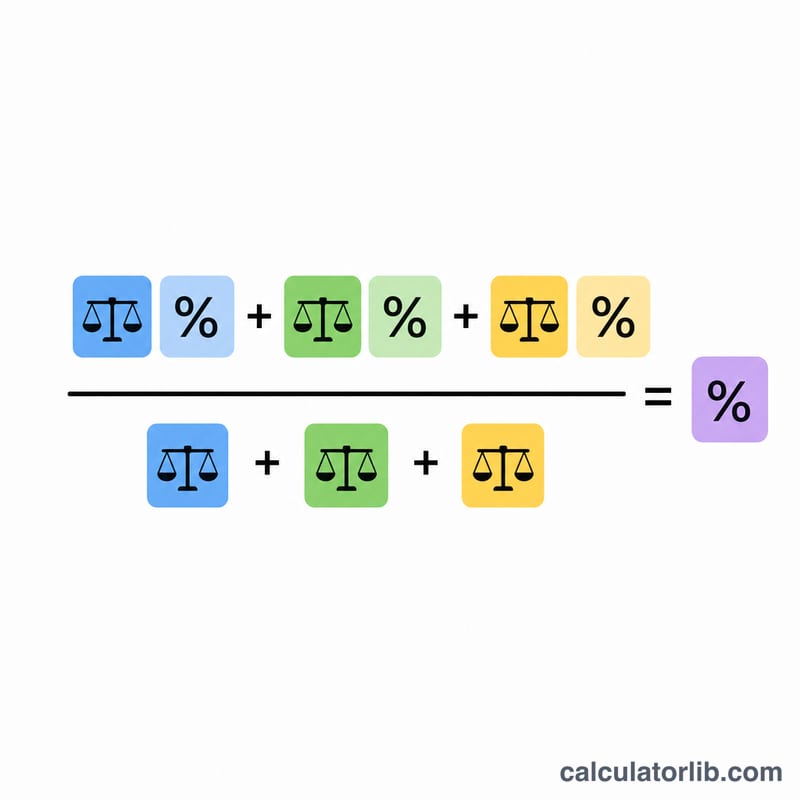
अपने हर लोन के लिए बकाया बैलेंस और सालाना ब्याज दर (प्रतिशत में) दर्ज करें। जो लोन की पंक्तियाँ इस्तेमाल नहीं कर रहे, उन्हें खाली छोड़ दें। कैलकुलेटर हर बैलेंस को उसकी दर से गुणा करता है, इन गुणनफलों को जोड़ता है, और कुल बैलेंस से भाग देकर आपकी ब्लेंडेड दर बता देता है।
फ़ॉर्मूला समझें
$$\text{WAIR} = \frac{\text{Bal}_1 \cdot \text{Rate}_1 + \text{Bal}_2 \cdot \text{Rate}_2 + \text{Bal}_3 \cdot \text{Rate}_3 + \text{Bal}_4 \cdot \text{Rate}_4}{\text{Bal}_1 + \text{Bal}_2 + \text{Bal}_3 + \text{Bal}_4}$$ ऊपर का हिस्सा (अंश) हर लोन के बैलेंस को उसकी दर से गुणा करके मिलाई गई रकम है; नीचे का हिस्सा (हर) सभी लोन का कुल बैलेंस है। नतीजा एक ऐसा प्रतिशत होता है जो आपकी सबसे कम और सबसे ज़्यादा दर के बीच कहीं रहता है।
हल किया गया उदाहरण
मान लीजिए आपके पास 5% पर $10,000 का एक लोन है और 4% पर $20,000 का दूसरा लोन। भारित योग होगा $$(10{,}000 \times 5) + (20{,}000 \times 4) = 50{,}000 + 80{,}000 = 130{,}000$$ कुल बैलेंस $30,000 है। $$\text{WAIR} = 130{,}000 \div 30{,}000 = 4.333\%$$ ध्यान दें कि यह 4.5% के साधारण औसत से कम है, क्योंकि ज़्यादा रकम कम दर वाले लोन पर है।
भारित औसत ब्याज दर की व्याख्या
भारित औसत ब्याज दर (WAIR) वह एकल दर है जो आपके अलग-अलग ऋणों पर दिए गए कुल वार्षिक ब्याज के बराबर कुल वार्षिक ब्याज देगी, यह मानते हुए कि शेष राशियाँ दर्ज की गई रहती हैं। इसकी गणना \(\text{WAIR} = \frac{\sum B_i r_i}{\sum B_i}\) से होती है, जहाँ \(B_i\) प्रत्येक ऋण की शेष राशि है और \(r_i\) उसकी वार्षिक दर है।
- यह हमेशा सबसे कम और सबसे अधिक दर के बीच रहती है। हर ऋण अपनी शेष राशि के अनुपात में परिणाम को अपनी दर की ओर खींचता है। यदि परिणाम आपकी सबसे कम और सबसे अधिक दरों के बाहर आता है, तो कोई इनपुट गलत है।
- यह समेकन या पुनर्वित्त के लिए मानक है। किसी एकल समेकन या पुनर्वित्त प्रस्ताव की निष्पक्ष तुलना के लिए, उसकी दर को अपने वर्तमान WAIR से मिलाएँ। WAIR से कम प्रस्तावित दर आपकी मिश्रित दर को घटाती है, और उससे अधिक दर उसे बढ़ाती है।
- कम दर ही पूरी कहानी नहीं है। लंबी अवधि मासिक भुगतान को कम कर सकती है, लेकिन कुल भुगतान किया गया ब्याज बढ़ा सकती है। मूल शुल्क या बैलेंस-ट्रांसफर शुल्क, और ब्याज कितनी बार संयोजित (कंपाउंड) होता है, ये भी कुल लागत बदलते हैं। केवल दर की नहीं, पूरी अवधि की कुल लागत की तुलना करें।
- उच्च WAIR एक प्रभावी उच्च-दर शेष राशि का संकेत देता है। यदि WAIR आपकी सबसे कम दर से काफी ऊपर है, तो आपके ऋण का बड़ा हिस्सा संभवतः उच्च दर पर है, जैसे क्रेडिट कार्ड। चूँकि वह शेष राशि भारी रूप से भारित होती है, वही परिणाम को चलाती है।
यह सामान्य जानकारी है, पेशेवर वित्तीय सलाह नहीं।
परिदृश्य तुलना: शेष राशि का मिश्रण मिश्रित दर को कैसे बदलता है
सभी परिदृश्य एक ही तीन ऋणों का उपयोग करते हैं: ऋण A 5% पर, ऋण B 4% पर और एक क्रेडिट कार्ड 22% पर। केवल शेष राशियाँ बदलती हैं। तीनों दरों का सरल औसत शेष राशियों से स्वतंत्र रूप से हमेशा \((5+4+22)/3 \approx 10.33\%\) रहता है। भारित योग Σ(शेष राशि × दर % में) है।
| परिदृश्य | ऋण A (5%) | ऋण B (4%) | कार्ड (22%) | कुल शेष राशि | भारित योग | WAIR | सरल औसत |
|---|---|---|---|---|---|---|---|
| 1. मध्यम कार्ड शेष राशि | $10,000 | $10,000 | $5,000 | $25,000 | 200,000 | 8.00% | 10.33% |
| 2. छोटी कार्ड शेष राशि | $10,000 | $10,000 | $1,000 | $21,000 | 112,000 | 5.33% | 10.33% |
| 3. समान शेष राशियाँ | $10,000 | $10,000 | $10,000 | $30,000 | 310,000 | 10.33% | 10.33% |
| 4. बड़ा ऋण A, मध्यम कार्ड | $20,000 | $5,000 | $5,000 | $30,000 | 230,000 | 7.67% | 10.33% |
परिदृश्य 2 का उदाहरण: \(\frac{10{,}000 \times 5 + 10{,}000 \times 4 + 1{,}000 \times 22}{10{,}000 + 10{,}000 + 1{,}000} = \frac{112{,}000}{21{,}000} \approx 5.33\%\)।
सरल औसत शेष राशियों को अनदेखा करता है, इसलिए यह केवल तब WAIR से मेल खाता है जब सभी शेष राशियाँ समान हों (परिदृश्य 3)। 22% कार्ड की शेष राशि $10,000 से घटाकर $1,000 करने से मिश्रित दर 10.33% से घटकर 5.33% हो जाती है।
प्रमुख शब्द
- बकाया शेष राशि
- वह मूलधन जो आपको आज किसी ऋण पर अब भी चुकाना है। प्रत्येक ऋण की वर्तमान मूलधन शेष राशि का उपयोग करें, न कि मूल रूप से लिए गए मूल राशि का।
- वार्षिक ब्याज दर
- शेष राशि पर लिया जाने वाला वार्षिक प्रतिशत। प्रत्येक ऋण के लिए घोषित वार्षिक दर दर्ज करें।
- APR बनाम नाममात्र दर
- नाममात्र दर शुल्क और कंपाउंडिंग से पहले की घोषित ब्याज दर है। APR (वार्षिक प्रतिशत दर) एक मानकीकृत वार्षिक लागत आंकड़ा है जो देश के नियमों के अनुसार कुछ शुल्कों को भी शामिल कर सकता है। एकरूपता रखें और हर ऋण के लिए एक ही प्रकार की दर का उपयोग करें।
- भारित औसत
- वह औसत जिसमें प्रत्येक मान अपने भार के अनुपात में गिना जाता है। यहाँ प्रत्येक दर को उसकी ऋण शेष राशि से भारित किया जाता है।
- सरल औसत
- दरों का सीधा माध्य, जो शेष राशियों को अनदेखा करता है और आपकी वास्तविक मिश्रित दर को गलत तरीके से दर्शा सकता है।
- ऋण समेकन
- कई ऋणों को एक नए ऋण में मिलाना, आमतौर पर एक भुगतान और एक दर के साथ।
- पुनर्वित्त
- किसी मौजूदा ऋण को नए ऋण से बदलना, आमतौर पर दर, अवधि या दोनों बदलने के लिए।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
दरों का सीधा औसत क्यों नहीं निकालते? साधारण औसत बैलेंस के आकार को नज़रअंदाज़ कर देता है। अगर आपका ज़्यादातर कर्ज़ किसी एक दर पर है, तो ब्लेंडेड आँकड़े में उसी दर का दबदबा होना चाहिए — और यह सिर्फ़ वेटिंग (भारित गणना) से ही पकड़ में आता है।
क्या मुझे अपना पूरा कर्ज़ शामिल करना चाहिए? हर वह लोन शामिल करें जिसे आप ब्लेंडेड दर में दिखाना चाहते हैं, जैसे स्टूडेंट लोन, होम लोन, या वे क्रेडिट कार्ड जिन्हें आप कंसॉलिडेट करने की सोच रहे हैं।
क्या यह लोन की अवधि को ध्यान में रखता है? नहीं। WAIR दरों को सिर्फ़ बैलेंस के आधार पर मिलाता है; यह अलग-अलग चुकौती अवधि, फ़ीस या ब्याज जुड़ने की आवृत्ति (कंपाउंडिंग) को हिसाब में नहीं लेता।