Qu'est-ce que le taux d'intérêt moyen pondéré ?
Le taux d'intérêt moyen pondéré (TIMP) est le taux combiné unique qui reflète le coût réel de l'ensemble de vos emprunts. Contrairement à une simple moyenne, il tient compte du montant que vous devez sur chaque prêt : un solde élevé assorti d'un taux fort pèse donc davantage qu'un petit solde. C'est précisément pour cette raison que le TIMP est l'indicateur à utiliser pour comparer votre endettement actuel à une offre de regroupement de crédits ou de rachat de prêt.
Comment utiliser ce calculateur
Saisissez le capital restant dû et le taux d'intérêt annuel (en pourcentage) pour chacun de vos prêts. Laissez vides les lignes que vous n'utilisez pas. Le calculateur multiplie chaque solde par son taux, additionne ces produits, puis divise le total par la somme de vos soldes afin d'obtenir le taux combiné.
La formule expliquée
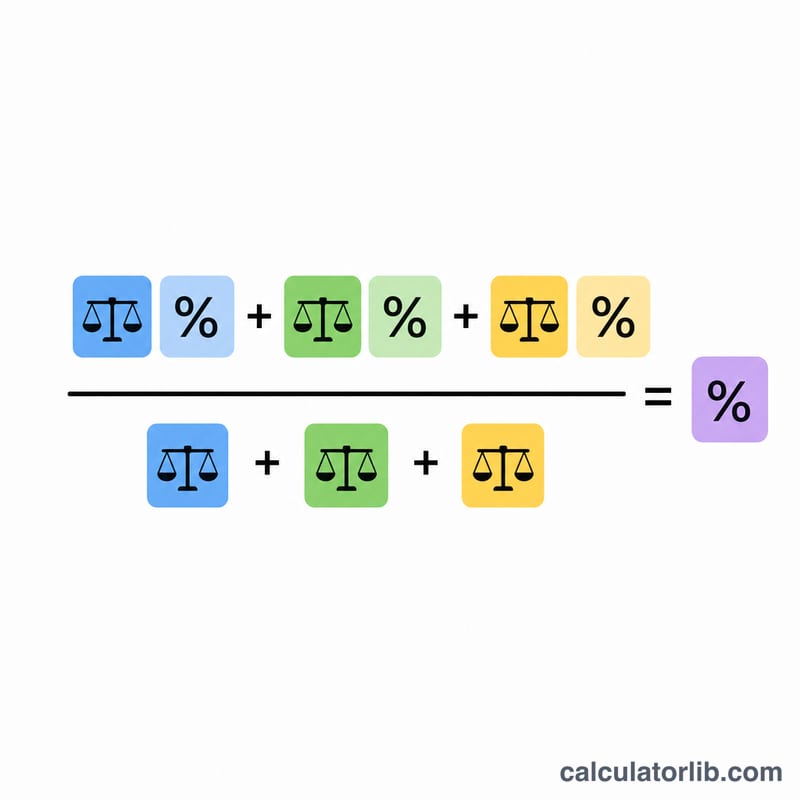
$$\text{TIMP} = \frac{\sum (\text{Solde} \times \text{Taux})}{\sum \text{Solde}}$$ Le numérateur correspond à la somme du solde de chaque prêt multiplié par son taux ; le dénominateur correspond au total cumulé de tous les soldes. Le résultat est un pourcentage situé entre votre taux le plus bas et votre taux le plus élevé.
Exemple chiffré
Imaginons que vous ayez un prêt de 10 000 $ à 5 % et un prêt de 20 000 $ à 4 %. La somme pondérée est de $$(10\,000 \times 5) + (20\,000 \times 4) = 50\,000 + 80\,000 = 130\,000.$$ Le solde total s'élève à 30 000 $. Le $$\text{TIMP} = 130\,000 \div 30\,000 = 4{,}333\,\%.$$ À noter : ce chiffre est inférieur à la moyenne simple de 4,5 %, car la plus grande part de la dette est rattachée au taux le plus bas.
Interpréter votre taux d'intérêt moyen pondéré
Le taux d'intérêt moyen pondéré (WAIR) est le taux unique qui produirait le même total d'intérêts annuels que vos prêts distincts, en supposant que les soldes restent tels qu'indiqués. Il est calculé comme \(\text{WAIR} = \frac{\sum B_i r_i}{\sum B_i}\), où \(B_i\) est le solde de chaque prêt et \(r_i\) son taux annuel.
- Il se situe toujours entre le taux le plus bas et le taux le plus élevé. Chaque prêt tire le résultat vers son propre taux, proportionnellement à son solde. Si le résultat se situe en dehors de vos taux le plus bas et le plus élevé, une donnée saisie est erronée.
- C'est la référence pour une consolidation ou un refinancement. Pour comparer équitablement une offre unique de consolidation ou de refinancement, comparez son taux à votre WAIR actuel. Un taux proposé inférieur au WAIR fait baisser votre taux moyen pondéré, et un taux supérieur le fait monter.
- Un taux plus bas ne fait pas tout. Une durée plus longue peut réduire la mensualité mais augmenter le total des intérêts payés. Les frais de dossier ou de transfert de solde, ainsi que la fréquence de capitalisation des intérêts, modifient aussi le coût total. Comparez le coût total sur toute la durée, et pas seulement le taux.
- Un WAIR élevé signale un solde dominant à taux élevé. Si le WAIR est nettement supérieur à votre taux le plus bas, une part importante de votre dette est probablement à taux élevé, par exemple une carte de crédit. Comme ce solde a un poids important, il détermine le résultat.
Ces informations sont données à titre général et ne constituent pas un conseil financier professionnel.
Comparaison de scénarios : comment la répartition des soldes modifie le taux moyen
Tous les scénarios utilisent les mêmes trois prêts : le prêt A à 5 %, le prêt B à 4 % et une carte de crédit à 22 %. Seuls les soldes changent. La moyenne simple des trois taux vaut toujours \((5+4+22)/3 \approx 10{,}33\%\), quels que soient les soldes. La somme pondérée est Σ(solde × taux en %).
| Scénario | Prêt A (5 %) | Prêt B (4 %) | Carte (22 %) | Solde total | Somme pondérée | WAIR | Moyenne simple |
|---|---|---|---|---|---|---|---|
| 1. Solde modéré sur la carte | 10 000 $ | 10 000 $ | 5 000 $ | 25 000 $ | 200 000 | 8,00 % | 10,33 % |
| 2. Petit solde sur la carte | 10 000 $ | 10 000 $ | 1 000 $ | 21 000 $ | 112 000 | 5,33 % | 10,33 % |
| 3. Soldes égaux | 10 000 $ | 10 000 $ | 10 000 $ | 30 000 $ | 310 000 | 10,33 % | 10,33 % |
| 4. Prêt A important, carte modérée | 20 000 $ | 5 000 $ | 5 000 $ | 30 000 $ | 230 000 | 7,67 % | 10,33 % |
Exemple pour le scénario 2 : \(\frac{10{,}000 \times 5 + 10{,}000 \times 4 + 1{,}000 \times 22}{10{,}000 + 10{,}000 + 1{,}000} = \frac{112{,}000}{21{,}000} \approx 5{,}33\%\).
La moyenne simple ignore les soldes, elle ne correspond donc au WAIR que lorsque tous les soldes sont égaux (scénario 3). Réduire la carte à 22 % de 10 000 $ à 1 000 $ fait passer le taux moyen de 10,33 % à 5,33 %.
Termes clés
- Solde restant dû
- Le capital que vous devez encore sur un prêt aujourd'hui. Utilisez le capital restant dû actuel de chaque prêt, et non le montant initialement emprunté.
- Taux d'intérêt annuel
- Le pourcentage annuel appliqué au solde. Saisissez le taux annuel indiqué pour chaque prêt.
- TAEG ou taux nominal
- Le taux nominal est le taux d'intérêt indiqué, avant frais et capitalisation. Le TAEG (taux annuel effectif global) est un coût annuel normalisé qui, selon les règles du pays, peut aussi inclure certains frais. Restez cohérent et utilisez le même type de taux pour chaque prêt.
- Moyenne pondérée
- Une moyenne dans laquelle chaque valeur compte proportionnellement à son poids. Ici, chaque taux est pondéré par le solde de son prêt.
- Moyenne simple
- La moyenne arithmétique des taux, qui ignore les soldes et peut fausser votre taux moyen réel.
- Consolidation de dettes
- Regroupement de plusieurs dettes en un seul nouveau prêt, généralement avec une mensualité et un taux uniques.
- Refinancement
- Remplacement d'un prêt existant par un nouveau, généralement pour modifier le taux, la durée ou les deux.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Pourquoi ne pas simplement faire la moyenne des taux ? Une moyenne simple ignore l'importance des soldes. Si l'essentiel de votre dette est associé à un même taux, c'est ce taux qui doit dominer le résultat combiné — et seule la pondération permet de le refléter.
Dois-je inclure toutes mes dettes ? Incluez chaque prêt que vous souhaitez voir représenté dans le taux combiné : prêts étudiants, crédits immobiliers ou cartes de crédit que vous comptez regrouper, par exemple.
Le calcul tient-il compte de la durée du prêt ? Non. Le TIMP combine uniquement les taux en fonction des soldes ; il ne prend en compte ni les différences de durée de remboursement, ni les frais, ni la fréquence de capitalisation.