Что такое средневзвешенная процентная ставка?
Средневзвешенная процентная ставка — это единая совокупная ставка, которая отражает реальную стоимость обслуживания сразу нескольких кредитов. В отличие от простого среднего, она учитывает размер задолженности по каждому кредиту: крупный остаток под высокий процент влияет на результат сильнее, чем небольшая сумма. Именно поэтому средневзвешенная ставка — правильный показатель для сравнения вашей текущей долговой нагрузки с предложением по объединению кредитов или рефинансированию.
Как пользоваться калькулятором
Укажите остаток задолженности и годовую процентную ставку (в процентах) по каждому из ваших кредитов. Неиспользуемые строки можно оставить пустыми. Калькулятор умножает каждый остаток на его ставку, складывает полученные произведения и делит сумму на общий остаток задолженности — так и выходит совокупная ставка.
Разбираем формулу
Средневзвешенная ставка = Σ(Остаток × Ставка) ÷ Σ Остаток. В числителе — сумма произведений остатка каждого кредита на его ставку, в знаменателе — суммарный остаток по всем кредитам. Результат выражается в процентах и всегда находится между вашей минимальной и максимальной ставкой.
$$\text{WAIR} = \frac{\text{Bal}_1 \cdot \text{Rate}_1 + \text{Bal}_2 \cdot \text{Rate}_2 + \text{Bal}_3 \cdot \text{Rate}_3 + \text{Bal}_4 \cdot \text{Rate}_4}{\text{Bal}_1 + \text{Bal}_2 + \text{Bal}_3 + \text{Bal}_4}$$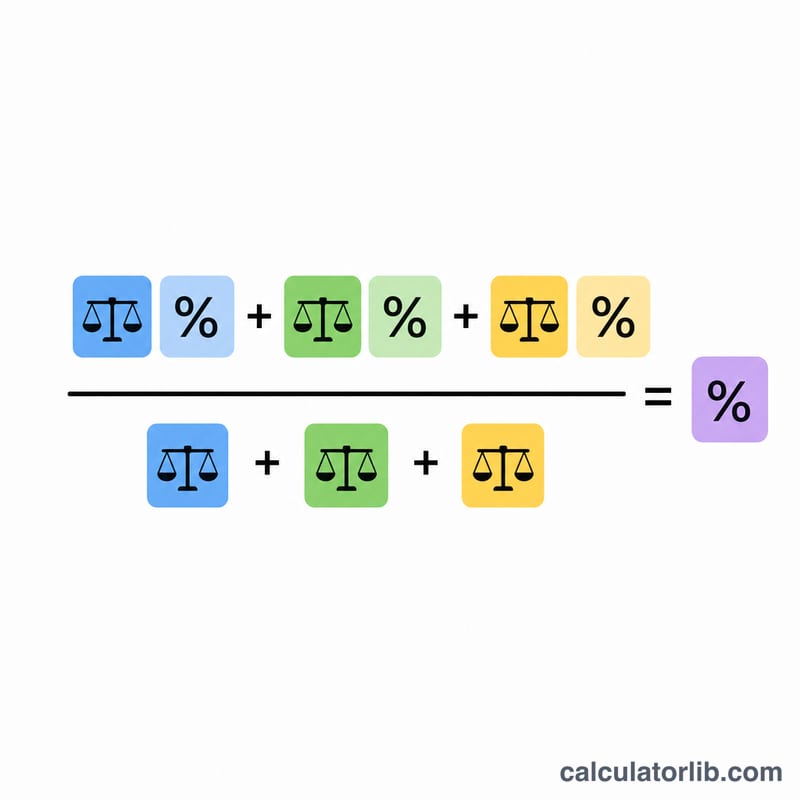
Пример расчёта
Допустим, у вас есть кредит на 10 000 $ под 5 % и кредит на 20 000 $ под 4 %. Взвешенная сумма равна $$(10\,000 \times 5) + (20\,000 \times 4) = 50\,000 + 80\,000 = 130\,000.$$ Общий остаток составляет 30 000 $. Средневзвешенная ставка $$= 130\,000 \div 30\,000 = 4{,}333\,\%.$$ Обратите внимание: это ниже простого среднего в 4,5 %, потому что бо́льшая часть долга приходится на кредит с меньшей ставкой.
Частые вопросы
Почему нельзя просто усреднить ставки? Простое среднее не учитывает размер задолженности. Если основная часть вашего долга идёт под одну ставку, именно эта ставка должна определять совокупный результат — а это возможно только при взвешивании.
Нужно ли учитывать все долги? Включайте все кредиты, которые хотите отразить в совокупной ставке: студенческие займы, ипотеку или кредитные карты, которые вы планируете объединить.
Учитывает ли калькулятор срок кредита? Нет. Средневзвешенная ставка объединяет проценты только по остаткам долга и не принимает во внимание разные сроки погашения, комиссии или периодичность начисления процентов.
Интерпретация средневзвешенной ставки
Средневзвешенная процентная ставка (WAIR) — это единая ставка, которая дала бы ту же общую сумму годовых процентов, что и ваши отдельные кредиты, при условии, что остатки останутся такими, как введены. Она рассчитывается по формуле \(\text{WAIR} = \frac{\sum B_i r_i}{\sum B_i}\), где \(B_i\) — остаток по каждому кредиту, а \(r_i\) — его годовая ставка.
- Она всегда находится между самой низкой и самой высокой ставкой. Каждый кредит тянет результат к своей ставке пропорционально своему остатку. Если результат выходит за пределы ваших самой низкой и самой высокой ставок, значит, какое-то исходное значение введено неверно.
- Это ориентир для консолидации или рефинансирования. Чтобы честно сравнить единое предложение по консолидации или рефинансированию, сопоставьте его ставку с вашей текущей WAIR. Предложенная ставка ниже WAIR снижает вашу среднюю ставку, а выше — повышает её.
- Низкая ставка — не вся картина. Более длинный срок может уменьшить ежемесячный платёж, но увеличить общую сумму выплаченных процентов. Комиссии за оформление или перевод долга, а также частота начисления процентов тоже меняют полную стоимость. Сравнивайте общую стоимость за весь срок, а не только ставку.
- Высокая WAIR говорит о доминирующем остатке с высокой ставкой. Если WAIR заметно выше вашей самой низкой ставки, значительная часть долга, вероятно, приходится на высокую ставку, например, по кредитной карте. Поскольку этот остаток имеет большой вес, он и определяет результат.
Это общая информация, а не профессиональная финансовая консультация.
Сравнение сценариев: как структура остатков меняет среднюю ставку
Во всех сценариях используются одни и те же три кредита: кредит A под 5%, кредит B под 4% и кредитная карта под 22%. Меняются только остатки. Простое среднее из трёх ставок всегда равно \((5+4+22)/3 \approx 10.33\%\), независимо от остатков. Взвешенная сумма — это Σ(остаток × ставка в %).
| Сценарий | Кредит A (5%) | Кредит B (4%) | Карта (22%) | Общий остаток | Взвешенная сумма | WAIR | Простое среднее |
|---|---|---|---|---|---|---|---|
| 1. Умеренный остаток по карте | $10,000 | $10,000 | $5,000 | $25,000 | 200,000 | 8.00% | 10.33% |
| 2. Небольшой остаток по карте | $10,000 | $10,000 | $1,000 | $21,000 | 112,000 | 5.33% | 10.33% |
| 3. Равные остатки | $10,000 | $10,000 | $10,000 | $30,000 | 310,000 | 10.33% | 10.33% |
| 4. Большой кредит A, умеренная карта | $20,000 | $5,000 | $5,000 | $30,000 | 230,000 | 7.67% | 10.33% |
Пример для сценария 2: \(\frac{10{,}000 \times 5 + 10{,}000 \times 4 + 1{,}000 \times 22}{10{,}000 + 10{,}000 + 1{,}000} = \frac{112{,}000}{21{,}000} \approx 5.33\%\).
Простое среднее не учитывает остатки, поэтому совпадает с WAIR только при равных остатках (сценарий 3). Уменьшение остатка по карте под 22% с $10,000 до $1,000 снижает среднюю ставку с 10.33% до 5.33%.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины
- Непогашенный остаток
- Основная сумма, которая всё ещё причитается по кредиту на сегодняшний день. Используйте текущий остаток основного долга по каждому кредиту, а не первоначально взятую сумму.
- Годовая процентная ставка
- Годовой процент, начисляемый на остаток. Введите заявленную годовую ставку по каждому кредиту.
- APR и номинальная ставка
- Номинальная ставка — это заявленная процентная ставка до учёта комиссий и капитализации. APR (годовая процентная ставка) — стандартизированный показатель годовой стоимости кредита, который в зависимости от правил страны может также включать некоторые комиссии. Будьте последовательны и используйте один и тот же тип ставки для всех кредитов.
- Средневзвешенная величина
- Среднее, в котором каждое значение учитывается пропорционально своему весу. Здесь каждая ставка взвешивается по остатку по кредиту.
- Простое среднее
- Обычное среднее арифметическое ставок, которое не учитывает остатки и может искажать реальную среднюю ставку по долгу.
- Консолидация долгов
- Объединение нескольких долгов в один новый кредит, обычно с одним платежом и одной ставкой.
- Рефинансирование
- Замена существующего кредита новым, обычно для изменения ставки, срока или того и другого.