加重平均金利とは?
加重平均金利(WAIR:Weighted Average Interest Rate)とは、複数のローンにまたがる「実際の借入コスト」を1つの数字で表した合成金利です。単純平均とは異なり、それぞれのローンの残高の大きさを反映するため、高金利で残高が大きいローンほど結果に強く影響します。だからこそ、現在抱えている借入を、おまとめローンや借り換えの提案と比較するときには、この加重平均金利こそが正しい比較材料になります。なお、ここでの金利は日本でいう「実質年率(年利)」に相当する考え方です。
この計算ツールの使い方
各ローンについて、現在の借入残高と年利(パーセント表記)を入力してください。使わないローンの行は空欄のままで構いません。ツールは各残高にその金利を掛け合わせ、それらの合計を全体の残高合計で割ることで、合成金利を算出します。
計算式の解説
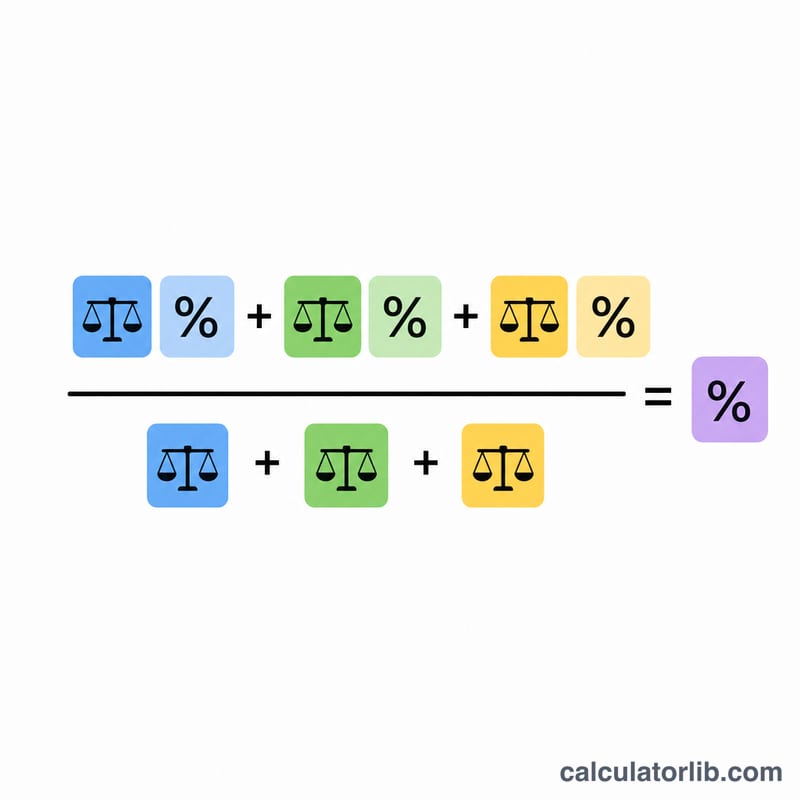
加重平均金利=Σ(残高 × 金利)÷ Σ 残高。
$$\text{WAIR} = \frac{\text{Bal}_1 \cdot \text{Rate}_1 + \text{Bal}_2 \cdot \text{Rate}_2 + \text{Bal}_3 \cdot \text{Rate}_3 + \text{Bal}_4 \cdot \text{Rate}_4}{\text{Bal}_1 + \text{Bal}_2 + \text{Bal}_3 + \text{Bal}_4}$$分子は、各ローンの残高にそれぞれの金利を掛けたものをすべて足し合わせた値です。分母は、すべてのローンの残高を合計した値になります。算出される結果はパーセントで表され、必ず一番低い金利と一番高い金利の間に収まります。
計算例
たとえば、金利5%で10,000ドルのローンと、金利4%で20,000ドルのローンがあるとします。重み付けした合計は
$$(10{,}000 \times 5) + (20{,}000 \times 4) = 50{,}000 + 80{,}000 = 130{,}000$$です。残高の合計は30,000ドル。したがって加重平均金利は
$$130{,}000 \div 30{,}000 = 4.333\%$$となります。これは単純平均の4.5%を下回っていますが、より多くの借入額が低い金利の側にあるためです。
加重平均金利の読み方
加重平均金利(WAIR)とは、各ローンの残高が入力どおりに維持されると仮定した場合に、個別のローンによる年間利息総額と同じ利息総額を生み出す単一の金利です。次の式で計算されます:\(\text{加重平均金利} = \frac{\sum B_i r_i}{\sum B_i}\)。ここで\(B_i\)は各ローンの残高、\(r_i\)はその年利です。
- 結果は常に最低金利と最高金利の間に収まります。各ローンは、残高に比例して結果を自身の金利の方へ引き寄せます。結果が最低金利と最高金利の範囲外にある場合、入力に誤りがあります。
- 統合や借り換えの基準になります。単一の統合または借り換えの提案を公正に比較するには、その金利を現在の加重平均金利と比べてください。提案金利が加重平均金利を下回れば合算金利は下がり、上回れば上がります。
- 金利が低いだけでは全体像はわかりません。返済期間が長いと毎月の支払額は減りますが、支払う利息の総額は増える可能性があります。融資事務手数料や残高移管手数料、利息の複利計算の頻度も総費用に影響します。金利だけでなく、全期間の総費用を比較してください。
- 加重平均金利が高い場合、高金利の残高が大きな割合を占めています。加重平均金利が最低金利よりかなり高い場合、負債の大部分はクレジットカードなどの高金利で借りている可能性があります。その残高は重く加重されるため、結果を大きく左右します。
これは一般的な情報であり、専門的な金融アドバイスではありません。
シナリオ比較:残高の構成が合算金利をどう変えるか
全シナリオは同じ3つのローンを使用します:ローンAは5%、ローンBは4%、クレジットカードは22%。変わるのは残高だけです。3つの金利の単純平均は、残高に関係なく常に\((5+4+22)/3 \approx 10.33\%\)です。加重和はΣ(残高×金利(%))です。
| シナリオ | ローンA(5%) | ローンB(4%) | カード(22%) | 合計残高 | 加重和 | 加重平均金利 | 単純平均 |
|---|---|---|---|---|---|---|---|
| 1. カード残高が中程度 | $10,000 | $10,000 | $5,000 | $25,000 | 200,000 | 8.00% | 10.33% |
| 2. カード残高が少額 | $10,000 | $10,000 | $1,000 | $21,000 | 112,000 | 5.33% | 10.33% |
| 3. 残高が等しい | $10,000 | $10,000 | $10,000 | $30,000 | 310,000 | 10.33% | 10.33% |
| 4. ローンAが大きく、カード残高は中程度 | $20,000 | $5,000 | $5,000 | $30,000 | 230,000 | 7.67% | 10.33% |
シナリオ2の例:\(\frac{10{,}000 \times 5 + 10{,}000 \times 4 + 1{,}000 \times 22}{10{,}000 + 10{,}000 + 1{,}000} = \frac{112{,}000}{21{,}000} \approx 5.33\%\)。
単純平均は残高を無視するため、すべての残高が等しい場合(シナリオ3)にのみ加重平均金利と一致します。22%のカードの残高を$10,000から$1,000に減らすと、合算金利は10.33%から5.33%に下がります。
主な用語
- 未払残高
- 現時点でまだ返済していない、ローンの元本残高です。借入当初の金額ではなく、各ローンの現在の元本残高を使用してください。
- 年利
- 残高に対して1年間に課される利率(%)です。各ローンについて、表示されている年利を入力してください。
- APR と名目金利の違い
- 名目金利は、手数料や複利計算の前に示される表面上の利率です。APR(年率)は標準化された年間の費用率で、国の規則によっては一部の手数料も含まれる場合があります。すべてのローンで同じ種類の金利を使い、統一してください。
- 加重平均
- 各値をその重みに比例して数える平均です。ここでは、各金利をそのローンの残高で重み付けします。
- 単純平均
- 残高を無視した金利の単純な平均で、実際の合算金利を誤って示すことがあります。
- 債務統合
- 複数の負債を、通常は1つの支払額と金利をもつ新しい1つのローンにまとめることです。
- 借り換え
- 既存のローンを新しいローンに置き換えることで、通常は金利、返済期間、またはその両方を変更するために行います。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ単純に金利を平均してはいけないのですか? 単純平均では残高の大きさが無視されてしまいます。借入の大部分が特定の金利に集中している場合、その金利が合成金利を強く左右すべきです。これを正しく反映できるのは加重平均だけです。
すべての借入を含めるべきですか? 合成金利に反映させたいローンはすべて含めてください。たとえば、奨学金(学生ローン)、住宅ローン、おまとめを検討しているクレジットカードの残高などです。
返済期間も考慮されますか? いいえ。加重平均金利はあくまで残高で金利を重み付けするだけで、返済期間の違いや手数料、複利計算の頻度までは考慮しません。