Ağırlıklı Ortalama Faiz Oranı Nedir?
Ağırlıklı ortalama faiz oranı (AOFO), birden fazla kredide borçlanmanın gerçek maliyetini tek bir harmanlanmış oranla ifade eder. Basit ortalamadan farklı olarak, her krediye ne kadar borçlu olduğunuzu da hesaba katar; böylece yüksek faizli büyük bir bakiye, düşük tutarlı bir bakiyeden daha fazla ağırlık taşır. Bu da AOFO'yu, mevcut borcunuzu bir borç birleştirme ya da yeniden yapılandırma teklifiyle karşılaştırırken kullanmanız gereken doğru değer hâline getirir.
Bu Hesaplama Aracı Nasıl Kullanılır?
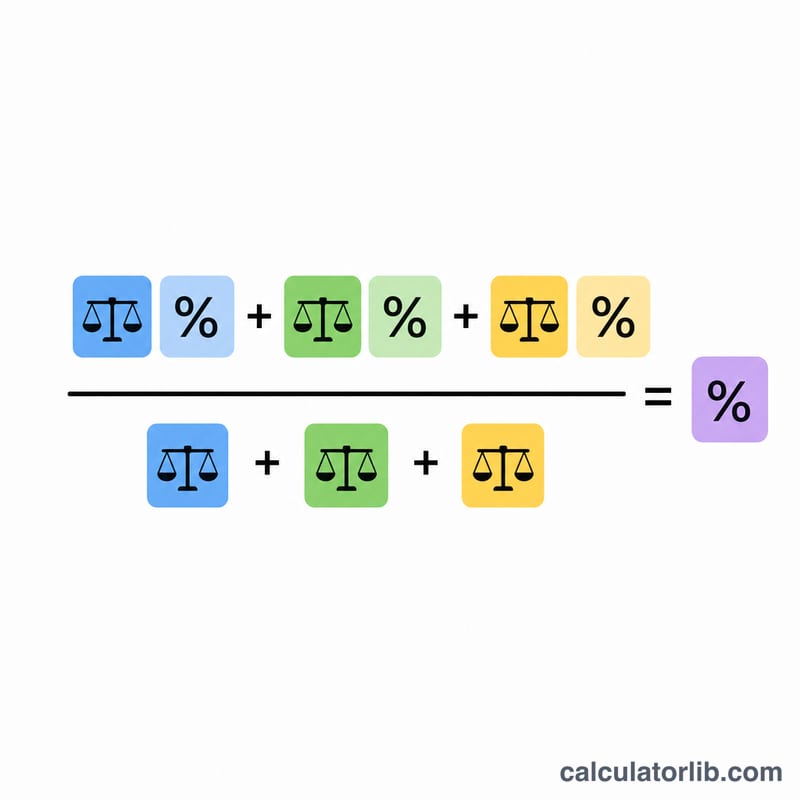
Her krediniz için kalan bakiyeyi ve yıllık faiz oranını (yüzde olarak) girin. Kullanmadığınız kredi satırlarını boş bırakabilirsiniz. Araç, her bakiyeyi kendi faiz oranıyla çarpar, bu çarpımları toplar ve toplam bakiyenize bölerek harmanlanmış oranı verir.
Formül Açıklaması
$$\text{AOFO} = \frac{\sum(\text{Bakiye} \times \text{Oran})}{\sum \text{Bakiye}}$$ Pay kısmı, her kredinin bakiyesiyle faiz oranının çarpımının toplamıdır; payda ise tüm kredilerin birleşik bakiyesidir. Sonuç, en düşük ve en yüksek bireysel faiz oranlarınızın arasında yer alan bir yüzdedir.
Örnek Hesaplama
Diyelim ki %5 faizli 10.000 $'lık bir krediniz ve %4 faizli 20.000 $'lık bir krediniz var. Ağırlıklı toplam $$(10{.}000 \times 5) + (20{.}000 \times 4) = 50{.}000 + 80{.}000 = 130{.}000$$ olur. Toplam bakiye 30.000 $'dır. $$\text{AOFO} = 130{.}000 \div 30{.}000 = \%4{,}333$$ Bu değerin basit ortalama olan %4,5'in altında kaldığına dikkat edin; çünkü paranın büyük bölümü daha düşük faiz oranındadır.
Ağırlıklı Ortalama Faizinizi Yorumlama
Ağırlıklı ortalama faiz oranı (WAIR), girdiğiniz bakiyeler sabit kaldığı varsayımıyla, ayrı kredileriniz tarafından üretilen toplam yıllık faizin aynısını veren tek orandır. \(\text{WAIR} = \frac{\sum B_i r_i}{\sum B_i}\) formülüyle hesaplanır; burada \(B_i\) her kredinin bakiyesi, \(r_i\) ise yıllık faiz oranıdır.
- Her zaman en düşük ve en yüksek oran arasında yer alır. Her kredi, sonucu bakiyesi oranında kendi faiz oranına doğru çeker. Sonuç en düşük ve en yüksek oranınızın dışında kalıyorsa, bir girdi yanlıştır.
- Birleştirme veya yeniden finansman için bir ölçüttür. Tek bir birleştirme veya yeniden finansman teklifini adil biçimde karşılaştırmak için, teklifin oranını mevcut WAIR'inizle kıyaslayın. WAIR'in altındaki bir teklif karma oranınızı düşürür, üstündeki bir teklif ise yükseltir.
- Düşük oran tek başına her şeyi anlatmaz. Daha uzun vade aylık ödemeyi azaltabilir ancak ödenen toplam faizi artırabilir. Açılış veya bakiye devri ücretleri ile faizin ne sıklıkla bileşik hale geldiği de toplam maliyeti değiştirir. Yalnızca orana değil, tüm vade boyunca toplam maliyete bakın.
- Yüksek bir WAIR, baskın yüksek faizli bir bakiyeye işaret eder. WAIR, en düşük oranınızın çok üzerindeyse, borcunuzun büyük bir kısmı muhtemelen kredi kartı gibi yüksek faizli bir kalemde bulunuyordur. Bu bakiye yoğun biçimde ağırlıklandığı için sonucu o yönlendirir.
Bu genel bilgidir, profesyonel finansal tavsiye değildir.
Senaryo Karşılaştırması: Bakiye Dağılımı Karma Oranı Nasıl Değiştirir
Tüm senaryolarda aynı üç kredi kullanılır: Kredi A %5, Kredi B %4 ve bir kredi kartı %22. Yalnızca bakiyeler değişir. Üç oranın basit ortalaması, bakiyelerden bağımsız olarak her zaman \((5+4+22)/3 \approx 10.33\%\) değerindedir. Ağırlıklı toplam Σ(bakiye × oran %) şeklindedir.
| Senaryo | Kredi A (%5) | Kredi B (%4) | Kart (%22) | Toplam bakiye | Ağırlıklı toplam | WAIR | Basit ortalama |
|---|---|---|---|---|---|---|---|
| 1. Orta düzey kart bakiyesi | $10,000 | $10,000 | $5,000 | $25,000 | 200,000 | 8.00% | 10.33% |
| 2. Küçük kart bakiyesi | $10,000 | $10,000 | $1,000 | $21,000 | 112,000 | 5.33% | 10.33% |
| 3. Eşit bakiyeler | $10,000 | $10,000 | $10,000 | $30,000 | 310,000 | 10.33% | 10.33% |
| 4. Büyük Kredi A, orta düzey kart | $20,000 | $5,000 | $5,000 | $30,000 | 230,000 | 7.67% | 10.33% |
Senaryo 2 için örnek: \(\frac{10{,}000 \times 5 + 10{,}000 \times 4 + 1{,}000 \times 22}{10{,}000 + 10{,}000 + 1{,}000} = \frac{112{,}000}{21{,}000} \approx 5.33\%\).
Basit ortalama bakiyeleri dikkate almaz, bu nedenle yalnızca tüm bakiyeler eşit olduğunda WAIR ile örtüşür (senaryo 3). %22'lik kartın bakiyesinin $10,000'den $1,000'e düşürülmesi, karma oranı %10.33'ten %5.33'e indirir.
Temel Terimler
- Ödenmemiş bakiye
- Bugün bir kredide hâlâ borçlu olduğunuz anapara. Alınan orijinal tutarı değil, her kredinin güncel anapara bakiyesini kullanın.
- Yıllık faiz oranı
- Bakiye üzerinden alınan yıllık yüzde. Her kredi için belirtilen yıllık oranı girin.
- APR ve nominal oran
- Nominal oran, ücret ve bileşik faiz öncesindeki belirtilen faiz oranıdır. APR (yıllık yüzde oranı), ülkenin kurallarına bağlı olarak belirli ücretleri de içerebilen, standartlaştırılmış bir yıllık maliyet rakamıdır. Tutarlı olun ve her kredi için aynı türde oranı kullanın.
- Ağırlıklı ortalama
- Her değerin ağırlığı oranında sayıldığı bir ortalama. Burada her oran, kredi bakiyesiyle ağırlıklandırılır.
- Basit ortalama
- Bakiyeleri dikkate almayan, oranların düz ortalaması; gerçek karma oranınızı yanlış gösterebilir.
- Borç birleştirme
- Birden fazla borcu, genellikle tek bir ödeme ve tek bir oranla yeni bir krediye birleştirme.
- Yeniden finansman
- Mevcut bir krediyi, genellikle oranı, vadesi veya her ikisini değiştirmek için yeni bir krediyle değiştirme.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Neden faiz oranlarının basit ortalamasını almıyoruz? Basit ortalama, bakiye büyüklüğünü göz ardı eder. Borcunuzun büyük kısmı belirli bir oranda toplanıyorsa, harmanlanmış değere o oran hâkim olmalıdır; bunu yalnızca ağırlıklandırma yansıtabilir.
Tüm borçlarımı dahil etmeli miyim? Harmanlanmış orana yansıtmak istediğiniz her krediyi dahil edin; örneğin öğrenim kredileri, konut kredileri ya da birleştirmeyi planladığınız kredi kartı borçları gibi.
Kredi vadesini hesaba katıyor mu? Hayır. AOFO faiz oranlarını yalnızca bakiyeye göre harmanlar; farklı geri ödeme vadelerini, masrafları veya bileşik faiz dönemlerini dikkate almaz.