ما هو جدول القيمة المستقبلية للدولار (FVIF)؟
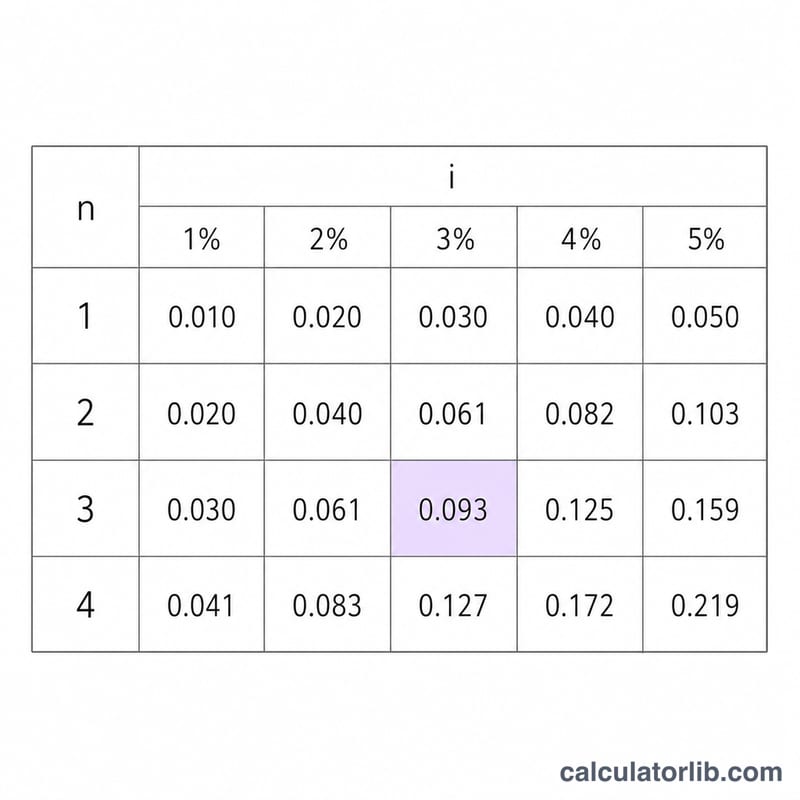
جدول معامل القيمة المستقبلية للفائدة (FVIF) هو شبكة مرجعية توضّح كيف ينمو دولار واحد في ظل الفائدة المركبة. تحتوي كل خلية على المعامل \((1 + i)^n\)، حيث يمثّل i معدل الفائدة لكل فترة، ويمثّل n عدد فترات التركيب. ولأن القيمة الحالية ثابتة عند دولار واحد، فإن المعامل نفسه هو القيمة المستقبلية: اضرب أي مبلغ من المال في الخلية المقابلة للحصول على قيمته المستقبلية. هذه الأداة عالمية — فهي حساب فائدة مركبة بحت لا يرتبط بعملة أو ضريبة أو قواعد خاصة ببلد معيّن.
كيفية استخدام المنشئ
حدّد شكل الجدول وخطوات الزيادة:
- الأعمدة ومعدل البداية (%) مع الزيادة في المعدل (%) تتحكم في عناوين معدلات الفائدة الممتدة أعلى الجدول.
- الصفوف والفترة الأولى مع الزيادة في الفترات تتحكم في أعداد الفترات (n) النازلة على الجانب الأيسر.
يستخدم العمود رقم k معدلًا قدره البداية + k × الزيادة بالنسبة المئوية؛ ويستخدم الصف رقم j عدد فترات قدره الفترة الأولى + j × الزيادة. ويبلغ الحد الأقصى للأعمدة 20 وللصفوف 50.
شرح المعادلة
اللبنة الأساسية الوحيدة هي معامل النمو المركب. حوّل كل نسبة مئوية في العنوان إلى عدد عشري بقسمتها على 100 (تصبح 3% هي 0.03)، ثم ارفع (1 + i) إلى الأس n. النتيجة عددية مجردة من الوحدات: فهي تخبرك كم مرة يصبح الدولار الواحد أكبر.
$$\text{FVIF} = (1 + i)^n$$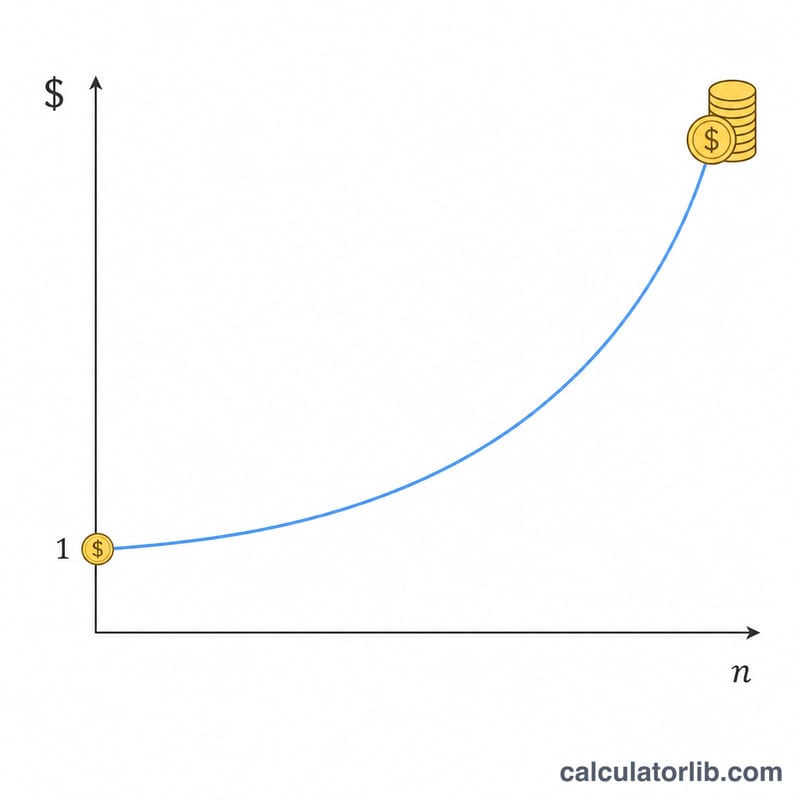
مثال محلول
باستخدام القيم الافتراضية (الأعمدة=3، معدل البداية=3%، الزيادة في المعدل=0.25%، الصفوف=10، الفترة الأولى=10، الزيادة في الفترات=1): تكون الأعمدة هي 3.00% و3.25% و3.50%. الخلية عند n=10 وi=3.00% تساوي \((1.03)^{10} = 1.34392\). وعند n=10 وi=3.50% تساوي \((1.035)^{10} = 1.41060\). وعند n=19 وi=3.50% تساوي \((1.035)^{19} = 1.92250\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
كيف أحصل على قيمة مستقبلية لأكثر من دولار واحد؟ اضرب خلية FVIF المناسبة في مبلغك الأولي. فلمبلغ 5,000 دولار بمعدل 3% لمدة 10 سنوات: \(5000 \times 1.34392 = 6{,}719.58\) دولار.
ما المعدل الذي أُدخله للتركيب الشهري؟ استخدم المعدل لكل فترة. فلمعدل سنوي 12% يُركَّب شهريًا، أدخل 1% واجعل n يحسب الأشهر.
هل يمكن أن تكون الزيادة صفرًا؟ نعم بالنسبة للزيادة في المعدل — وعندها تتشارك جميع الأعمدة المعدل نفسه. أما الزيادة في الفترات فيجب أن تكون 1 على الأقل.