ماذا تفعل هذه الحاسبة
تعتمد حاسبة القيمة الحالية والمستقبلية على مبدأ القيمة الزمنية للنقود، أي العلاقة بين مبلغٍ تملكه اليوم وقيمة المبلغ نفسه بعد أن ينمو أو يُخصم على مدى الزمن. تحل الحاسبة معادلة الفائدة المركبة في كلا الاتجاهين: تحويل القيمة الحالية (PV) إلى قيمة مستقبلية (FV)، أو خصم قيمة مستقبلية للوصول إلى قيمتها الحالية. وهي أداة حسابية عامة تصلح لأي عملة وأي فترة تركيب (سنوات أو أشهر أو أرباع سنوية) طالما أن المعدل يتوافق مع الفترة.
شرح المعادلة
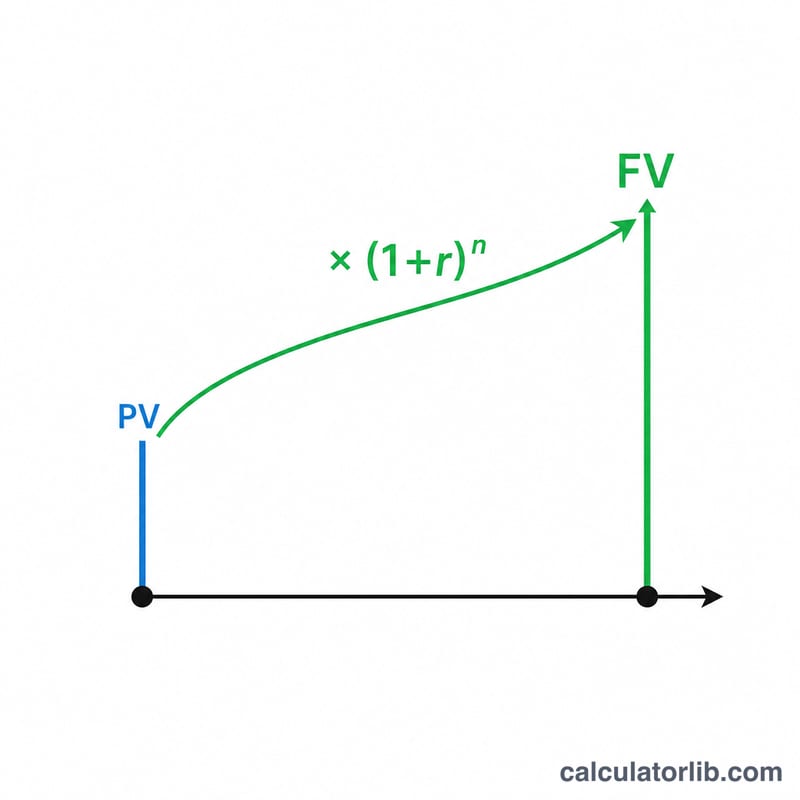
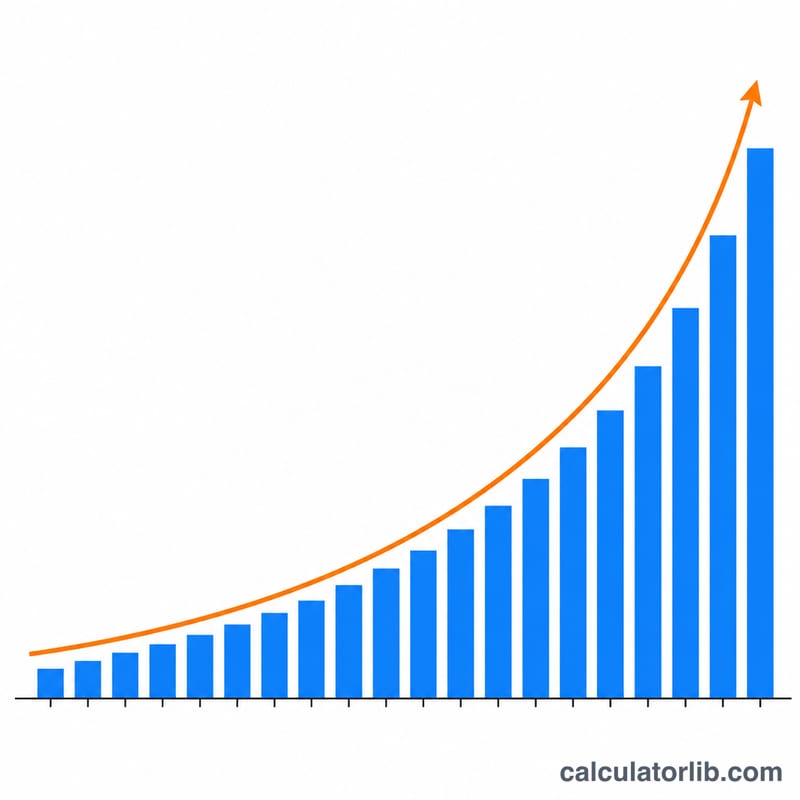
تُحسب القيمة المستقبلية بالمعادلة $$\text{FV} = \text{PV}(1 + r)^{n}$$ حيث \(r\) هو معدل الفائدة لكل فترة (في صورة عشرية) و\(n\) هو عدد الفترات. وبإعادة ترتيب المعادلة جبريًا لاستخراج القيمة الحالية نحصل على $$\text{PV} = \frac{\text{FV}}{(1 + r)^{n}}$$ والمقدار \((1 + r)^{n}\) هو عامل النمو (أو الخصم)؛ فكل فترة تضرب الرصيد في \((1 + r)\)، ورفعه إلى الأس \(n\) يضاعف هذا الأثر تراكميًا.
كيفية الاستخدام
اختر أولًا ما إذا كنت تريد حساب القيمة المستقبلية أم القيمة الحالية. ثم أدخل المبلغ المعلوم: إذا كنت تريد القيمة المستقبلية فهذا هو رأس مالك الحالي (PV)، وإذا كنت تريد القيمة الحالية فهذا هو المبلغ المستهدف مستقبلًا (FV). أدخل معدل الفائدة لكل فترة كنسبة مئوية (تحوّله الأداة تلقائيًا إلى قيمة عشرية)، ثم عدد الفترات \(n\). تعرض النتيجة القيمة المحسوبة، وعامل النمو \((1 + r)^{n}\)، وإجمالي الفائدة أو فرق الخصم.
مثال تطبيقي
لنفترض أنك استثمرت 1,000 دولار بمعدل 5% سنويًا لمدة 10 سنوات. عامل النمو هو \((1.05)^{10} \approx 1.628895\). إذن $$\text{FV} = 1000 \times 1.628895 \approx 1{,}628.89 \text{ دولار}$$ أي أن الفائدة المركبة المكتسبة تبلغ نحو 628.89 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يجب أن يكون المعدل سنويًا؟ لا. استخدم أي فترة تناسبك، فقط تأكد من أن \(r\) و\(n\) يستخدمان الفترة نفسها (مثلًا معدل شهري مع عدد من الأشهر).
كيف أحوّل المعدل السنوي إلى شهري؟ اقسم النسبة السنوية على 12 واستخدم الأشهر كقيمة لـ \(n\)، بافتراض تركيب شهري.
ماذا لو كان المعدل 0%؟ يصبح عامل النمو مساويًا لـ 1، وبذلك تتساوى القيمة الحالية مع القيمة المستقبلية، أي أن المال لا ينمو ولا ينقص.