ماذا تفعل هذه الحاسبة
تمنحك حاسبة قسط التأمين على الحياة تقديرًا سريعًا وتقريبيًا لما قد تكلفك وثيقة تأمين مؤقت على الحياة (Term Life). فهي تجمع بين مبلغ التغطية الذي تختاره ومدة الوثيقة وعمرك وجنسك وحالتك من حيث التدخين، مع سعر أساسي لكل 1000 دولار من التغطية، لتعطيك القسط السنوي والشهري وإجمالي ما ستدفعه طوال المدة. تذكّر أنها أداة تخطيطٍ فقط؛ فالعروض الفعلية من شركات التأمين تعتمد على الاكتتاب الكامل والتاريخ الطبي والمهنة والتسعير الخاص بكل دولة. أسعار هذه الحاسبة مقوّمة بالدولار الأمريكي وتعكس ممارسات سوق التأمين الغربي، لذا قد تختلف الأسعار والقواعد عما هو سائد في بلدك.
كيفية الاستخدام
أدخِل مبلغ التغطية (مبلغ التأمين) الذي ترغب فيه، وعدد السنوات التي تريد أن تشملك بها الحماية، وعمرك الحالي، والسعر الأساسي الذي تحدده شركة التأمين لكل 1000 دولار من التغطية سنويًا (يتراوح عادةً بين 0.50 و3.00 دولار للبالغين الأصحاء). ثم اختر جنسك وما إذا كنت مدخّنًا، لتظهر أمامك القيمة التقديرية للقسط السنوي والشهري.
شرح المعادلة
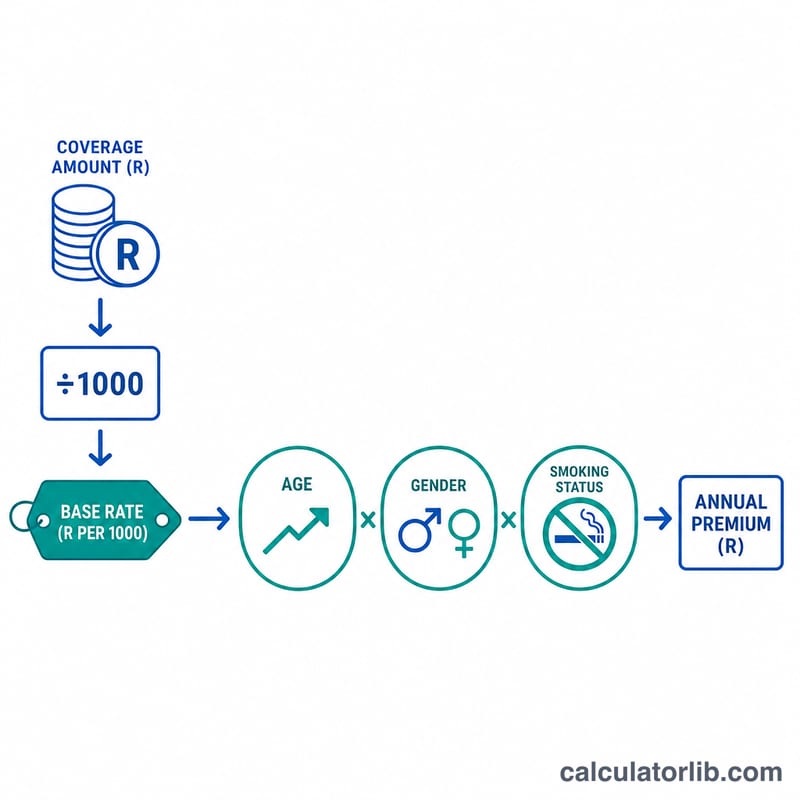
القسط الأساسي يُحسب بالصيغة (التغطية ÷ 1000) × السعر. ثم يُضرب الناتج في معامل خطر مكوّن من ثلاثة عوامل تحميل: عامل العمر الذي يضيف 3% عن كل سنة فوق سن 30، وعامل الجنس (0.90 للإناث ليعكس انخفاض معدل الوفيات في المتوسط)، وعامل التدخين البالغ 1.75 للمدخّنين. ويُحسب القسط الشهري بقسمة القيمة السنوية على 12، بينما يساوي الإجمالي المدفوع القسطَ السنوي مضروبًا في مدة الوثيقة.
$$\text{القسط السنوي} = \frac{\text{التغطية}}{1000} \times \text{السعر} \times R$$
$$\text{حيث}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{العمر} - 30\right)\times 0.03 \\ G &= \begin{cases} 0.90 & \text{أنثى} \\ 1.00 & \text{غير ذلك} \end{cases} \\ S &= \begin{cases} 1.75 & \text{مدخّن} \\ 1.00 & \text{غير ذلك} \end{cases} \end{aligned} \right.$$
مثال تطبيقي
لنفترض أنك تريد تغطية بقيمة 500,000 دولار لمدة 20 عامًا، وأنك رجل غير مدخّن عمره 35 عامًا، وأن السعر الأساسي 1.50 دولار لكل 1000 دولار. عامل العمر \(= 1 + 0.03 \times (35 - 30) = 1.15\)، وعامل الجنس 1.0، وعامل التدخين 1.0، فيكون المعامل الإجمالي 1.15. القسط السنوي:
$$\frac{500000}{1000} \times 1.50 \times 1.15 = 500 \times 1.50 \times 1.15 = 862.50\ \text{دولار}$$
والقسط الشهري = 71.88 دولارًا، والإجمالي على مدى 20 عامًا = 17,250 دولارًا.
مقارنة أقساط التأمين عبر السيناريوهات
يطبّق الجدول الصيغة المبسطة الخاصة بهذه الحاسبة بمعدل أساسي ثابت قدره 1.50 دولار لكل 1,000 دولار، وتغطية قدرها 500,000 دولار ومدة 20 سنة. القسط السنوي الأساسي هو \(\frac{500000}{1000} \times 1.50 = 750\). يُضرب كل صف في معامل المخاطر \(R = A \times G \times S\). القسط الشهري هو القسط السنوي ÷ 12، والمجموع على المدة هو القسط السنوي × 20. الأرقام مقرّبة إلى أقرب سنت.
| السيناريو | معامل المخاطر R | القسط السنوي | القسط الشهري | المجموع على 20 سنة |
|---|---|---|---|---|
| ذكر غير مدخن بعمر 30 سنة | 1.00 | $750.00 | $62.50 | $15,000.00 |
| ذكر غير مدخن بعمر 35 سنة | 1.15 | $862.50 | $71.88 | $17,250.00 |
| أنثى غير مدخنة بعمر 35 سنة | 1.035 | $776.25 | $64.69 | $15,525.00 |
| ذكر مدخن بعمر 35 سنة | 2.0125 | $1,509.38 | $125.78 | $30,187.50 |
| ذكر غير مدخن بعمر 45 سنة | 1.45 | $1,087.50 | $90.63 | $21,750.00 |
| ذكر مدخن بعمر 45 سنة | 2.5375 | $1,903.13 | $158.59 | $38,062.50 |
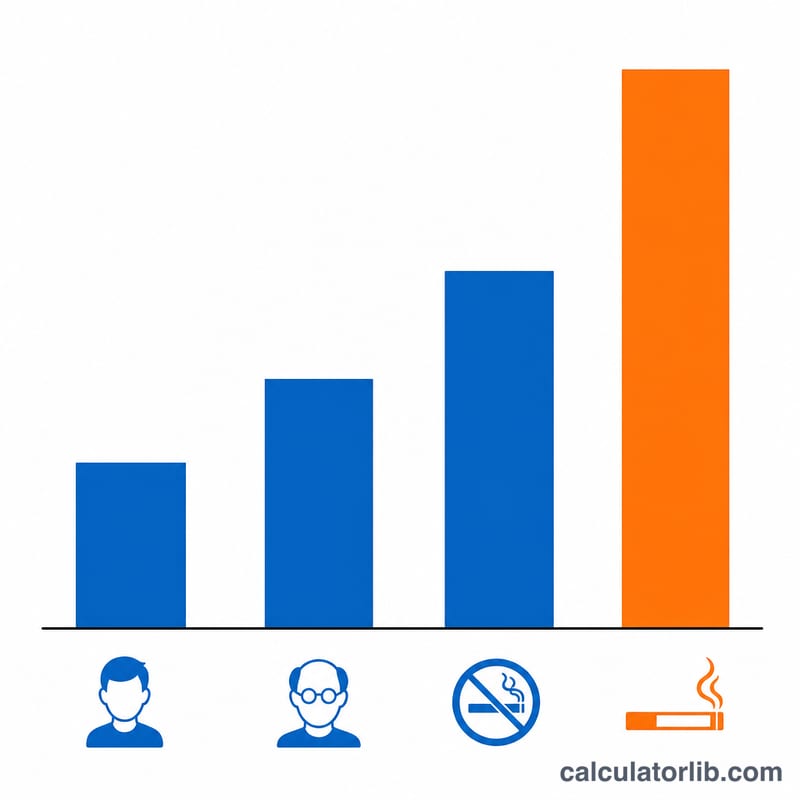
مثال: للذكر المدخن بعمر 35 سنة، \(R = 1.15 \times 1.00 \times 1.75 = 2.0125\)، لذا فإن القسط السنوي هو \(500 \times 1.50 \times 2.0125 = 1509.375\)، أي حوالي 1,509.38 دولار. تقريباً يضاعف عامل التدخين التكلفة عند العمر نفسه. عشر سنوات إضافية من العمر تضيف 30 نقطة مئوية إلى عامل العمر في هذا النموذج. هذه نتائج توضيحية لصيغة مبسطة، وليست عروض أسعار من شركات التأمين.
جدول معاملات المخاطر
مهم: هذه المعاملات هي معاملات الحاسبة المبسطة الخاصة بها، وليست جداول اكتوارية لشركات التأمين. تسعّر شركات التأمين الحقيقية باستخدام جداول الوفيات، والتاريخ الصحي، والمهنة، ونوع الوثيقة، وفئة الاكتتاب، لذلك تختلف الأقساط الفعلية ولا ترتفع بخط مستقيم مع العمر.
عامل العمر
\(A = 1 + 0.03 \times \max(0,\ \text{age} - 30)\)، لذا فإن الأعمار 30 وما دون لها جميعاً \(A = 1.00\).
| العمر | عامل العمر A |
|---|---|
| 30 أو أقل | 1.00 |
| 35 | 1.15 |
| 40 | 1.30 |
| 45 | 1.45 |
| 50 | 1.60 |
| 55 | 1.75 |
| 60 | 1.90 |
عاملا الجنس والتدخين
| المدخل | المعامل |
|---|---|
| أنثى (G) | 0.90 |
| غير ذلك (G) | 1.00 |
| مدخن (S) | 1.75 |
| غير مدخن (S) | 1.00 |
أمثلة على معامل المخاطر المركّب
| الملف | الحساب | R |
|---|---|---|
| 30، أنثى، غير مدخنة | 1.00 × 0.90 × 1.00 | 0.90 |
| 40، أنثى، غير مدخنة | 1.30 × 0.90 × 1.00 | 1.17 |
| 40، ذكر، مدخن | 1.30 × 1.00 × 1.75 | 2.275 |
| 50، أنثى، مدخنة | 1.60 × 0.90 × 1.75 | 2.52 |
| 60، أنثى، غير مدخنة | 1.90 × 0.90 × 1.00 | 1.71 |
| 60، ذكر، مدخن | 1.90 × 1.00 × 1.75 | 3.325 |
مسرد مصطلحات التأمين على الحياة
- التغطية (المبلغ المضمون / منفعة الوفاة)
- المبلغ الذي تدفعه شركة التأمين للمستفيدين إذا توفي الشخص المؤمَّن عليه خلال مدة الوثيقة. وهو العامل الرئيسي في حجم القسط.
- مدة الوثيقة
- عدد السنوات التي تبقى فيها الوثيقة سارية، مثل 10 أو 20 أو 30 سنة. في هذه الحاسبة تحدد المدة فقط عدد سنوات الأقساط التي تُجمع، ولا تغيّر القسط السنوي.
- المعدل الأساسي لكل 1,000 دولار
- السعر الأولي لكل 1,000 دولار من التغطية قبل أي تعديلات للمخاطر. التغطية ÷ 1,000 × المعدل الأساسي تعطي القسط السنوي الأساسي.
- القسط (سنوي / شهري)
- المبلغ المدفوع للحفاظ على سريان الوثيقة. القسط السنوي هو التكلفة السنوية، والقسط الشهري هنا هو القسط السنوي مقسوماً على 12. وتضيف شركات التأمين غالباً رسماً إضافياً صغيراً للدفع الشهري.
- معامل المخاطر (التحميل)
- عامل يُطبَّق على القسط الأساسي ليعكس مخاطر متوقعة أعلى أو أقل. وهو هنا يجمع عوامل العمر والجنس والتدخين: \(R = A \times G \times S\).
- تأمين الحياة لمدة محددة
- تأمين يدفع منفعة فقط إذا حدثت الوفاة خلال فترة محددة. عادةً لا تكون له قيمة نقدية، وهو عموماً أرخص من التأمين الدائم للتغطية نفسها.
- الاكتتاب
- عملية تقوم بها شركة التأمين لتقييم مخاطر مقدّم الطلب باستخدام العمر والصحة والتاريخ الطبي ونمط الحياة والمهنة، وأحياناً الفحوص الطبية. وتحدد ما إذا كان الطلب سيُقبل وبأي سعر.
- حالة التدخين
- تصنّف شركات التأمين عادةً الشخص مدخناً إذا استخدم منتجات التبغ أو النيكوتين خلال فترة حديثة، غالباً آخر 12 شهراً، مع أن التعريفات تختلف حسب شركة التأمين والبلد. ويدفع المدخنون عادةً أقساطاً أعلى بكثير.
هذه معلومات عامة وليست نصيحة مالية أو تأمينية. اطلب عروض أسعار حقيقية من شركة تأمين مرخّصة أو مستشار معتمد.
الأسئلة الشائعة
هل هذا عرض سعر فعلي؟ لا، إنه تقدير تثقيفي فحسب. فشركات التأمين تستخدم جداول اكتوارية مفصّلة واكتتابًا طبيًا دقيقًا.
لماذا يرفع التدخين السعر إلى هذا الحد؟ لأن المدخّنين يواجهون خطر وفاة أعلى بكثير، لذا تطبّق هذه الأداة عامل تحميل قدره 1.75 ضعفًا تماشيًا مع الممارسة السائدة في القطاع.
أي سعر أساسي ينبغي أن أستخدمه؟ إن لم يكن لديك عرض سعر، جرّب من 1 إلى 2 دولار لكل 1000 دولار للبالغ السليم؛ أما المتقدّمون الأكبر سنًا أو الأعلى خطورة فيدفعون أكثر.