À quoi sert ce calculateur
Le calculateur de prime d'assurance vie vous donne en quelques secondes une estimation indicative du coût d'un contrat d'assurance vie temporaire (assurance décès à durée déterminée). Il combine le capital choisi, la durée du contrat, votre âge, votre sexe et votre statut fumeur avec un taux de base par tranche de 1 000 $ de capital afin de calculer la prime annuelle, mensuelle et le coût total sur la durée. Attention : il s'agit d'un outil de planification. Le devis réel d'un assureur dépend d'une tarification complète, de vos antécédents médicaux, de votre profession et des règles de tarification propres à chaque pays. Le calcul est exprimé en dollars ($) : en France, l'équivalent serait un contrat d'assurance décès temporaire, mais les barèmes et la réglementation diffèrent.
Comment l'utiliser
Saisissez le capital (somme assurée) souhaité, le nombre d'années de couverture désiré, votre âge actuel et le taux de base proposé par votre assureur pour chaque tranche de 1 000 $ de capital par an (généralement entre 0,50 $ et 3,00 $ pour un adulte en bonne santé). Indiquez ensuite votre sexe et si vous fumez, puis consultez vos primes annuelle et mensuelle estimées.
La formule expliquée
La prime de base correspond à (Capital ÷ 1000) × Taux. Ce montant est ensuite multiplié par un coefficient de risque composé de trois majorations : un facteur d'âge qui ajoute 3 % par année au-delà de 30 ans, un facteur lié au sexe (0,90 pour les femmes, qui reflète une mortalité moyenne plus faible) et un facteur fumeur de 1,75 pour les fumeurs. La prime mensuelle correspond au montant annuel divisé par 12, et le total versé équivaut à la prime annuelle multipliée par la durée du contrat.
$$\begin{gathered} \text{Prime annuelle} = \frac{\text{Capital}}{1000} \times \text{Taux} \times R \\[1.5em] \text{où}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{Âge} - 30\right)\times 0{,}03 \\ G &= \begin{cases} 0{,}90 & \text{Femme} \\ 1{,}00 & \text{sinon} \end{cases} \\ S &= \begin{cases} 1{,}75 & \text{Fumeur} \\ 1{,}00 & \text{sinon} \end{cases} \end{aligned} \right. \end{gathered}$$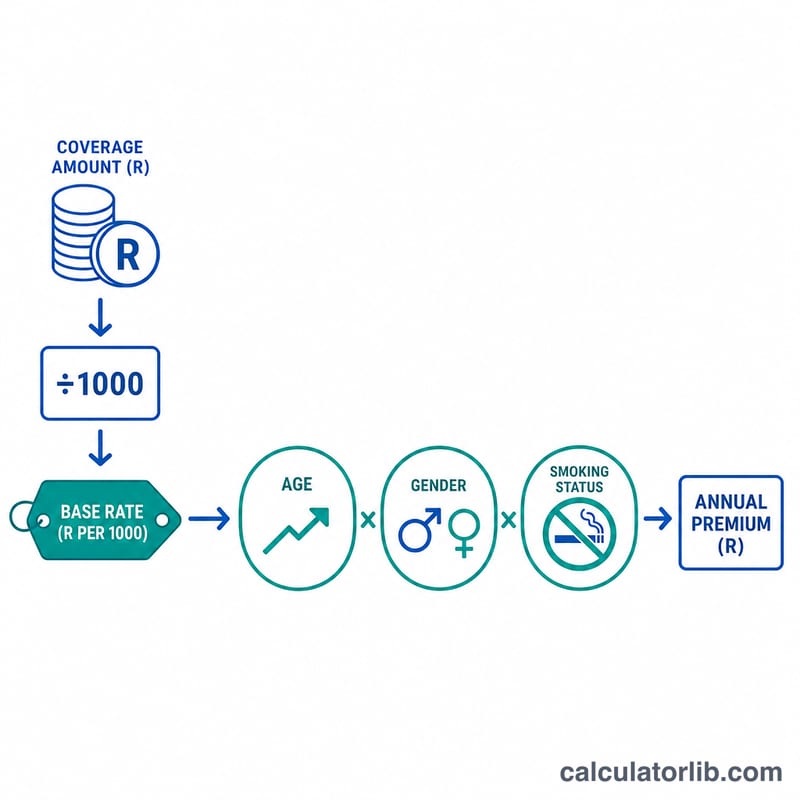
Exemple chiffré
Supposons que vous souhaitiez un capital de 500 000 $ sur 20 ans, que vous soyez un homme de 35 ans non-fumeur, et que le taux de base soit de 1,50 $ par tranche de 1 000 $. Le facteur d'âge vaut \(1 + 0{,}03 \times (35 - 30) = 1{,}15\), le facteur sexe \(1{,}0\) et le facteur fumeur \(1{,}0\) ; le coefficient est donc de \(1{,}15\). Prime annuelle :
$$\text{Prime annuelle} = \frac{500000}{1000} \times 1{,}50 \times 1{,}15 = 500 \times 1{,}50 \times 1{,}15 = \mathbf{862{,}50\ \$}$$Mensualité = 71,88 $, et total sur 20 ans = 17 250 $.
Comparaison des primes selon les scénarios
Le tableau applique la formule simplifiée propre à ce calculateur, avec un taux de base fixe de 1,50 $ pour 1 000 $, une couverture de 500 000 $ et une durée de 20 ans. La prime annuelle de base est \(\frac{500000}{1000} \times 1.50 = 750\). Chaque ligne multiplie ce montant par le multiplicateur de risque \(R = A \times G \times S\). La prime mensuelle correspond à la prime annuelle ÷ 12, et le total sur la durée correspond à la prime annuelle × 20. Les montants sont arrondis au centime.
| Scénario | Multiplicateur R | Prime annuelle | Prime mensuelle | Total sur 20 ans |
|---|---|---|---|---|
| Homme non-fumeur de 30 ans | 1,00 | 750,00 $ | 62,50 $ | 15 000,00 $ |
| Homme non-fumeur de 35 ans | 1,15 | 862,50 $ 862,50 | 71,88 $ | 17 250,00 $ |
| Femme non-fumeuse de 35 ans | 1,035 | 776,25 $ | 64,69 $ | 15 525,00 $ |
| Homme fumeur de 35 ans | 2,0125 | 1 509,38 $ | 125,78 $ | 30 187,50 $ |
| Homme non-fumeur de 45 ans | 1,45 | 1 087,50 $ | 90,63 $ | 21 750,00 $ |
| Homme fumeur de 45 ans | 2,5375 | 1 903,13 $ | 158,59 $ | 38 062,50 $ |
Exemple : pour l'homme fumeur de 35 ans, \(R = 1.15 \times 1.00 \times 1.75 = 2.0125\), donc la prime annuelle est \(500 \times 1.50 \times 2.0125 = 1509.375\), soit environ 1 509,38 $. La majoration pour tabagisme double presque le coût à même âge. Dix ans de plus ajoutent 30 points de pourcentage au facteur d'âge dans ce modèle. Ce sont des résultats illustratifs d'une formule simplifiée, et non des devis d'assureurs.
Tableau de consultation des multiplicateurs de risque
Important : il s'agit des majorations simplifiées propres à ce calculateur, et non de tables actuarielles d'assureurs. Les assureurs réels tarifient à partir de tables de mortalité, de l'historique de santé, de la profession, du type de police et de la classe de souscription ; les primes réelles diffèrent donc et n'augmentent pas en ligne droite avec l'âge.
Facteur d'âge
\(A = 1 + 0.03 \times \max(0,\ \text{âge} - 30)\), donc les âges de 30 ans et moins ont tous \(A = 1.00\).
| Âge | Facteur d'âge A |
|---|---|
| 30 ans ou moins | 1,00 |
| 35 | 1,15 |
| 40 | 1,30 |
| 45 | 1,45 |
| 50 | 1,60 |
| 55 | 1,75 |
| 60 | 1,90 |
Facteurs de sexe et de tabagisme
| Donnée | Facteur |
|---|---|
| Femme (G) | 0,90 |
| Autre (G) | 1,00 |
| Fumeur (S) | 1,75 |
| Non-fumeur (S) | 1,00 |
Exemples de multiplicateurs combinés
| Profil | Calcul | R |
|---|---|---|
| 30 ans, femme, non-fumeuse | 1,00 × 0,90 × 1,00 | 0,90 |
| 40 ans, femme, non-fumeuse | 1,30 × 0,90 × 1,00 | 1,17 |
| 40 ans, homme, fumeur | 1,30 × 1,00 × 1,75 | 2,275 |
| 50 ans, femme, fumeuse | 1,60 × 0,90 × 1,75 | 2,52 |
| 60 ans, femme, non-fumeuse | 1,90 × 0,90 × 1,00 | 1,71 |
| 60 ans, homme, fumeur | 1,90 × 1,00 × 1,75 | 3,325 |
Glossaire des termes de l'assurance vie
- Couverture (capital assuré / capital décès)
- Le montant que l'assureur verse aux bénéficiaires si la personne assurée décède pendant la durée de la police. C'est le principal facteur qui détermine le montant de la prime.
- Durée de la police
- Le nombre d'années pendant lesquelles la police reste en vigueur, par exemple 10, 20 ou 30 ans. Dans ce calculateur, la durée sert seulement à totaliser le nombre d'années de primes ; elle ne modifie pas la prime annuelle.
- Taux de base pour 1 000 $
- Le prix de départ pour chaque tranche de 1 000 $ de couverture, avant tout ajustement lié au risque. Couverture ÷ 1 000 × taux de base donne la prime annuelle de base.
- Prime (annuelle / mensuelle)
- Le montant payé pour maintenir la police en vigueur. La prime annuelle est le coût sur un an, et le montant mensuel indiqué ici correspond à la prime annuelle divisée par 12. Les assureurs ajoutent souvent une petite surcharge pour un paiement mensuel.
- Multiplicateur de risque (majoration)
- Un facteur appliqué à la prime de base pour refléter un risque attendu plus élevé ou plus faible. Ici, il combine les facteurs d'âge, de sexe et de tabagisme : \(R = A \times G \times S\).
- Assurance vie temporaire
- Assurance qui verse une prestation seulement si le décès survient pendant une période déterminée. Elle n'a généralement aucune valeur de rachat et est en général moins chère qu'une assurance permanente pour la même couverture.
- Souscription
- Le processus par lequel l'assureur évalue le risque d'un demandeur à partir de l'âge, de la santé, des antécédents médicaux, du mode de vie, de la profession et parfois d'examens médicaux. Il détermine si le demandeur est accepté et à quel prix.
- Statut de fumeur
- Les assureurs classent généralement une personne comme fumeuse si elle a consommé des produits du tabac ou de la nicotine pendant une période récente, souvent les 12 derniers mois, bien que les définitions varient selon l'assureur et le pays. Les fumeurs paient habituellement des primes nettement plus élevées.
Ces informations sont de nature générale et ne constituent pas un conseil financier ou en assurance. Demandez des devis réels à un assureur agréé ou à un conseiller.
Questions fréquentes
Est-ce un véritable devis ? Non, il s'agit d'une estimation à but pédagogique. Les assureurs s'appuient sur des tables actuarielles détaillées et une tarification médicale approfondie.
Pourquoi le tabac fait-il autant grimper le prix ? Les fumeurs présentent un risque de mortalité nettement plus élevé : cet outil applique donc une majoration de 1,75×, conforme aux pratiques courantes du secteur.
Quel taux de base utiliser ? Si vous n'avez pas de devis, essayez entre 1 $ et 2 $ par tranche de 1 000 $ pour un adulte en bonne santé ; les profils plus âgés ou présentant un risque plus élevé paient davantage.