Công Cụ Này Làm Gì?
Công Cụ Tính Phí Bảo Hiểm Nhân Thọ giúp bạn nhanh chóng ước lượng sơ bộ chi phí cho một hợp đồng bảo hiểm nhân thọ có thời hạn (term life). Công cụ kết hợp số tiền bảo hiểm bạn chọn, thời hạn hợp đồng, tuổi, giới tính và tình trạng hút thuốc với mức phí cơ bản tính trên mỗi 1.000 USD số tiền bảo hiểm để cho ra phí hằng năm, phí hằng tháng và tổng phí cho cả thời hạn. Lưu ý đây là công cụ dùng cho mục đích lập kế hoạch — báo giá thực tế từ công ty bảo hiểm còn phụ thuộc vào quá trình thẩm định đầy đủ, tiền sử bệnh án, nghề nghiệp và biểu phí riêng của từng quốc gia. Vì các con số ở đây tính bằng USD và theo cách định giá phổ biến của thị trường nước ngoài, bạn nên xem nó như một tham chiếu chung; sản phẩm bảo hiểm nhân thọ tại Việt Nam có cách tính phí và quy định riêng.
Cách Sử Dụng
Nhập số tiền bảo hiểm (mệnh giá hợp đồng) bạn mong muốn, số năm muốn được bảo vệ, tuổi hiện tại, và mức phí cơ bản mà công ty bảo hiểm báo cho mỗi 1.000 USD số tiền bảo hiểm mỗi năm (thường từ 0,50 đến 3,00 USD đối với người trưởng thành khỏe mạnh). Chọn giới tính và cho biết bạn có hút thuốc hay không, sau đó xem kết quả phí hằng năm và hằng tháng ước tính.
Giải Thích Công Thức
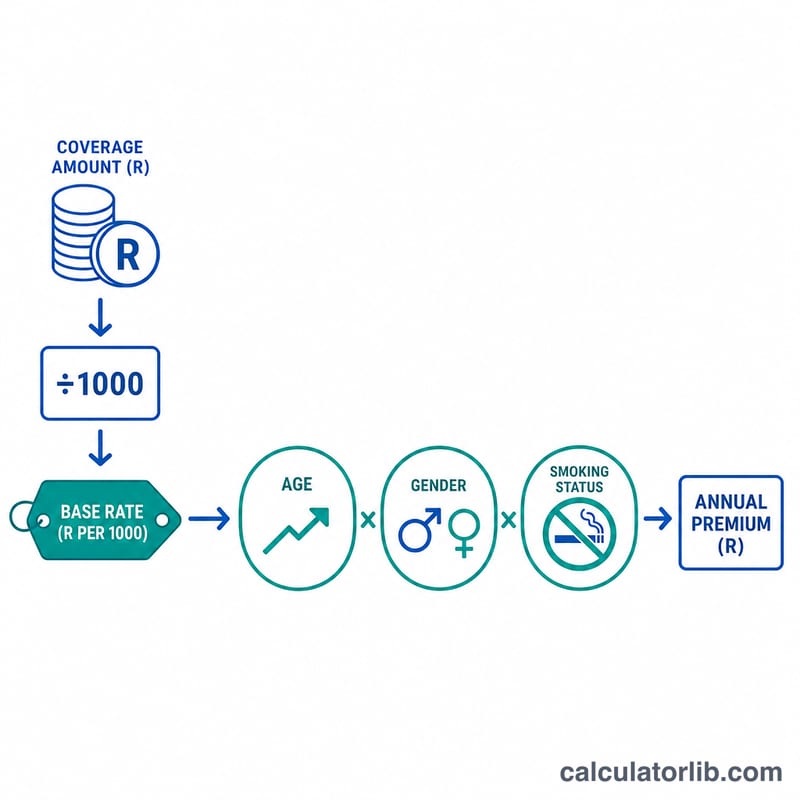
Phí cơ bản được tính theo (Số tiền bảo hiểm ÷ 1000) × Mức phí. Sau đó kết quả này được nhân với một hệ số rủi ro gồm ba phần điều chỉnh: hệ số tuổi cộng thêm 3% cho mỗi năm vượt quá 30 tuổi, hệ số giới tính (0,90 cho nữ giới phản ánh tỷ lệ tử vong trung bình thấp hơn), và hệ số hút thuốc là 1,75 đối với người hút thuốc. Phí hằng tháng bằng phí hằng năm chia cho 12, còn tổng phí phải trả bằng phí hằng năm nhân với thời hạn hợp đồng.
$$\text{Annual Premium} = \frac{\text{Coverage}}{1000} \times \text{Rate} \times R$$
$$\text{where}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{Age} - 30\right)\times 0.03 \\ G &= \begin{cases} 0.90 & \text{Female} \\ 1.00 & \text{otherwise} \end{cases} \\ S &= \begin{cases} 1.75 & \text{Smoker} \\ 1.00 & \text{otherwise} \end{cases} \end{aligned} \right.$$
Ví Dụ Minh Họa
Giả sử bạn muốn mua 500.000 USD số tiền bảo hiểm trong 20 năm, bạn là nam giới 35 tuổi, không hút thuốc, và mức phí cơ bản là 1,50 USD cho mỗi 1.000 USD. Hệ số tuổi là \(1 + 0{,}03 \times (35 - 30) = 1{,}15\), hệ số giới tính 1,0, hệ số hút thuốc 1,0, nên hệ số tổng hợp là 1,15. Phí hằng năm:
$$(500000 \div 1000) \times 1{,}50 \times 1{,}15 = 500 \times 1{,}50 \times 1{,}15 = 862{,}50 \text{ USD}$$
Phí hằng tháng = 71,88 USD, và tổng phí trong 20 năm = 17.250 USD.
So sánh phí bảo hiểm theo các kịch bản
Bảng này áp dụng công thức đơn giản của chính máy tính này với mức phí cơ bản cố định là $1.50 trên mỗi $1,000, mức bảo hiểm $500,000 và thời hạn 20 năm. Phí bảo hiểm hàng năm cơ bản là \(\frac{500000}{1000} \times 1.50 = 750\). Mỗi hàng nhân con số này với hệ số rủi ro \(R = A \times G \times S\). Phí hàng tháng bằng phí hàng năm ÷ 12, và tổng trong suốt thời hạn bằng phí hàng năm × 20. Các số liệu được làm tròn đến từng xu.
| Kịch bản | Hệ số rủi ro R | Phí hàng năm | Phí hàng tháng | Tổng trong 20 năm |
|---|---|---|---|---|
| Nam không hút thuốc, 30 tuổi | 1.00 | $750.00 | $62.50 | $15,000.00 |
| Nam không hút thuốc, 35 tuổi | 1.15 | $862.50 | $71.88 | $17,250.00 |
| Nữ không hút thuốc, 35 tuổi | 1.035 | $776.25 | $64.69 | $15,525.00 |
| Nam hút thuốc, 35 tuổi | 2.0125 | $1,509.38 | $125.78 | $30,187.50 |
| Nam không hút thuốc, 45 tuổi | 1.45 | $1,087.50 | $90.63 | $21,750.00 |
| Nam hút thuốc, 45 tuổi | 2.5375 | $1,903.13 | $158.59 | $38,062.50 |
Ví dụ: với nam hút thuốc 35 tuổi, \(R = 1.15 \times 1.00 \times 1.75 = 2.0125\), vì vậy phí hàng năm là \(500 \times 1.50 \times 2.0125 = 1509.375\), hay khoảng $1,509.38. Mức phụ phí hút thuốc làm chi phí gần như tăng gấp đôi ở cùng độ tuổi. Thêm mười năm tuổi làm hệ số tuổi tăng thêm 30 điểm phần trăm trong mô hình này. Đây là kết quả minh họa từ một công thức đơn giản, không phải báo giá của công ty bảo hiểm.
Bảng tra hệ số rủi ro
Quan trọng: đây là các mức phụ phí đơn giản do chính máy tính này đặt ra, không phải bảng tính toán tỷ lệ tử vong của công ty bảo hiểm. Các công ty bảo hiểm thực tế định giá dựa trên bảng tỷ lệ tử vong, tiền sử sức khỏe, nghề nghiệp, loại hợp đồng và hạng rủi ro khi thẩm định, nên phí thực tế sẽ khác và không tăng theo đường thẳng cùng tuổi tác.
Hệ số tuổi
\(A = 1 + 0.03 \times \max(0,\ \text{tuổi} - 30)\), vì vậy những người từ 30 tuổi trở xuống đều có \(A = 1.00\).
| Tuổi | Hệ số tuổi A |
|---|---|
| 30 trở xuống | 1.00 |
| 35 | 1.15 |
| 40 | 1.30 |
| 45 | 1.45 |
| 50 | 1.60 |
| 55 | 1.75 |
| 60 | 1.90 |
Hệ số giới tính và hút thuốc
| Đầu vào | Hệ số |
|---|---|
| Nữ (G) | 0.90 |
| Khác (G) | 1.00 |
| Người hút thuốc (S) | 1.75 |
| Người không hút thuốc (S) | 1.00 |
Ví dụ hệ số rủi ro kết hợp
| Hồ sơ | Cách tính | R |
|---|---|---|
| 30 tuổi, nữ, không hút thuốc | 1.00 × 0.90 × 1.00 | 0.90 |
| 40 tuổi, nữ, không hút thuốc | 1.30 × 0.90 × 1.00 | 1.17 |
| 40 tuổi, nam, hút thuốc | 1.30 × 1.00 × 1.75 | 2.275 |
| 50 tuổi, nữ, hút thuốc | 1.60 × 0.90 × 1.75 | 2.52 |
| 60 tuổi, nữ, không hút thuốc | 1.90 × 0.90 × 1.00 | 1.71 |
| 60 tuổi, nam, hút thuốc | 1.90 × 1.00 × 1.75 | 3.325 |
Thuật ngữ bảo hiểm nhân thọ
- Mức bảo hiểm (số tiền được chi trả / quyền lợi tử vong)
- Số tiền công ty bảo hiểm chi trả cho người thụ hưởng nếu người được bảo hiểm qua đời trong thời hạn hợp đồng. Đây là yếu tố chính quyết định mức phí.
- Thời hạn hợp đồng
- Số năm hợp đồng còn hiệu lực, chẳng hạn 10, 20 hoặc 30 năm. Trong máy tính này, thời hạn chỉ quyết định số năm phí được cộng lại; nó không làm thay đổi phí hàng năm.
- Phí cơ bản trên mỗi $1,000
- Mức giá khởi điểm cho mỗi $1,000 bảo hiểm trước khi áp dụng các điều chỉnh rủi ro. Mức bảo hiểm ÷ 1,000 × phí cơ bản cho ra phí hàng năm cơ bản.
- Phí bảo hiểm (hàng năm / hàng tháng)
- Khoản tiền phải đóng để duy trì hợp đồng còn hiệu lực. Phí hàng năm là chi phí trong một năm, còn phí hàng tháng ở đây là phí hàng năm chia cho 12. Công ty bảo hiểm thường cộng thêm một khoản phụ phí nhỏ khi đóng phí theo tháng.
- Hệ số rủi ro (phụ phí)
- Hệ số áp dụng cho phí cơ bản để phản ánh mức rủi ro dự kiến cao hơn hoặc thấp hơn. Ở đây nó kết hợp các hệ số tuổi, giới tính và hút thuốc: \(R = A \times G \times S\).
- Bảo hiểm nhân thọ có thời hạn
- Loại bảo hiểm chỉ chi trả quyền lợi nếu tử vong xảy ra trong một khoảng thời gian nhất định. Thường không có giá trị tiền mặt và nói chung rẻ hơn bảo hiểm trọn đời cho cùng mức bảo hiểm.
- Thẩm định rủi ro
- Quy trình công ty bảo hiểm đánh giá rủi ro của người nộp đơn dựa trên tuổi tác, sức khỏe, tiền sử bệnh án, lối sống, nghề nghiệp và đôi khi là khám sức khỏe. Quy trình này quyết định hồ sơ có được chấp nhận hay không và với mức phí nào.
- Tình trạng hút thuốc
- Công ty bảo hiểm thường xếp một người vào nhóm người hút thuốc nếu họ đã sử dụng sản phẩm thuốc lá hoặc nicotine trong một khoảng thời gian gần đây, thường là 12 tháng qua, tuy định nghĩa khác nhau tùy công ty và quốc gia. Người hút thuốc thường phải trả phí cao hơn đáng kể.
Đây là thông tin chung, không phải tư vấn tài chính hay bảo hiểm. Hãy liên hệ công ty bảo hiểm hoặc cố vấn được cấp phép để nhận báo giá thực tế.
Câu Hỏi Thường Gặp
Đây có phải là báo giá thực tế không? Không — đây chỉ là con số ước tính mang tính tham khảo. Các công ty bảo hiểm sử dụng bảng tính phí chi tiết và quy trình thẩm định y tế.
Vì sao hút thuốc lại làm phí tăng nhiều như vậy? Người hút thuốc có rủi ro tử vong cao hơn đáng kể, nên công cụ áp dụng hệ số 1,75×, phù hợp với thông lệ phổ biến trong ngành.
Tôi nên dùng mức phí cơ bản bao nhiêu? Nếu chưa có báo giá, bạn có thể thử mức 1–2 USD cho mỗi 1.000 USD đối với người trưởng thành khỏe mạnh; người lớn tuổi hơn hoặc có rủi ro cao hơn sẽ phải trả nhiều hơn.