यह कैलकुलेटर क्या करता है
जीवन बीमा प्रीमियम कैलकुलेटर आपको झटपट एक मोटा-मोटा अंदाज़ा देता है कि एक टर्म लाइफ इंश्योरेंस पॉलिसी पर कितना खर्च आ सकता है। यह आपके चुने हुए कवरेज (बीमा राशि), पॉलिसी अवधि, उम्र, लिंग और धूम्रपान की स्थिति को प्रति $1,000 कवरेज के बेस रेट के साथ जोड़कर सालाना, मासिक और पूरी अवधि में कुल प्रीमियम का आँकड़ा निकालता है। ध्यान रहे — यह सिर्फ़ प्लानिंग का एक टूल है। बीमा कंपनी का असली कोटेशन पूरी अंडरराइटिंग, मेडिकल हिस्ट्री, आपके पेशे और देश-विशेष की कीमत नीति पर निर्भर करता है। चूँकि यहाँ रेट डॉलर ($) में दिए गए हैं, यह मुख्य रूप से अमेरिकी-शैली के टर्म प्लान के हिसाब से है; भारत में LIC या निजी बीमा कंपनियों की दरें और नियम अलग हो सकते हैं, इसलिए इसे केवल संदर्भ के तौर पर इस्तेमाल करें।
इसका उपयोग कैसे करें
वह कवरेज (बीमा राशि) डालें जितनी आपको चाहिए, कितने साल के लिए कवर चाहिए वह अवधि भरें, अपनी मौजूदा उम्र लिखें, और वह बेस रेट डालें जो आपकी बीमा कंपनी प्रति $1,000 कवरेज पर सालाना बताती है (स्वस्थ वयस्कों के लिए आम तौर पर $0.50–$3.00)। फिर अपना लिंग चुनें और बताएं कि आप धूम्रपान करते हैं या नहीं — इसके बाद आपका अनुमानित सालाना और मासिक प्रीमियम सामने आ जाएगा।
फ़ॉर्मूला आसान भाषा में
मूल प्रीमियम होता है (कवरेज ÷ 1000) × रेट। फिर इसे एक जोखिम गुणक (रिस्क मल्टीप्लायर) से गुणा किया जाता है, जो तीन कारकों से बनता है: एक उम्र फैक्टर जो 30 साल से ऊपर हर साल पर 3% जोड़ता है, एक लिंग फैक्टर (महिलाओं के लिए 0.90, क्योंकि उनकी औसत मृत्यु दर कम होती है), और धूम्रपान करने वालों के लिए 1.75 का फैक्टर। मासिक प्रीमियम सालाना राशि को 12 से भाग देकर मिलता है, और कुल भुगतान सालाना प्रीमियम को पॉलिसी अवधि से गुणा करके।
$$\text{Annual Premium} = \frac{\text{Coverage}}{1000} \times \text{Rate} \times R$$ $$\text{where}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{Age} - 30\right)\times 0.03 \\ G &= \begin{cases} 0.90 & \text{Female} \\ 1.00 & \text{otherwise} \end{cases} \\ S &= \begin{cases} 1.75 & \text{Smoker} \\ 1.00 & \text{otherwise} \end{cases} \end{aligned} \right.$$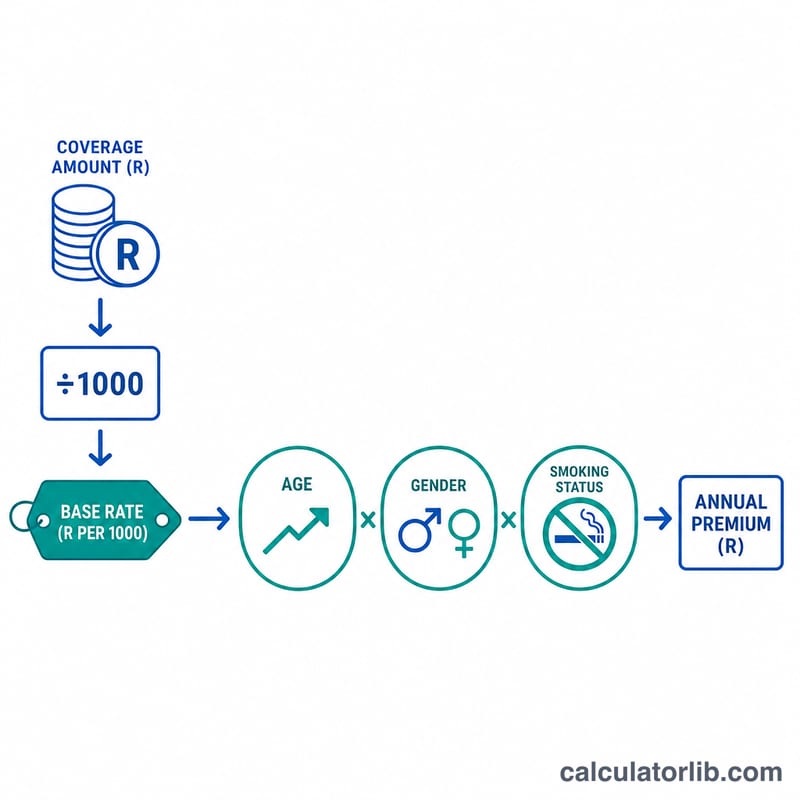
हल किया हुआ उदाहरण
मान लीजिए आपको 20 साल के लिए $500,000 का कवर चाहिए, आप 35 साल के धूम्रपान न करने वाले पुरुष हैं, और बेस रेट $1.50 प्रति $1,000 है। उम्र फैक्टर होगा \(1 + 0.03 \times (35 - 30) = 1.15\), लिंग फैक्टर 1.0, धूम्रपान फैक्टर 1.0, तो कुल गुणक हुआ 1.15। सालाना प्रीमियम = $$\left(\frac{500000}{1000}\right) \times 1.50 \times 1.15 = 500 \times 1.50 \times 1.15 = \$862.50$$ मासिक = $71.88, और 20 साल में कुल भुगतान = $17,250।
विभिन्न परिदृश्यों में प्रीमियम तुलना
यह तालिका इस कैलकुलेटर के अपने सरल सूत्र का उपयोग करती है, जिसमें प्रति $1,000 की निश्चित आधार दर $1.50, $500,000 का कवरेज और 20 वर्ष की अवधि है। आधार वार्षिक प्रीमियम \(\frac{500000}{1000} \times 1.50 = 750\) है। प्रत्येक पंक्ति इसे जोखिम गुणक \(R = A \times G \times S\) से गुणा करती है। मासिक प्रीमियम = वार्षिक ÷ 12, और अवधि भर का कुल = वार्षिक × 20 है। आंकड़े सेंट तक पूर्णांकित हैं।
| परिदृश्य | गुणक R | वार्षिक प्रीमियम | मासिक प्रीमियम | 20 वर्षों में कुल |
|---|---|---|---|---|
| 30 वर्षीय गैर-धूम्रपान करने वाला पुरुष | 1.00 | $750.00 | $62.50 | $15,000.00 |
| 35 वर्षीय गैर-धूम्रपान करने वाला पुरुष | 1.15 | $862.50 | $71.88 | $17,250.00 |
| 35 वर्षीय गैर-धूम्रपान करने वाली महिला | 1.035 | $776.25 | $64.69 | $15,525.00 |
| 35 वर्षीय पुरुष धूम्रपान करने वाला | 2.0125 | $1,509.38 | $125.78 | $30,187.50 |
| 45 वर्षीय गैर-धूम्रपान करने वाला पुरुष | 1.45 | $1,087.50 | $90.63 | $21,750.00 |
| 45 वर्षीय पुरुष धूम्रपान करने वाला | 2.5375 | $1,903.13 | $158.59 | $38,062.50 |
उदाहरण: 35 वर्षीय पुरुष धूम्रपान करने वाले के लिए, \(R = 1.15 \times 1.00 \times 1.75 = 2.0125\), इसलिए वार्षिक प्रीमियम \(500 \times 1.50 \times 2.0125 = 1509.375\) है, या लगभग $1,509.38। समान आयु पर धूम्रपान का अधिभार लागत को लगभग दोगुना कर देता है। इस मॉडल में दस अतिरिक्त वर्ष की आयु आयु-कारक में 30 प्रतिशत अंक जोड़ती है। ये एक सरल सूत्र के उदाहरणात्मक परिणाम हैं, बीमाकर्ता के वास्तविक उद्धरण नहीं।
जोखिम गुणक खोज तालिका
महत्वपूर्ण: ये कैलकुलेटर के अपने सरल अधिभार हैं, बीमाकर्ताओं की वास्तविक एक्चुरियल तालिकाएँ नहीं। वास्तविक बीमाकर्ता मृत्यु-दर तालिकाओं, स्वास्थ्य इतिहास, व्यवसाय, पॉलिसी प्रकार और अंडरराइटिंग श्रेणी के आधार पर मूल्य तय करते हैं, इसलिए वास्तविक प्रीमियम अलग होते हैं और आयु के साथ सीधी रेखा में नहीं बढ़ते।
आयु कारक
\(A = 1 + 0.03 \times \max(0,\ \text{आयु} - 30)\), इसलिए 30 और उससे कम आयु वालों का \(A = 1.00\) होता है।
| आयु | आयु कारक A |
|---|---|
| 30 या उससे कम | 1.00 |
| 35 | 1.15 |
| 40 | 1.30 |
| 45 | 1.45 |
| 50 | 1.60 |
| 55 | 1.75 |
| 60 | 1.90 |
लिंग और धूम्रपान कारक
| इनपुट | कारक |
|---|---|
| महिला (G) | 0.90 |
| अन्य (G) | 1.00 |
| धूम्रपान करने वाला (S) | 1.75 |
| गैर-धूम्रपान करने वाला (S) | 1.00 |
संयुक्त गुणक उदाहरण
| प्रोफ़ाइल | गणना | R |
|---|---|---|
| 30, महिला, गैर-धूम्रपान करने वाली | 1.00 × 0.90 × 1.00 | 0.90 |
| 40, महिला, गैर-धूम्रपान करने वाली | 1.30 × 0.90 × 1.00 | 1.17 |
| 40, पुरुष, धूम्रपान करने वाला | 1.30 × 1.00 × 1.75 | 2.275 |
| 50, महिला, धूम्रपान करने वाली | 1.60 × 0.90 × 1.75 | 2.52 |
| 60, महिला, गैर-धूम्रपान करने वाली | 1.90 × 0.90 × 1.00 | 1.71 |
| 60, पुरुष, धूम्रपान करने वाला | 1.90 × 1.00 × 1.75 | 3.325 |
जीवन बीमा शब्दावली
- कवरेज (बीमित राशि / मृत्यु लाभ)
- वह राशि जो बीमाकर्ता पॉलिसी अवधि के दौरान बीमित व्यक्ति की मृत्यु होने पर लाभार्थियों को चुकाता है। प्रीमियम का आकार मुख्य रूप से इसी पर निर्भर करता है।
- पॉलिसी अवधि
- वर्षों की वह संख्या जिसके लिए पॉलिसी लागू रहती है, जैसे 10, 20 या 30। इस कैलकुलेटर में अवधि केवल यह तय करती है कि कितने वर्षों के प्रीमियम जोड़े जाएँगे; यह वार्षिक प्रीमियम नहीं बदलती।
- प्रति $1,000 आधार दर
- किसी भी जोखिम समायोजन से पहले प्रत्येक $1,000 कवरेज के लिए प्रारंभिक मूल्य। कवरेज ÷ 1,000 × आधार दर से आधार वार्षिक प्रीमियम मिलता है।
- प्रीमियम (वार्षिक / मासिक)
- पॉलिसी सक्रिय रखने के लिए चुकाई जाने वाली राशि। वार्षिक प्रीमियम वार्षिक लागत है, और यहाँ मासिक आंकड़ा वार्षिक प्रीमियम को 12 से भाग देकर मिलता है। बीमाकर्ता मासिक भुगतान के लिए अक्सर थोड़ा अतिरिक्त शुल्क जोड़ते हैं।
- जोखिम गुणक (अधिभार)
- संभावित जोखिम अधिक या कम दर्शाने के लिए आधार प्रीमियम पर लागू किया गया कारक। यहाँ यह आयु, लिंग और धूम्रपान कारकों को मिलाता है: \(R = A \times G \times S\)।
- टर्म लाइफ इंश्योरेंस
- ऐसा बीमा जो केवल निश्चित अवधि के भीतर मृत्यु होने पर लाभ देता है। इसमें आमतौर पर कोई नकद मूल्य नहीं होता और समान कवरेज के लिए यह आम तौर पर स्थायी बीमा से सस्ता होता है।
- अंडरराइटिंग
- आयु, स्वास्थ्य, चिकित्सा इतिहास, जीवनशैली, व्यवसाय और कभी-कभी चिकित्सा जाँच का उपयोग करके आवेदक के जोखिम का आकलन करने की बीमाकर्ता की प्रक्रिया। इसी से तय होता है कि आवेदन स्वीकार होगा या नहीं और किस मूल्य पर।
- धूम्रपान स्थिति
- बीमाकर्ता आमतौर पर उस व्यक्ति को धूम्रपान करने वाला मानते हैं जिसने हाल की किसी अवधि में, अक्सर पिछले 12 महीनों में, तंबाकू या निकोटीन उत्पादों का उपयोग किया हो, हालाँकि परिभाषाएँ बीमाकर्ता और देश के अनुसार भिन्न होती हैं। धूम्रपान करने वाले आमतौर पर काफ़ी अधिक प्रीमियम चुकाते हैं।
यह सामान्य जानकारी है, वित्तीय या बीमा सलाह नहीं। वास्तविक उद्धरण के लिए किसी लाइसेंसधारी बीमाकर्ता या सलाहकार से संपर्क करें।