Qué hace esta calculadora
La Calculadora de Prima de Seguro de Vida te ofrece una estimación rápida y aproximada de cuánto podría costar un seguro de vida temporal. Combina el capital asegurado que elijas, el plazo de la póliza, tu edad, tu sexo y si fumas con una tarifa base por cada 1.000 $ de cobertura para calcular la prima anual, la mensual y el total a pagar durante todo el plazo. Es una herramienta de planificación: las cotizaciones reales de las aseguradoras dependen de un análisis de riesgos completo, del historial médico, de la profesión y de las tarifas propias de cada país. Ten en cuenta que las cifras se muestran en dólares ($), por lo que esta herramienta refleja un mercado anglosajón; en España y Latinoamérica las reglas y los precios de las aseguradoras pueden diferir.
Cómo usarla
Introduce la cobertura (capital asegurado) que deseas, el número de años durante los que quieres estar cubierto, tu edad actual y la tarifa base que te ofrece la aseguradora por cada 1.000 $ de cobertura al año (habitualmente entre 0,50 $ y 3,00 $ para adultos sanos). Indica tu sexo y si fumas o no, y obtendrás al instante tu prima anual y mensual estimadas.
La fórmula explicada
La prima base es (Cobertura ÷ 1000) × Tarifa. Después se multiplica por un coeficiente de riesgo formado por tres recargos: un factor de edad que añade un 3 % por cada año por encima de los 30, un factor de sexo (0,90 para mujeres, que refleja una menor mortalidad media) y un factor de fumador de 1,75 para quienes fuman. La prima mensual es la anual dividida entre 12, y el total pagado es la prima anual multiplicada por el plazo de la póliza.
$$\text{Prima Anual} = \frac{\text{Cobertura}}{1000} \times \text{Tarifa} \times R$$ $$\text{donde}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{Edad} - 30\right)\times 0.03 \\ G &= \begin{cases} 0.90 & \text{Mujer} \\ 1.00 & \text{en otro caso} \end{cases} \\ S &= \begin{cases} 1.75 & \text{Fumador} \\ 1.00 & \text{en otro caso} \end{cases} \end{aligned} \right.$$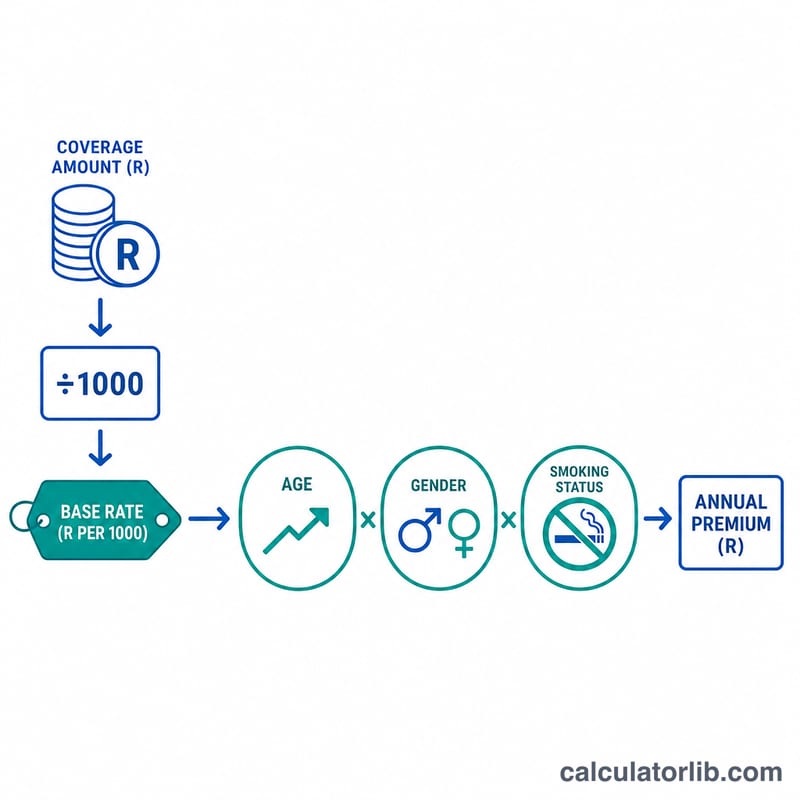
Ejemplo práctico
Imagina que quieres una cobertura de 500.000 $ durante 20 años, eres un hombre de 35 años no fumador y la tarifa base es de 1,50 $ por cada 1.000 $. El factor de edad es \(1 + 0{,}03 \times (35 - 30) = 1{,}15\), el de sexo \(1{,}0\) y el de fumador \(1{,}0\), así que el coeficiente total es \(1{,}15\). Prima anual:
$$\text{Prima anual} = \frac{500000}{1000} \times 1{,}50 \times 1{,}15 = 500 \times 1{,}50 \times 1{,}15 = \mathbf{862{,}50\ \$}$$Mensual = 71,88 $ y el total a lo largo de 20 años = 17.250 $.
Comparación de primas en distintos escenarios
La tabla aplica la fórmula simplificada de esta calculadora con una tarifa base fija de $1.50 por cada $1,000, $500,000 de cobertura y un plazo de 20 años. La prima anual base es \(\frac{500000}{1000} \times 1.50 = 750\). Cada fila multiplica esa cantidad por el multiplicador de riesgo \(R = A \times G \times S\). La prima mensual es la anual ÷ 12, y el total del plazo es la anual × 20. Las cifras están redondeadas al centavo.
| Escenario | Multiplicador R | Prima anual | Prima mensual | Total en 20 años |
|---|---|---|---|---|
| Varón de 30 años que no fuma | 1.00 | $750.00 | $62.50 | $15,000.00 |
| Varón de 35 años que no fuma | 1.15 | $862.50 | $71.88 | $17,250.00 |
| Mujer de 35 años que no fuma | 1.035 | $776.25 | $64.69 | $15,525.00 |
| Varón fumador de 35 años | 2.0125 | $1,509.38 | $125.78 | $30,187.50 |
| Varón de 45 años que no fuma | 1.45 | $1,087.50 | $90.63 | $21,750.00 |
| Varón fumador de 45 años | 2.5375 | $1,903.13 | $158.59 | $38,062.50 |
Ejemplo: para el varón fumador de 35 años, \(R = 1.15 \times 1.00 \times 1.75 = 2.0125\), por lo que la prima anual es \(500 \times 1.50 \times 2.0125 = 1509.375\), o aproximadamente $1,509.38. El recargo por fumar casi duplica el costo a la misma edad. Diez años adicionales de edad suman 30 puntos porcentuales al factor de edad en este modelo. Estos son resultados ilustrativos de una fórmula simplificada, no cotizaciones de aseguradoras.
Tabla de búsqueda de multiplicadores de riesgo
Importante: estos son los recargos simplificados propios de la calculadora, no tablas actuariales de aseguradoras. Las aseguradoras reales fijan precios con tablas de mortalidad, historial de salud, ocupación, tipo de póliza y clase de suscripción, por lo que las primas reales difieren y no aumentan en línea recta con la edad.
Factor de edad
\(A = 1 + 0.03 \times \max(0,\ \text{edad} - 30)\), por lo que las edades de 30 años o menos tienen todas \(A = 1.00\).
| Edad | Factor de edad A |
|---|---|
| 30 o menos | 1.00 |
| 35 | 1.15 |
| 40 | 1.30 |
| 45 | 1.45 |
| 50 | 1.60 |
| 55 | 1.75 |
| 60 | 1.90 |
Factores de sexo y de fumador
| Dato | Factor |
|---|---|
| Mujer (G) | 0.90 |
| Otro (G) | 1.00 |
| Fumador (S) | 1.75 |
| No fumador (S) | 1.00 |
Ejemplos de multiplicadores combinados
| Perfil | Cálculo | R |
|---|---|---|
| 30, mujer, no fumadora | 1.00 × 0.90 × 1.00 | 0.90 |
| 40, mujer, no fumadora | 1.30 × 0.90 × 1.00 | 1.17 |
| 40, varón, fumador | 1.30 × 1.00 × 1.75 | 2.275 |
| 50, mujer, fumadora | 1.60 × 0.90 × 1.75 | 2.52 |
| 60, mujer, no fumadora | 1.90 × 0.90 × 1.00 | 1.71 |
| 60, varón, fumador | 1.90 × 1.00 × 1.75 | 3.325 |
Glosario de términos de seguros de vida
- Cobertura (suma asegurada / beneficio por fallecimiento)
- La cantidad que la aseguradora paga a los beneficiarios si la persona asegurada fallece durante la vigencia de la póliza. Es el principal factor que determina el tamaño de la prima.
- Plazo de la póliza
- El número de años que la póliza permanece vigente, como 10, 20 o 30. En esta calculadora, el plazo solo determina cuántos años de primas se suman; no cambia la prima anual.
- Tarifa base por cada $1,000
- El precio inicial por cada $1,000 de cobertura antes de cualquier ajuste por riesgo. Cobertura ÷ 1,000 × tarifa base da la prima anual base.
- Prima (anual / mensual)
- La cantidad que se paga para mantener la póliza activa. La prima anual es el costo anual, y la cifra mensual aquí es la prima anual dividida entre 12. Las aseguradoras suelen añadir un pequeño recargo por el cobro mensual.
- Multiplicador de riesgo (recargo)
- Un factor que se aplica a la prima base para reflejar un riesgo esperado mayor o menor. Aquí combina los factores de edad, sexo y condición de fumador: \(R = A \times G \times S\).
- Seguro de vida temporal
- Seguro que paga un beneficio solo si el fallecimiento ocurre dentro de un período determinado. Normalmente no tiene valor en efectivo y, por lo general, es más barato que el seguro permanente para la misma cobertura.
- Suscripción (underwriting)
- El proceso de la aseguradora para evaluar el riesgo de un solicitante según su edad, salud, historial médico, estilo de vida, ocupación y, en ocasiones, exámenes médicos. Determina si el solicitante es aceptado y a qué precio.
- Condición de fumador
- Las aseguradoras suelen clasificar a una persona como fumadora si ha usado productos de tabaco o nicotina dentro de un período reciente, a menudo los últimos 12 meses, aunque las definiciones varían según la aseguradora y el país. Los fumadores suelen pagar primas considerablemente más altas.
Esta es información general, no asesoramiento financiero ni de seguros. Solicite cotizaciones reales a una aseguradora o asesor autorizado.
Preguntas frecuentes
¿Es una cotización real? No, es una estimación con fines educativos. Las aseguradoras emplean tablas actuariales detalladas y un análisis médico de riesgos.
¿Por qué fumar encarece tanto la prima? Los fumadores presentan un riesgo de mortalidad notablemente mayor, por lo que esta herramienta aplica un recargo de 1,75×, en línea con la práctica habitual del sector.
¿Qué tarifa base debo usar? Si no tienes una cotización, prueba con 1 a 2 $ por cada 1.000 $ para un adulto sano; las personas mayores o con mayor riesgo pagan más.