Что считает этот калькулятор
Калькулятор страховых взносов по страхованию жизни даёт быструю ориентировочную оценку того, во сколько может обойтись срочный полис страхования жизни. Он сводит воедино выбранную сумму покрытия, срок действия полиса, ваш возраст, пол и статус курильщика, а также базовую ставку на каждые $1000 покрытия — и на выходе показывает годовой, ежемесячный взнос и общую сумму выплат за весь срок. Это инструмент для планирования: реальная котировка страховщика зависит от полного андеррайтинга, истории болезней, профессии и особенностей тарификации в конкретной стране. Обратите внимание: расчёт ведётся в долларах США ($) и опирается на типичные ставки западного страхового рынка — в России и других странах тарифы, валюта и правила могут отличаться.
Как пользоваться калькулятором
Укажите желаемую сумму покрытия (страховую сумму), число лет, на которые вы хотите быть застрахованы, ваш текущий возраст и базовую ставку, которую страховщик называет за каждые $1000 покрытия в год (для здоровых взрослых это обычно $0,50–$3,00). Выберите пол и отметьте, курите ли вы, — и сразу увидите расчётный годовой и ежемесячный взнос.
Разбор формулы
Базовый взнос рассчитывается как (сумма покрытия ÷ 1000) × ставка. Затем результат умножается на коэффициент риска, который складывается из трёх надбавок: возрастной фактор добавляет 3% за каждый год сверх 30 лет; фактор пола (0,90 для женщин, что отражает более низкую среднюю смертность); фактор курения — 1,75 для курильщиков. Ежемесячный взнос равен годовому, делённому на 12, а общая сумма выплат — это годовой взнос, умноженный на срок действия полиса.
$$\begin{gathered} \text{Годовой взнос} = \frac{\text{Покрытие}}{1000} \times \text{Ставка} \times R \\[1.5em] \text{где}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{Возраст} - 30\right)\times 0.03 \\ G &= \begin{cases} 0.90 & \text{женщина} \\ 1.00 & \text{иначе} \end{cases} \\ S &= \begin{cases} 1.75 & \text{курильщик} \\ 1.00 & \text{иначе} \end{cases} \end{aligned} \right. \end{gathered}$$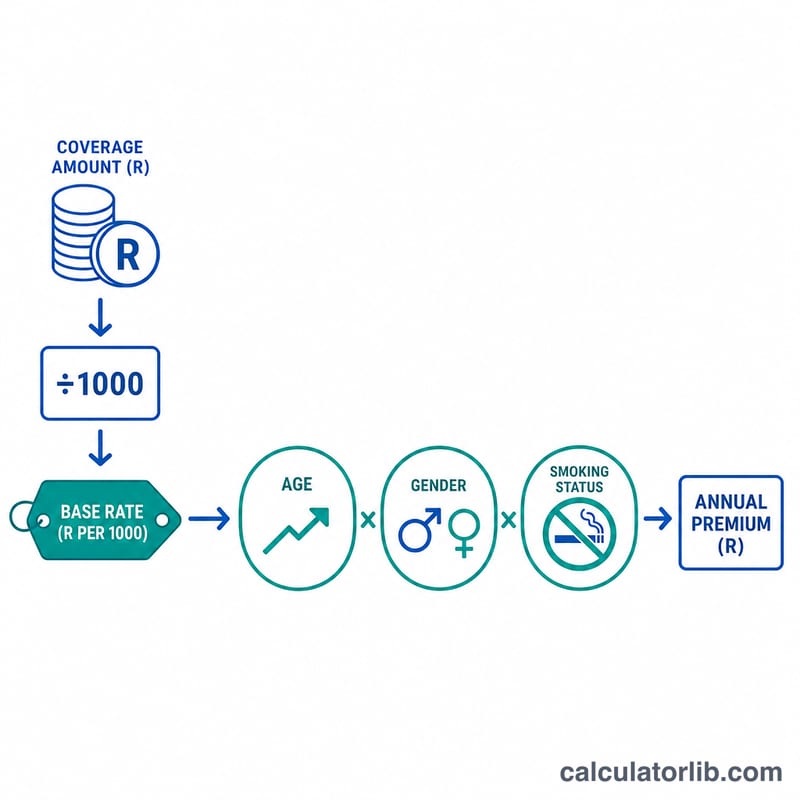
Пример расчёта
Допустим, вам нужно покрытие на $500 000 сроком на 20 лет, вы мужчина 35 лет, некурящий, а базовая ставка — $1,50 за $1000. Возрастной фактор: \(1 + 0{,}03 \times (35 - 30) = 1{,}15\), фактор пола 1,0, фактор курения 1,0, то есть итоговый коэффициент равен 1,15. Годовой взнос:
$$\text{Годовой взнос} = \left(\frac{500000}{1000}\right) \times 1{,}50 \times 1{,}15 = 500 \times 1{,}50 \times 1{,}15 = \mathbf{\$862{,}50}$$Ежемесячно — $71,88, а всего за 20 лет — $17 250.
Частые вопросы
Это настоящая котировка? Нет — это учебная оценка. Страховщики используют детальные актуарные таблицы и медицинский андеррайтинг.
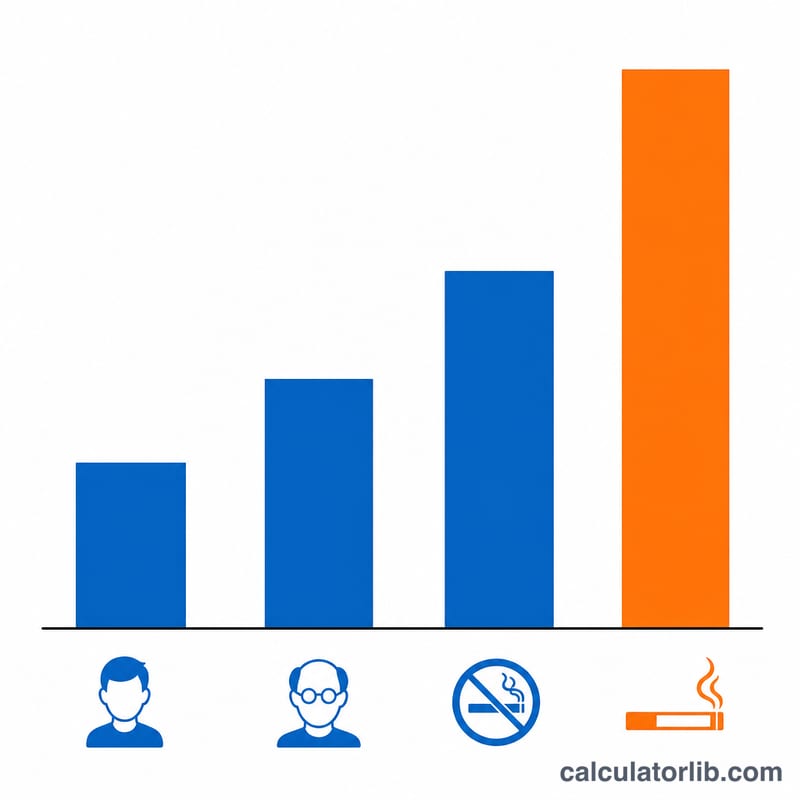
Почему курение так сильно повышает цену? У курильщиков заметно выше риск смертности, поэтому калькулятор применяет надбавку \(1{,}75\times\), что соответствует типичной практике в отрасли.
Какую базовую ставку выбрать? Если у вас нет готовой котировки, попробуйте $1–$2 за $1000 для здорового взрослого; для пожилых заявителей и людей с повышенным риском ставка будет выше.
Сравнение премий по сценариям
В таблице применяется собственная упрощённая формула этого калькулятора с фиксированной базовой ставкой $1,50 за каждые $1 000, покрытием $500 000 и сроком 20 лет. Базовая годовая премия составляет \(\frac{500000}{1000} \times 1.50 = 750\). Каждая строка умножает эту величину на коэффициент риска \(R = A \times G \times S\). Ежемесячная премия равна годовой, деленной на 12, а общая сумма за срок равна годовой, умноженной на 20. Суммы округлены до цента.
| Сценарий | Коэффициент риска R | Годовая премия | Ежемесячная премия | Итого за 20 лет |
|---|---|---|---|---|
| Мужчина 30 лет, некурящий | 1.00 | $750.00 | $62.50 | $15,000.00 |
| Мужчина 35 лет, некурящий | 1.15 | $862.50 | $71.88 | $17,250.00 |
| Женщина 35 лет, некурящая | 1.035 | $776.25 | $64.69 | $15,525.00 |
| Мужчина 35 лет, курящий | 2.0125 | $1,509.38 | $125.78 | $30,187.50 |
| Мужчина 45 лет, некурящий | 1.45 | $1,087.50 | $90.63 | $21,750.00 |
| Мужчина 45 лет, курящий | 2.5375 | $1,903.13 | $158.59 | $38,062.50 |
Пример: для мужчины 35 лет, курящего, \(R = 1.15 \times 1.00 \times 1.75 = 2.0125\), поэтому годовая премия составляет \(500 \times 1.50 \times 2.0125 = 1509.375\), или около $1,509.38. Надбавка за курение почти удваивает стоимость при том же возрасте. Десять дополнительных лет возраста добавляют в этой модели 30 процентных пунктов к возрастному коэффициенту. Это иллюстративные результаты упрощённой формулы, а не котировки страховых компаний.
Таблица коэффициентов риска
Важно: это собственные упрощённые надбавки калькулятора, а не актуарные таблицы страховых компаний. Реальные страховщики устанавливают цены на основе таблиц смертности, истории здоровья, профессии, типа полиса и класса андеррайтинга, поэтому фактические премии отличаются и не растут линейно с возрастом.
Возрастной коэффициент
\(A = 1 + 0.03 \times \max(0,\ \text{возраст} - 30)\), поэтому для возраста 30 лет и младше \(A = 1.00\).
| Возраст | Возрастной коэффициент A |
|---|---|
| 30 или младше | 1.00 |
| 35 | 1.15 |
| 40 | 1.30 |
| 45 | 1.45 |
| 50 | 1.60 |
| 55 | 1.75 |
| 60 | 1.90 |
Коэффициенты пола и курения
| Показатель | Коэффициент |
|---|---|
| Женщина (G) | 0.90 |
| Иное (G) | 1.00 |
| Курящий (S) | 1.75 |
| Некурящий (S) | 1.00 |
Примеры комбинированных коэффициентов
| Профиль | Расчёт | R |
|---|---|---|
| 30, женщина, некурящая | 1.00 × 0.90 × 1.00 | 0.90 |
| 40, женщина, некурящая | 1.30 × 0.90 × 1.00 | 1.17 |
| 40, мужчина, курящий | 1.30 × 1.00 × 1.75 | 2.275 |
| 50, женщина, курящая | 1.60 × 0.90 × 1.75 | 2.52 |
| 60, женщина, некурящая | 1.90 × 0.90 × 1.00 | 1.71 |
| 60, мужчина, курящий | 1.90 × 1.00 × 1.75 | 3.325 |
Глоссарий терминов страхования жизни
- Покрытие (страховая сумма / выплата при смерти)
- Сумма, которую страховщик выплачивает выгодоприобретателям, если застрахованное лицо умирает в течение срока действия полиса. Это главный фактор, определяющий размер премии.
- Срок полиса
- Количество лет, в течение которых полис остаётся в силе, например 10, 20 или 30. В этом калькуляторе срок лишь определяет, сколько лет взносов суммируется; он не меняет годовую премию.
- Базовая ставка за каждые $1 000
- Исходная цена за каждые $1 000 покрытия до любых рисковых корректировок. Покрытие ÷ 1 000 × базовая ставка дает базовую годовую премию.
- Премия (годовая / ежемесячная)
- Сумма, которую платят, чтобы полис оставался активным. Годовая премия — это годовая стоимость, а ежемесячная здесь равна годовой премии, деленной на 12. Страховщики часто добавляют небольшую наценку за ежемесячную оплату.
- Коэффициент риска (надбавка)
- Множитель, применяемый к базовой премии для учёта более высокого или низкого ожидаемого риска. Здесь он объединяет возрастной коэффициент, коэффициент пола и коэффициент курения: \(R = A \times G \times S\).
- Страхование жизни на срок
- Страхование, которое выплачивает пособие только в случае смерти в течение установленного периода. Обычно оно не имеет денежной стоимости и, как правило, дешевле бессрочного страхования при том же покрытии.
- Андеррайтинг
- Процесс, с помощью которого страховщик оценивает риск заявителя по возрасту, состоянию здоровья, медицинской истории, образу жизни, профессии и иногда по результатам медицинских обследований. Он определяет, принимается ли заявитель, и по какой цене.
- Статус курильщика
- Страховщики обычно относят человека к курящим, если он использовал табачные или никотиновые продукты в недавний период, часто за последние 12 месяцев, хотя определения различаются в зависимости от страховщика и страны. Курящие обычно платят существенно более высокие премии.
Это общая информация, а не финансовая или страховая консультация. Для получения реальных котировок обратитесь к лицензированному страховщику или консультанту.