這個工具能幫您做什麼
壽險保費試算工具能讓您快速抓出定期壽險(Term Life)大致的保費水準。它會把您設定的保額、保障年期、年齡、性別與吸菸狀況,搭配每 $1,000 保額的基礎費率,一次算出年繳保費、月繳保費,以及整個年期累計繳交的總額。這是一款規劃用的試算工具——實際保費仍要看保險公司完整的核保流程、病史、職業,以及各國市場的訂價方式而定。請留意,本工具以美元($)金額與國際常見的定期壽險訂價邏輯為基礎,台灣本地壽險商品的費率結構與保單條款可能有所不同,僅供觀念參考。
使用方式
輸入您想要的保額(保險金額)、希望受到保障的年數、目前年齡,以及保險公司報給您的每 $1,000 保額年費率(健康成年人通常落在 $0.50–$3.00 之間)。接著選擇性別與是否吸菸,即可看到估算出來的年繳與月繳保費。
公式說明
核心保費為 (保額 ÷ 1000)× 費率。接著再乘上由三項加費所組成的風險係數:年齡因子(30 歲以上每多一歲加 3%)、性別因子(女性為 0.90,反映平均死亡率較低)、吸菸因子(吸菸者為 1.75)。月繳保費為年繳保費除以 12,累計繳費總額則是年繳保費乘上保障年期。
$$\begin{gathered} \text{Annual Premium} = \frac{\text{Coverage}}{1000} \times \text{Rate} \times R \\[1.5em] \text{where}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{Age} - 30\right)\times 0.03 \\ G &= \begin{cases} 0.90 & \text{Female} \\ 1.00 & \text{otherwise} \end{cases} \\ S &= \begin{cases} 1.75 & \text{Smoker} \\ 1.00 & \text{otherwise} \end{cases} \end{aligned} \right. \end{gathered}$$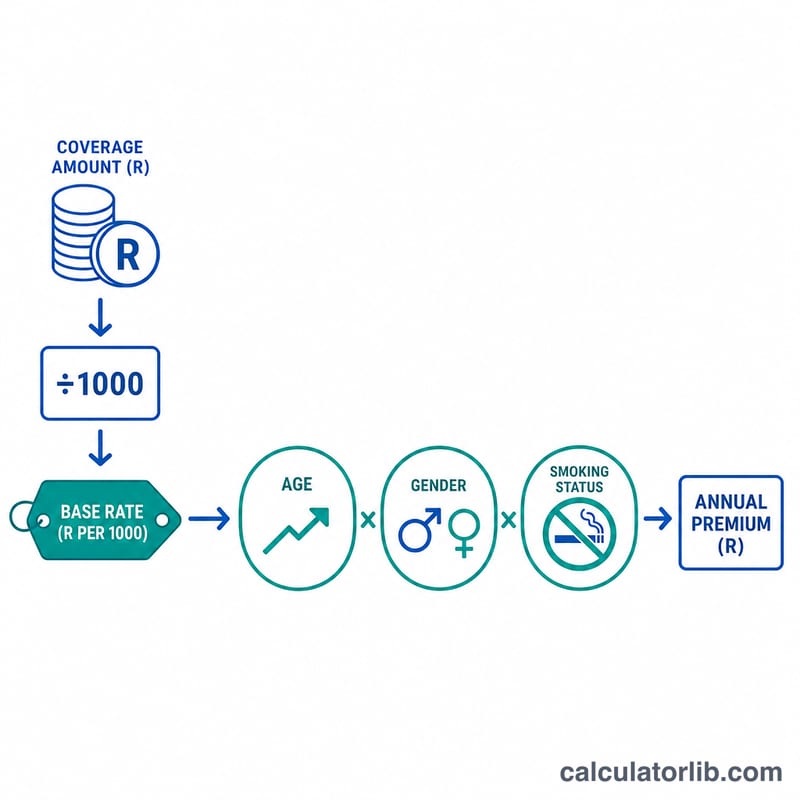
實例試算
假設您想投保 $500,000、保障 20 年,本人為 35 歲、不吸菸的男性,基礎費率為每 $1,000 保額 $1.50。年齡因子為 \(1 + 0.03 \times (35 - 30) = 1.15\),性別 1.0,吸菸 1.0,因此風險係數為 1.15。年繳保費:
$$\text{Annual Premium} = \left(\frac{500000}{1000}\right) \times 1.50 \times 1.15 = 500 \times 1.50 \times 1.15 = \$862.50$$月繳 = $71.88,20 年累計繳交 = $17,250。
不同情境的保費比較
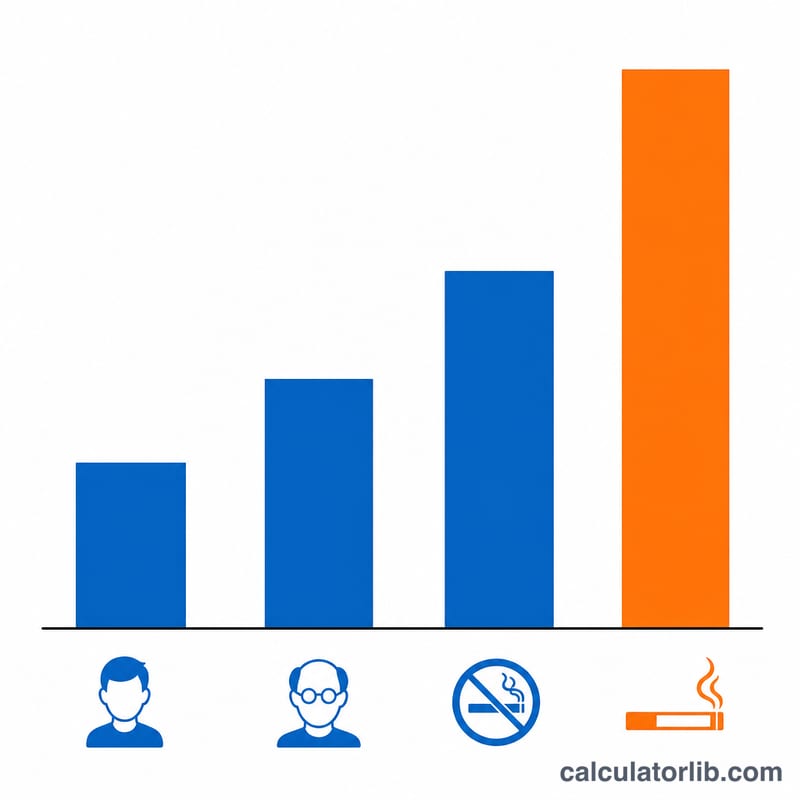
此表格採用本計算機自身的簡化公式,固定基礎費率為每 $1,000 收 $1.50,保額為 $500,000,保期為 20 年。基礎年保費為 \(\frac{500000}{1000} \times 1.50 = 750\)。每列以風險乘數 \(R = A \times G \times S\) 乘以該基礎保費。月保費為年保費 ÷ 12,保期總額為年保費 × 20。金額皆四捨五入至分。
| 情境 | 風險乘數 R | 年保費 | 月保費 | 20 年總額 |
|---|---|---|---|---|
| 30 歲非吸菸男性 | 1.00 | $750.00 | $62.50 | $15,000.00 |
| 35 歲非吸菸男性 | 1.15 | $862.50 | $71.88 | $17,250.00 |
| 35 歲非吸菸女性 | 1.035 | $776.25 | $64.69 | $15,525.00 |
| 35 歲吸菸男性 | 2.0125 | $1,509.38 | $125.78 | $30,187.50 |
| 45 歲非吸菸男性 | 1.45 | $1,087.50 | $90.63 | $21,750.00 |
| 45 歲吸菸男性 | 2.5375 | $1,903.13 | $158.59 | $38,062.50 |
範例:以 35 歲吸菸男性為例,\(R = 1.15 \times 1.00 \times 1.75 = 2.0125\),因此年保費為 \(500 \times 1.50 \times 2.0125 = 1509.375\),約為 $1,509.38。在年齡相同的情況下,吸菸加費幾乎使成本翻倍。在此模型中,年齡每增加十歲,年齡因子增加 30 個百分點。這些僅是簡化公式的示意結果,並非保險公司的報價。
風險乘數查詢表
重要提示:這些是本計算機自身的簡化加費係數,並非保險公司的精算表。實際保險公司會依據死亡率表、健康病史、職業、保單類型及核保等級定價,因此實際保費會有所不同,且不會隨年齡呈直線上升。
年齡因子
\(A = 1 + 0.03 \times \max(0,\ \text{年齡} - 30)\),因此 30 歲及以下的年齡皆為 \(A = 1.00\)。
| 年齡 | 年齡因子 A |
|---|---|
| 30 歲或以下 | 1.00 |
| 35 | 1.15 |
| 40 | 1.30 |
| 45 | 1.45 |
| 50 | 1.60 |
| 55 | 1.75 |
| 60 | 1.90 |
性別與吸菸因子
| 輸入項目 | 因子 |
|---|---|
| 女性 (G) | 0.90 |
| 其他 (G) | 1.00 |
| 吸菸者 (S) | 1.75 |
| 非吸菸者 (S) | 1.00 |
綜合乘數範例
| 情境 | 計算方式 | R |
|---|---|---|
| 30 歲、女性、非吸菸者 | 1.00 × 0.90 × 1.00 | 0.90 |
| 40 歲、女性、非吸菸者 | 1.30 × 0.90 × 1.00 | 1.17 |
| 40 歲、男性、吸菸者 | 1.30 × 1.00 × 1.75 | 2.275 |
| 50 歲、女性、吸菸者 | 1.60 × 0.90 × 1.75 | 2.52 |
| 60 歲、女性、非吸菸者 | 1.90 × 0.90 × 1.00 | 1.71 |
| 60 歲、男性、吸菸者 | 1.90 × 1.00 × 1.75 | 3.325 |
人壽保險條款詞彙表
- 保額(身故保障金/死亡給付)
- 若被保險人在保單有效期間內身故,保險公司支付給受益人的金額。它是決定保費高低的主要因素。
- 保單期限
- 保單維持有效的年數,例如 10、20 或 30 年。在本計算機中,期限只決定要累加幾年的保費,並不會改變每年的保費。
- 每 $1,000 基礎費率
- 在進行任何風險調整前,每 $1,000 保額的起始價格。保額 ÷ 1,000 × 基礎費率即為基礎年保費。
- 保費(年繳/月繳)
- 為維持保單有效而支付的金額。年保費為每年的總成本,此處的月保費則為年保費除以 12。保險公司通常會對按月繳費另加小額附加費。
- 風險乘數(加費係數)
- 套用於基礎保費上的係數,用以反映較高或較低的預期風險。此處結合了年齡、性別與吸菸因子:\(R = A \times G \times S\)。
- 定期壽險
- 僅在指定期間內發生身故時才給付保險金的保險。通常沒有現金價值,且對相同保額而言,一般比終身壽險便宜。
- 核保
- 保險公司依據年齡、健康狀況、病史、生活習慣、職業,有時還包括體檢,評估投保人風險的過程。它決定投保人是否獲得承保,以及保費價格。
- 吸菸者身分
- 保險公司通常會將在近期內使用過菸草或尼古丁產品的人歸類為吸菸者,常以過去 12 個月為準,但各保險公司與國家的定義有所不同。吸菸者通常需支付明顯較高的保費。
本內容僅為一般資訊,並非財務或保險建議。請向持牌保險公司或顧問索取實際報價。
常見問題
這算是正式報價嗎?不是——這只是教學性質的估算。保險公司會依詳細的精算表與醫務核保來定價。
為什麼吸菸會讓保費差這麼多?吸菸者的死亡風險明顯較高,因此本工具套用 1.75 倍加費,這與業界常見的做法一致。
我該用什麼基礎費率?如果手邊沒有報價,健康成年人可先試 $1–$2 / $1,000;年紀較長或風險較高的投保人則需支付更高費率。