Bu Hesaplayıcı Ne İşe Yarar?
Hayat Sigortası Prim Hesaplayıcı, bir vadeli hayat sigortası poliçesinin yaklaşık olarak ne kadara mal olabileceğine dair hızlı bir fikir verir. Seçtiğiniz teminat tutarını, poliçe vadesini, yaşınızı, cinsiyetinizi ve sigara kullanım durumunuzu, her 1.000 $ teminat için belirlenen temel oranla birleştirerek yıllık, aylık ve vade sonu toplam prim rakamlarını çıkarır. Bu bir planlama aracıdır; sigorta şirketlerinin verdiği gerçek teklifler tam risk değerlendirmesine, sağlık geçmişine, mesleğe ve ülkeye özgü fiyatlandırmaya bağlıdır. Not: Bu araç hesaplamaları ABD doları ($) üzerinden yapar; Türkiye'deki poliçeler TL üzerinden ve farklı oranlarla fiyatlanır, dolayısıyla sonuçları kabaca bir kıyas niteliğinde değerlendirin.
Nasıl Kullanılır?
İstediğiniz teminat tutarını (sigorta bedeli), kaç yıl boyunca güvence altında olmak istediğinizi, mevcut yaşınızı ve sigortacınızın her 1.000 $ teminat için yıllık olarak belirlediği temel oranı girin (sağlıklı yetişkinlerde genellikle 0,50 $ – 3,00 $ arasındadır). Cinsiyetinizi ve sigara kullanıp kullanmadığınızı seçin; ardından tahmini yıllık ve aylık priminizi görebilirsiniz.
Formülün Açıklaması
Temel prim şu şekilde hesaplanır: (Teminat ÷ 1000) × Oran. Bu rakam daha sonra üç ek yükten oluşan bir risk çarpanıyla çarpılır: 30 yaş üzerindeki her yıl için %3 ekleyen bir yaş faktörü, bir cinsiyet faktörü (kadınlarda ortalama ölüm oranının daha düşük olmasını yansıtan 0,90 katsayısı) ve sigara içenler için 1,75'lik bir sigara faktörü. Aylık prim, yıllık rakamın 12'ye bölünmesiyle; toplam ödeme ise yıllık primin poliçe vadesiyle çarpılmasıyla bulunur.
$$\begin{gathered} \text{Annual Premium} = \frac{\text{Coverage}}{1000} \times \text{Rate} \times R \\[1.5em] \text{where}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{Age} - 30\right)\times 0.03 \\ G &= \begin{cases} 0.90 & \text{Female} \\ 1.00 & \text{otherwise} \end{cases} \\ S &= \begin{cases} 1.75 & \text{Smoker} \\ 1.00 & \text{otherwise} \end{cases} \end{aligned} \right. \end{gathered}$$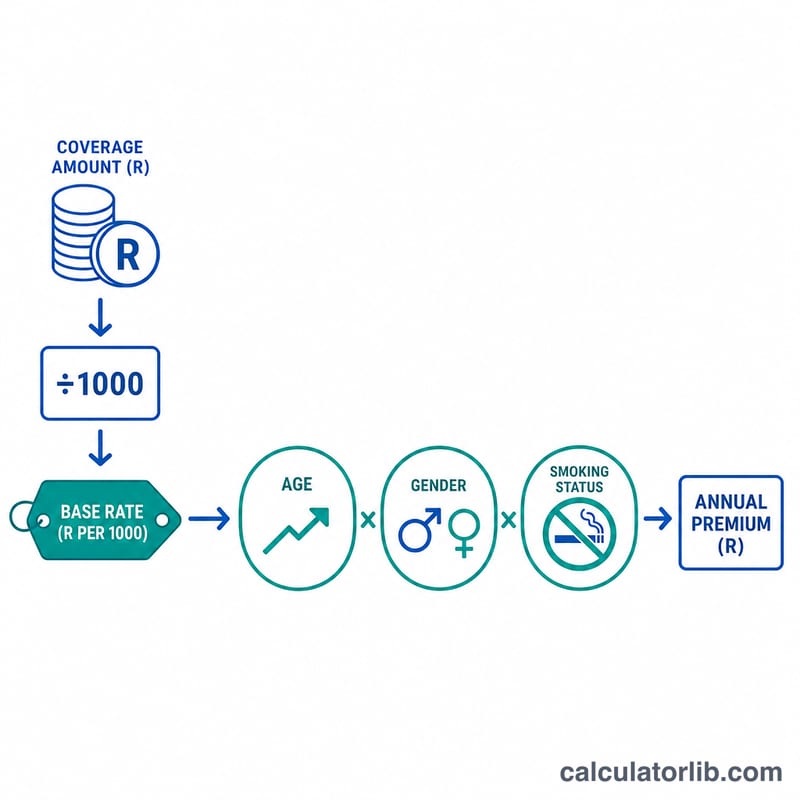
Örnek Hesaplama
Diyelim ki 20 yıllığına 500.000 $ teminat istiyorsunuz; 35 yaşında, sigara içmeyen bir erkeksiniz ve temel oran her 1.000 $ için 1,50 $. Yaş faktörü \(1 + 0{,}03 \times (35 - 30) = 1{,}15\), cinsiyet \(1{,}0\), sigara \(1{,}0\) olduğundan çarpan \(1{,}15\) olur. Yıllık prim:
$$\text{Yıllık prim} = \frac{500000}{1000} \times 1{,}50 \times 1{,}15 = 500 \times 1{,}50 \times 1{,}15 = \mathbf{862{,}50\ \$}$$Aylık prim = 71,88 $ ve 20 yıl boyunca toplam ödeme = 17.250 $.
Farklı Senaryolarda Prim Karşılaştırması
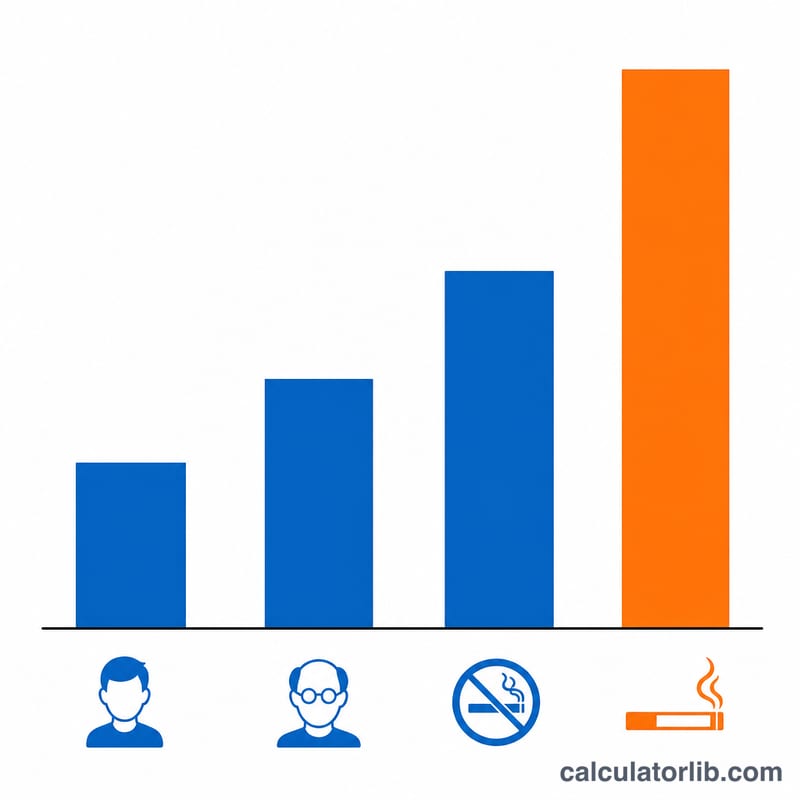
Tablo, bu hesaplayıcının kendi basitleştirilmiş formülünü uygular; sabit temel oran her 1.000 $ için 1,50 $, teminat 500.000 $ ve vade 20 yıldır. Temel yıllık prim \(\frac{500000}{1000} \times 1.50 = 750\) olarak hesaplanır. Her satır, bu değeri risk çarpanı \(R = A \times G \times S\) ile çarpar. Aylık prim yıllık primin 12'ye bölünmesiyle, vade boyunca toplam ise yıllık primin 20 ile çarpılmasıyla bulunur. Tutarlar kuruşa yuvarlanmıştır.
| Senaryo | Çarpan R | Yıllık prim | Aylık prim | 20 yıl boyunca toplam |
|---|---|---|---|---|
| 30 yaşında, sigara içmeyen erkek | 1,00 | 750,00 $ | 62,50 $ | 15.000,00 $ |
| 35 yaşında, sigara içmeyen erkek | 1,15 | $862,50 | 71,88 $ | 17.250,00 $ |
| 35 yaşında, sigara içmeyen kadın | 1,035 | 776,25 $ | 64,69 $ | 15.525,00 $ |
| 35 yaşında, erkek sigara içen | 2,0125 | 1.509,38 $ | 125,78 $ | 30.187,50 $ |
| 45 yaşında, sigara içmeyen erkek | 1,45 | 1.087,50 $ | 90,63 $ | 21.750,00 $ |
| 45 yaşında, erkek sigara içen | 2,5375 | 1.903,13 $ | 158,59 $ | 38.062,50 $ |
Örnek: 35 yaşında erkek sigara içen için \(R = 1.15 \times 1.00 \times 1.75 = 2.0125\) olduğundan yıllık prim \(500 \times 1.50 \times 2.0125 = 1509.375\), yani yaklaşık 1.509,38 $'dır. Sigara kullanımına ilişkin ek yük, aynı yaşta maliyeti neredeyse ikiye katlar. Bu modelde on yıl daha yaş almak, yaş faktörüne 30 yüzde puan ekler. Bunlar basitleştirilmiş bir formülün örnek sonuçlarıdır, sigorta şirketlerinin teklifi değildir.
Risk Çarpanı Arama Tablosu
Önemli: Bunlar hesaplayıcının kendi basitleştirilmiş ek yük değerleridir; sigorta şirketlerinin aktüeryal tabloları değildir. Gerçek sigorta şirketleri fiyatlandırmayı ölüm oranı tabloları, sağlık geçmişi, meslek, poliçe türü ve sigortalama sınıfına göre yapar; bu nedenle gerçek primler farklılık gösterir ve yaşla doğrusal olarak artmaz.
Yaş faktörü
\(A = 1 + 0.03 \times \max(0,\ \text{age} - 30)\), yani 30 yaş ve altındaki tüm yaşlar için \(A = 1.00\) değeri geçerlidir.
| Yaş | Yaş faktörü A |
|---|---|
| 30 ve altı | 1.00 |
| 35 | 1.15 |
| 40 | 1.30 |
| 45 | 1.45 |
| 50 | 1.60 |
| 55 | 1.75 |
| 60 | 1.90 |
Cinsiyet ve sigara faktörleri
| Girdi | Faktör |
|---|---|
| Kadın (G) | 0.90 |
| Diğer (G) | 1.00 |
| Sigara içen (S) | 1.75 |
| Sigara içmeyen (S) | 1.00 |
Birleşik çarpan örnekleri
| Profil | Hesaplama | R |
|---|---|---|
| 30, kadın, sigara içmeyen | 1.00 × 0.90 × 1.00 | 0.90 |
| 40, kadın, sigara içmeyen | 1.30 × 0.90 × 1.00 | 1.17 |
| 40, erkek, sigara içen | 1.30 × 1.00 × 1.75 | 2.275 |
| 50, kadın, sigara içen | 1.60 × 0.90 × 1.75 | 2.52 |
| 60, kadın, sigara içmeyen | 1.90 × 0.90 × 1.00 | 1.71 |
| 60, erkek, sigara içen | 1.90 × 1.00 × 1.75 | 3.325 |
Hayat Sigortası Terimleri Sözlüğü
- Teminat (sigorta bedeli / ölüm güvencesi)
- Sigortalı kişi poliçe süresi içinde ölürse sigortacının lehtarlara ödediği tutar. Prim büyüklüğünü belirleyen başlıca etkendir.
- Poliçe vadesi
- Poliçenin yürürlükte kaldığı yıl sayısı, örneğin 10, 20 veya 30. Bu hesaplayıcıda vade yalnızca toplanacak prim yılı sayısını belirler; yıllık primi değiştirmez.
- 1.000 $ başına temel oran
- Herhangi bir risk ayarlamasından önce her 1.000 $ teminat için başlangıç fiyatı. Teminat ÷ 1.000 × temel oran, temel yıllık primi verir.
- Prim (yıllık / aylık)
- Poliçenin aktif kalmasını sağlamak için ödenen tutar. Yıllık prim yıllık maliyettir; buradaki aylık tutar ise yıllık primin 12'ye bölünmesiyle elde edilir. Sigortacılar aylık ödemeler için genellikle küçük bir ek ücret ekler.
- Risk çarpanı (ek yük)
- Temel prime, daha yüksek veya daha düşük beklenen riski yansıtmak için uygulanan bir faktör. Burada yaş, cinsiyet ve sigara faktörlerini birleştirir: \(R = A \times G \times S\).
- Dönemsel hayat sigortası
- Ölüm yalnızca belirli bir süre içinde gerçekleşirse fayda ödeyen sigorta. Genellikle nakit değeri yoktur ve aynı teminat için sürekli sigortaya göre genellikle daha ucuzdur.
- Sigortalama (risk değerlendirmesi)
- Sigortacının yaş, sağlık, tıbbi geçmiş, yaşam tarzı, meslek ve bazen tıbbi muayeneleri kullanarak başvuru sahibinin riskini değerlendirme süreci. Başvurunun kabul edilip edilmeyeceğini ve hangi fiyattan kabul edileceğini belirler.
- Sigara içme durumu
- Sigortacılar, genellikle son 12 ay gibi yakın bir dönemde tütün veya nikotin ürünü kullanmış kişileri sigara içen olarak sınıflandırır; ancak tanımlar sigortacıya ve ülkeye göre değişir. Sigara içenler genellikle önemli ölçüde daha yüksek prim öder.
Bu genel bilgidir, finansal veya sigortacılık tavsiyesi değildir. Gerçek teklifler için lisanslı bir sigortacıya veya danışmana başvurun.
Sıkça Sorulan Sorular
Bu gerçek bir teklif mi? Hayır; eğitim amaçlı bir tahmindir. Sigorta şirketleri ayrıntılı aktüeryal tablolar ve tıbbi risk değerlendirmesi kullanır.
Sigara fiyatı neden bu kadar artırıyor? Sigara içenlerin ölüm riski belirgin biçimde daha yüksektir; bu nedenle araç, sektördeki yaygın uygulamaya paralel olarak 1,75 katlık bir ek yük uygular.
Hangi temel oranı kullanmalıyım? Elinizde bir teklif yoksa sağlıklı bir yetişkin için her 1.000 $ başına 1–2 $ deneyebilirsiniz; daha yaşlı ya da daha yüksek riskli başvuru sahipleri daha fazla öder.