Vadeli İşlem Primi Nedir?
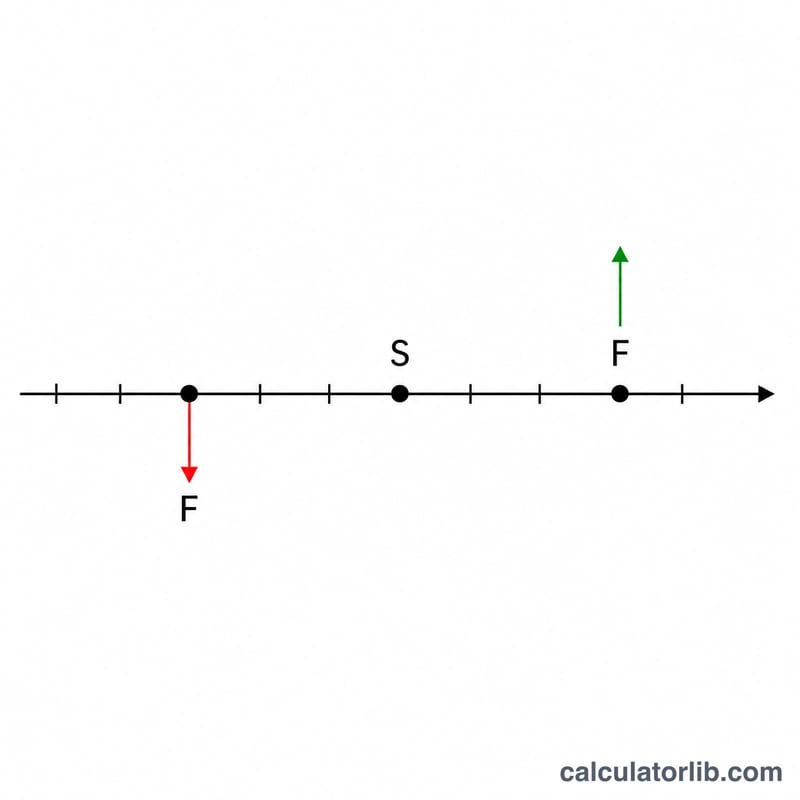
Vadeli işlem primi (veya iskontosu), bir para biriminin vadeli kurunun güncel spot kurundan ne kadar farklılaştığını yıllık yüzde olarak ifade eder. Pozitif bir değer, para biriminin vadeli piyasada primli işlem gördüğü anlamına gelir; negatif bir değer ise iskontolu işlem gördüğünü gösterir. Bu, döviz piyasalarının temel kavramlarından biridir ve faiz oranı paritesiyle yakından ilişkilidir.
Bu Hesaplayıcı Nasıl Kullanılır?
Üç değer girin: vadeli kur (gelecekteki bir tarih için üzerinde anlaşılan döviz kuru), spot kur (bugünkü döviz kuru) ve vadeli sözleşmenin vadeye kalan gün sayısı. Araç, sonucu 360 günlük para piyasası bazını kullanarak yıllıklandırır ve primi yüzde olarak verir.
Formülün Açıklaması
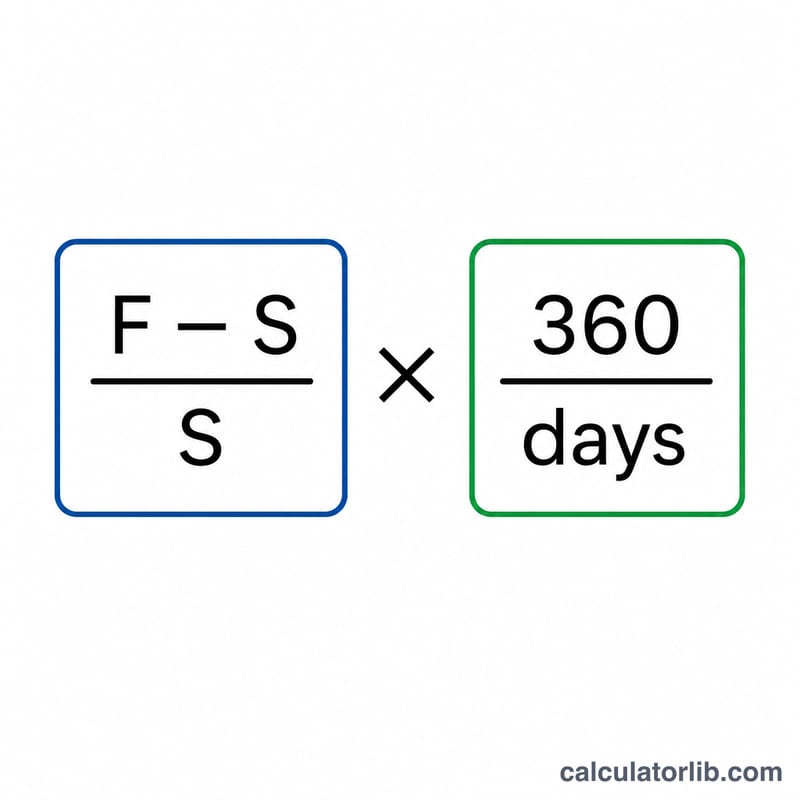
Hesaplama şu şekildedir:
$$\text{Vadeli Prim} = \frac{\text{Vadeli} - \text{Spot}}{\text{Spot}} \times \frac{360}{\text{gün}} \times 100$$(Vadeli − Spot) / Spot terimi, dönemlik ham getiriyi verir. Bunu 360 / gün ile çarpmak, bu dönemlik getiriyi yıllık bir rakama ölçeklendirir ve farklı vadelere sahip vadeli işlemleri doğrudan karşılaştırılabilir hale getirir.
Örnek Hesaplama
Spot kurun 1,2000 ve 90 günlük vadeli kurun 1,2150 olduğunu varsayalım. Bu durumda ham fark 0,0150 olur ve \((0{,}0150 / 1{,}2000) = 0{,}0125\), yani 90 gün için %1,25 elde edilir. Yıllıklandırıldığında:
$$0{,}0125 \times \frac{360}{90} = 0{,}05 = 5\%$$Para birimi, yıllık bazda %5'lik bir vadeli primle işlem görür.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-15 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-13 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-15 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-15 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Prim ile iskonto arasındaki fark nedir? Prim (pozitif), vadeli kurun spot kurdan yüksek olduğu anlamına gelir; iskonto (negatif) ise daha düşük olduğunu gösterir.
Neden 360 gün? 360 günlük baz, döviz için standart para piyasası kuralıdır. Sözleşmeniz belirtiyorsa actual/365 bazı için 365 kullanın.
Prim neyle ilişkilidir? Korumalı faiz oranı paritesine göre, vadeli prim yaklaşık olarak iki para birimi arasındaki faiz oranı farkına eşittir.