这个计算器有什么用
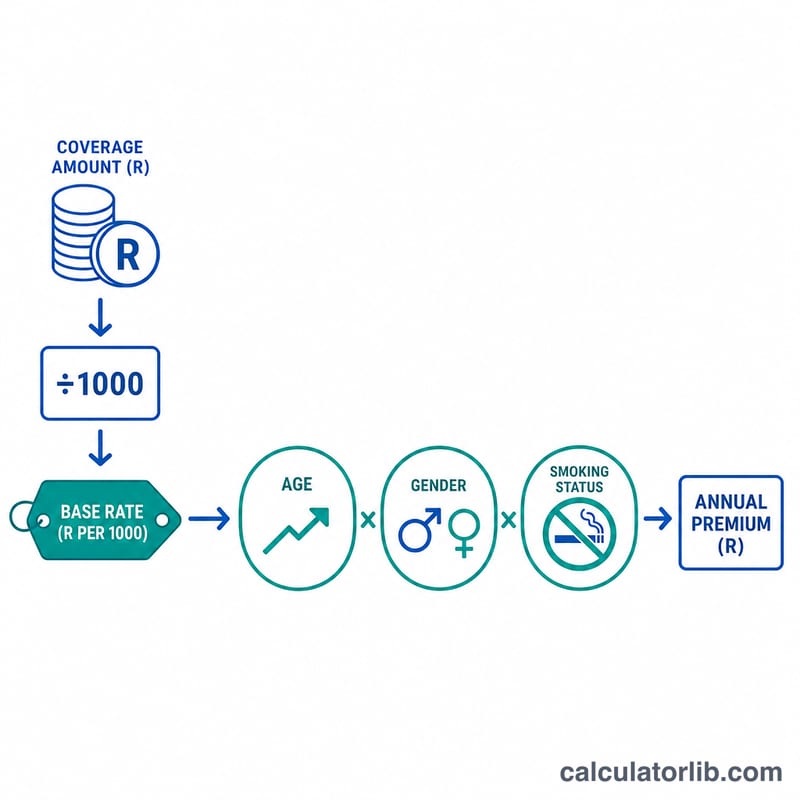
定期寿险保费计算器可以帮你快速估算一份定期寿险大致需要多少钱。它会综合你设定的保额、保障年限、年龄、性别和吸烟情况,再结合每1,000美元保额的基础费率,算出年缴保费、月缴保费以及整个保障期内的累计支出。需要说明的是,本工具按每1,000美元保额(USD)计价,主要参照欧美定期寿险的常见定价方式,仅供规划参考。中国大陆的寿险产品多以"每万元保额"或固定保费报价,定价规则与本工具有所不同,实际购买请以保险公司报价为准。真正的保费还要经过完整的核保流程,并受健康状况、职业以及所在国家或地区定价规则的影响。
使用方法
填入你希望投保的保额(保险金额)、希望获得保障的年限、你当前的年龄,以及保险公司给出的每1,000美元保额每年的基础费率(健康成年人通常在0.50至3.00美元之间)。再选择性别和是否吸烟,即可看到估算出的年缴和月缴保费。
计算公式说明
基础保费为 (保额 ÷ 1000)× 费率。在此基础上再乘以一个风险系数,该系数由三项加成构成:年龄系数——30岁以上每多一岁加收3%;性别系数——女性为0.90(反映平均死亡率较低);吸烟系数——吸烟者为1.75。月缴保费等于年缴保费除以12,累计支出等于年缴保费乘以保障年限。
$$\text{年缴保费} = \frac{\text{保额}}{1000} \times \text{费率} \times R$$
$$\text{其中}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{年龄} - 30\right)\times 0.03 \\ G &= \begin{cases} 0.90 & \text{女性} \\ 1.00 & \text{其他} \end{cases} \\ S &= \begin{cases} 1.75 & \text{吸烟} \\ 1.00 & \text{其他} \end{cases} \end{aligned} \right.$$
实例演算
假设你想购买50万美元的保额,保障20年,是一位35岁、不吸烟的男性,基础费率为每1,000美元1.50美元。年龄系数为 \(1 + 0.03 \times (35 - 30) = 1.15\),性别系数1.0,吸烟系数1.0,因此风险系数为1.15。年缴保费 $$= \frac{500000}{1000} \times 1.50 \times 1.15 = 500 \times 1.50 \times 1.15 = 862.50\ \text{美元}$$ 月缴保费为71.88美元,20年累计支出为17,250美元。
不同情景下的保费对比
本表采用本计算器自身的简化公式,基础费率为每1,000美元1.50美元,保额500,000美元,保险期限20年。基础年保费为\(\frac{500000}{1000} \times 1.50 = 750\)。每一行都将该数值乘以风险系数\(R = A \times G \times S\)。月保费为年保费÷12,期限内总保费为年保费×20。金额精确到分。
| 情景 | 风险系数R | 年保费 | 月保费 | 20年总保费 |
|---|---|---|---|---|
| 30岁非吸烟男性 | 1.00 | $750.00 | $62.50 | $15,000.00 |
| 35岁非吸烟男性 | 1.15 | $862.50 | $71.88 | $17,250.00 |
| 35岁非吸烟女性 | 1.035 | $776.25 | $64.69 | $15,525.00 |
| 35岁男性吸烟者 | 2.0125 | $1,509.38 | $125.78 | $30,187.50 |
| 45岁非吸烟男性 | 1.45 | $1,087.50 | $90.63 | $21,750.00 |
| 45岁男性吸烟者 | 2.5375 | $1,903.13 | $158.59 | $38,062.50 |
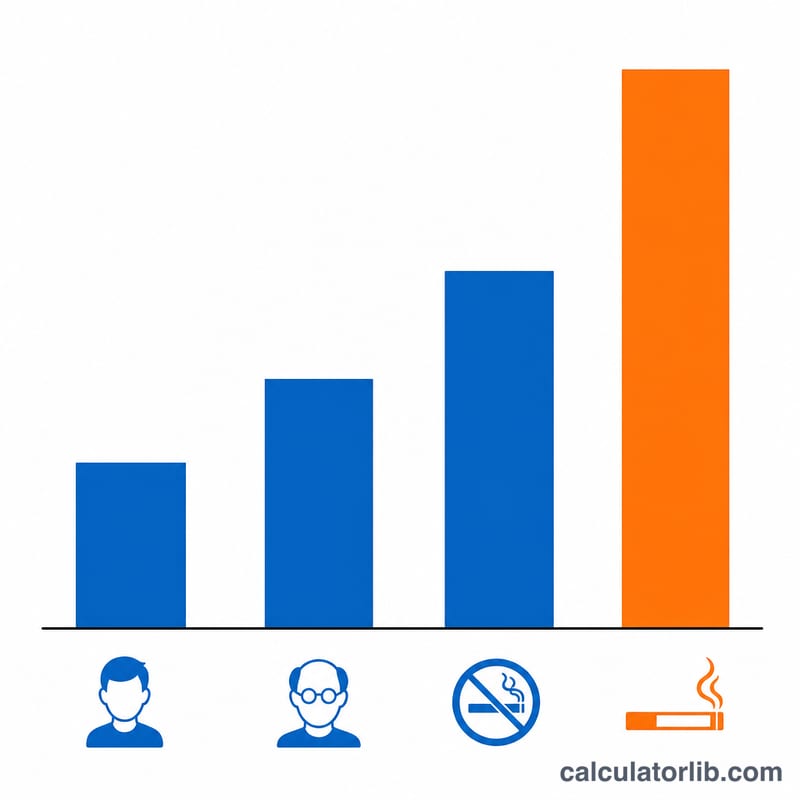
示例:对于35岁男性吸烟者,\(R = 1.15 \times 1.00 \times 1.75 = 2.0125\),因此年保费为\(500 \times 1.50 \times 2.0125 = 1509.375\),约为1,509.38美元。在年龄相同的情况下,吸烟附加费几乎使成本翻倍。在本模型中,年龄每增加十岁,年龄系数增加30个百分点。这些是简化公式的示意结果,并非保险公司的报价。
风险系数查询表
重要提示:这些是本计算器自身的简化加权系数,并非保险公司的精算表。实际保险公司会根据死亡率表、健康史、职业、保单类型和核保等级定价,因此实际保费有所不同,且不会随年龄呈线性增长。
年龄系数
\(A = 1 + 0.03 \times \max(0,\ \text{年龄} - 30)\),因此30岁及以下的年龄均有\(A = 1.00\)。
| 年龄 | 年龄系数A |
|---|---|
| 30岁及以下 | 1.00 |
| 35 | 1.15 |
| 40 | 1.30 |
| 45 | 1.45 |
| 50 | 1.60 |
| 55 | 1.75 |
| 60 | 1.90 |
性别和吸烟系数
| 输入项 | 系数 |
|---|---|
| 女性(G) | 0.90 |
| 其他(G) | 1.00 |
| 吸烟者(S) | 1.75 |
| 非吸烟者(S) | 1.00 |
综合系数示例
| 情况 | 计算 | R |
|---|---|---|
| 30岁、女性、非吸烟者 | 1.00 × 0.90 × 1.00 | 0.90 |
| 40岁、女性、非吸烟者 | 1.30 × 0.90 × 1.00 | 1.17 |
| 40岁、男性、吸烟者 | 1.30 × 1.00 × 1.75 | 2.275 |
| 50岁、女性、吸烟者 | 1.60 × 0.90 × 1.75 | 2.52 |
| 60岁、女性、非吸烟者 | 1.90 × 0.90 × 1.00 | 1.71 |
| 60岁、男性、吸烟者 | 1.90 × 1.00 × 1.75 | 3.325 |
人寿保险术语表
- 保额(死亡保险金)
- 如果被保险人在保单有效期内身故,保险公司支付给受益人的金额。它是决定保费高低的主要因素。
- 保险期限
- 保单保持有效的年数,例如10年、20年或30年。在本计算器中,期限仅决定需要累计缴纳多少年的保费,并不会改变每年的保费。
- 每1,000美元基础费率
- 在进行任何风险调整之前,每1,000美元保额的起始价格。保额÷1,000×基础费率即得出基础年保费。
- 保费(年度/月度)
- 为使保单保持有效而支付的金额。年保费是每年的总成本,此处的月保费为年保费除以12。保险公司通常会对按月缴费额外收取少量附加费。
- 风险系数(附加费率)
- 乘以基础保费的系数,用于反映更高或更低的预期风险。此处它综合了年龄、性别和吸烟系数:\(R = A \times G \times S\)。
- 定期人寿保险
- 仅在约定期限内发生身故时才给付保险金的保险。它通常没有现金价值,在相同保额下一般比终身寿险便宜。
- 核保
- 保险公司根据年龄、健康状况、病史、生活方式、职业,有时还包括体检,评估投保人风险的过程。它决定投保申请是否获得接受以及保费价格。
- 吸烟状况
- 保险公司通常会将在近期(常为过去12个月)内使用过烟草或尼古丁产品的人归为吸烟者,但具体定义因保险公司和国家而异。吸烟者的保费通常显著更高。
本内容仅为一般信息,不构成财务或保险建议。如需实际报价,请咨询持牌保险公司或顾问。
常见问题
这是正式报价吗?不是——这只是用于学习参考的估算结果。保险公司会依据详细的精算表和医疗核保来定价。
为什么吸烟会让保费贵这么多?吸烟者的死亡风险明显更高,因此本工具按1.75倍加收保费,这与行业通行做法基本一致。
我该用多少基础费率?如果手头没有现成报价,健康成年人可以试用每1,000美元1至2美元;年龄较大或风险较高的投保人则要更高。