このシミュレーターでできること
「生命保険料シミュレーター」は、定期生命保険(掛け捨て型)の保険料の目安を手早く把握するためのツールです。希望する保障額・保険期間・年齢・性別・喫煙の有無に、保障額1,000ドルあたりの基準料率を組み合わせて、年間・月額・保険期間トータルの保険料を算出します。あくまでプランニング用の試算ツールであり、実際の保険会社の見積りは、詳細な引受査定(アンダーライティング)、既往歴、職業、国ごとの料率設定などによって変わります。なお、本ツールは米ドル($)と「1,000ドルあたりの料率」という海外(主に米国)の保険慣行をベースにしています。日本の生命保険は商品設計や保険料の決まり方が異なるため、日本国内の契約にそのまま当てはめる場合は、おおまかな目安としてご利用ください。
使い方
希望する保障額(保険金額)、保障を受けたい年数、現在の年齢、そして保険会社が提示する保障額1,000ドルあたり・年間の基準料率(健康な成人ではおおむね$0.50〜$3.00)を入力します。続いて性別と喫煙の有無を選ぶと、年間および月額の保険料の目安が表示されます。
計算式の解説
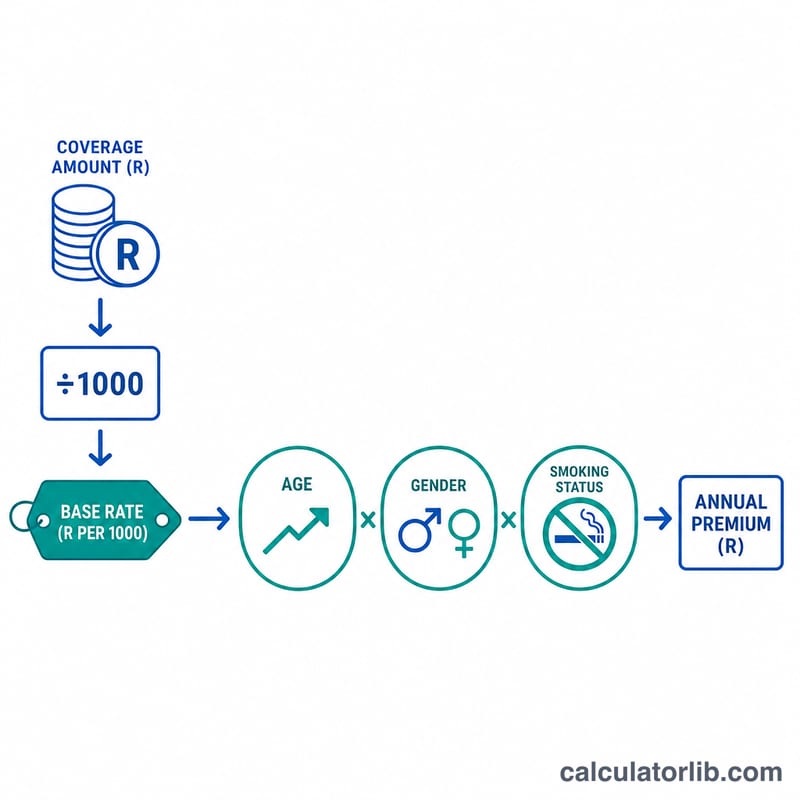
基本となる保険料は (保障額 ÷ 1000)× 料率 です。これに、3つの割増要素から成るリスク係数を掛けます。1つ目は年齢係数で、30歳を超える1歳ごとに3%加算します。2つ目は性別係数で、女性は平均的に死亡率が低いことを反映して0.90とします。3つ目は喫煙係数で、喫煙者は1.75倍になります。月額保険料は年間保険料を12で割った金額、支払総額は年間保険料に保険期間(年数)を掛けた金額です。
$$\begin{gathered} \text{Annual Premium} = \frac{\text{Coverage}}{1000} \times \text{Rate} \times R \\[1.5em] \text{where}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{Age} - 30\right)\times 0.03 \\ G &= \begin{cases} 0.90 & \text{Female} \\ 1.00 & \text{otherwise} \end{cases} \\ S &= \begin{cases} 1.75 & \text{Smoker} \\ 1.00 & \text{otherwise} \end{cases} \end{aligned} \right. \end{gathered}$$
計算例
たとえば、保障額$500,000を20年間、35歳・非喫煙の男性、基準料率が1,000ドルあたり$1.50だとします。年齢係数は \(1 + 0.03 \times (35 - 30) = 1.15\)、性別1.0、喫煙1.0なので、リスク係数は1.15です。年間保険料 = $$\left(\frac{500000}{1000}\right) \times 1.50 \times 1.15 = 500 \times 1.50 \times 1.15 = \$862.50$$ 月額は$71.88、20年間の支払総額は$17,250となります。
シナリオ別の保険料比較
この表は、本計算機独自の簡易計算式を使用しており、基本料率は$1,000あたり$1.50、補償額は$500,000、保険期間は20年です。基本年間保険料は\(\frac{500000}{1000} \times 1.50 = 750\)です。各行では、この金額にリスク乗数\(R = A \times G \times S\)を掛けています。月額は年額÷12、保険期間全体の合計は年額×20です。金額は小数点以下2桁(セント)に四捨五入しています。
| シナリオ | 乗数R | 年間保険料 | 月額保険料 | 20年間の合計 |
|---|---|---|---|---|
| 30歳・非喫煙者の男性 | 1.00 | $750.00 | $62.50 | $15,000.00 |
| 35歳・非喫煙者の男性 | 1.15 | $862.50 | $71.88 | $17,250.00 |
| 35歳・非喫煙者の女性 | 1.035 | $776.25 | $64.69 | $15,525.00 |
| 35歳・男性喫煙者 | 2.0125 | $1,509.38 | $125.78 | $30,187.50 |
| 45歳・非喫煙者の男性 | 1.45 | $1,087.50 | $90.63 | $21,750.00 |
| 45歳・男性喫煙者 | 2.5375 | $1,903.13 | $158.59 | $38,062.50 |
例:35歳の男性喫煙者の場合、\(R = 1.15 \times 1.00 \times 1.75 = 2.0125\)となり、年間保険料は\(500 \times 1.50 \times 2.0125 = 1509.375\)、すなわち約$1,509.38です。同じ年齢でも喫煙者の割増によって費用はほぼ2倍になります。このモデルでは、年齢が10歳上がるごとに年齢係数が30ポイント加算されます。これらは簡易計算式による例示的な結果であり、保険会社の見積もりではありません。
リスク乗数の早見表
重要:これらは本計算機独自の簡易的な割増率であり、保険会社の数理統計表ではありません。実際の保険会社は、死亡率表、健康状態、職業、保険の種類、引受区分などを用いて保険料を算出するため、実際の保険料は異なり、年齢に比例して直線的に上昇するわけではありません。
年齢係数
\(A = 1 + 0.03 \times \max(0,\ \text{年齢} - 30)\)のため、30歳以下はすべて\(A = 1.00\)となります。
| 年齢 | 年齢係数A |
|---|---|
| 30歳以下 | 1.00 |
| 35歳 | 1.15 |
| 40歳 | 1.30 |
| 45歳 | 1.45 |
| 50歳 | 1.60 |
| 55歳 | 1.75 |
| 60歳 | 1.90 |
性別および喫煙者係数
| 入力項目 | 係数 |
|---|---|
| 女性(G) | 0.90 |
| その他(G) | 1.00 |
| 喫煙者(S) | 1.75 |
| 非喫煙者(S) | 1.00 |
複合乗数の例
| プロファイル | 計算式 | R |
|---|---|---|
| 30歳、女性、非喫煙者 | 1.00 × 0.90 × 1.00 | 0.90 |
| 40歳、女性、非喫煙者 | 1.30 × 0.90 × 1.00 | 1.17 |
| 40歳、男性、喫煙者 | 1.30 × 1.00 × 1.75 | 2.275 |
| 50歳、女性、喫煙者 | 1.60 × 0.90 × 1.75 | 2.52 |
| 60歳、女性、非喫煙者 | 1.90 × 0.90 × 1.00 | 1.71 |
| 60歳、男性、喫煙者 | 1.90 × 1.00 × 1.75 | 3.325 |
生命保険用語集
- 補償額(保険金額/死亡保険金)
- 被保険者が保険期間中に死亡した場合に、保険会社が受取人へ支払う金額です。保険料の大きさを決める主な要因です。
- 保険期間
- 契約が有効である年数で、10年、20年、30年などがあります。本計算機では、保険期間は積算する保険料の年数を決めるだけであり、年間保険料は変わりません。
- $1,000あたりの基本料率
- リスク調整を行う前の、補償額$1,000ごとの基本価格です。補償額÷1,000×基本料率で基本年間保険料が求められます。
- 保険料(年額/月額)
- 契約を有効に維持するために支払う金額です。年額は1年間の費用であり、ここでの月額は年額を12で割った金額です。保険会社は月払いに対して少額の追加料金を課すことが多くあります。
- リスク乗数(割増率)
- 基本保険料に掛けて、予想されるリスクの高低を反映させる係数です。ここでは年齢、性別、喫煙者の各係数を組み合わせています:\(R = A \times G \times S\)。
- 定期生命保険
- あらかじめ定めた期間内に死亡した場合にのみ保険金が支払われる保険です。一般的に解約返戻金はなく、同じ補償額であれば終身保険より安価であることが多いです。
- 引受査定
- 年齢、健康状態、病歴、生活習慣、職業、場合によっては健康診断などを用いて、申込者のリスクを保険会社が評価する手続きです。申込みを承諾するかどうか、またどの価格で承諾するかを決定します。
- 喫煙者の区分
- 保険会社は通常、直近の期間(多くは過去12か月)にタバコやニコチン製品を使用した人を喫煙者として分類します。ただし、その定義は保険会社や国によって異なります。喫煙者は通常、保険料が大幅に高くなります。
これは一般的な情報であり、金融または保険に関する助言ではありません。実際の見積もりについては、免許を持つ保険会社または専門のアドバイザーにお問い合わせください。
よくある質問
これは正式な見積りですか? いいえ。学習・目安のための試算です。保険会社は詳細な保険数理表(アクチュアリーテーブル)と医的引受査定を用います。
喫煙でなぜこんなに保険料が上がるのですか? 喫煙者は死亡リスクが明確に高いため、本ツールでは業界の一般的な水準にならって1.75倍の割増を適用しています。
基準料率はいくらにすればよいですか? 見積りが手元にない場合は、健康な成人で1,000ドルあたり$1〜$2を目安にしてみてください。高齢の方やリスクの高い方は、これより高くなります。