Was dieser Rechner leistet
Der Risikolebensversicherungsrechner liefert Ihnen eine schnelle, grobe Schätzung, was eine Risikolebensversicherung (Police mit fester Laufzeit) kosten könnte. Er verknüpft die gewählte Versicherungssumme, die Laufzeit, Ihr Alter, Ihr Geschlecht und Ihren Raucherstatus mit einem Basistarif pro $1.000 Versicherungssumme und berechnet daraus die jährliche und die monatliche Prämie sowie die Gesamtprämie über die Laufzeit. Es handelt sich um ein Planungswerkzeug – tatsächliche Angebote der Versicherer hängen von der vollständigen Risikoprüfung, Ihrer Krankengeschichte, Ihrem Beruf und länderspezifischen Tarifen ab.
So verwenden Sie den Rechner
Geben Sie die gewünschte Versicherungssumme, die Anzahl der Jahre, für die Sie abgesichert sein möchten, Ihr aktuelles Alter und den Basistarif ein, den Ihr Versicherer pro $1.000 Versicherungssumme und Jahr nennt (bei gesunden Erwachsenen üblicherweise $0,50–$3,00). Wählen Sie Ihr Geschlecht und ob Sie rauchen, und lesen Sie anschließend Ihre geschätzte Jahres- und Monatsprämie ab.
Die Formel erklärt
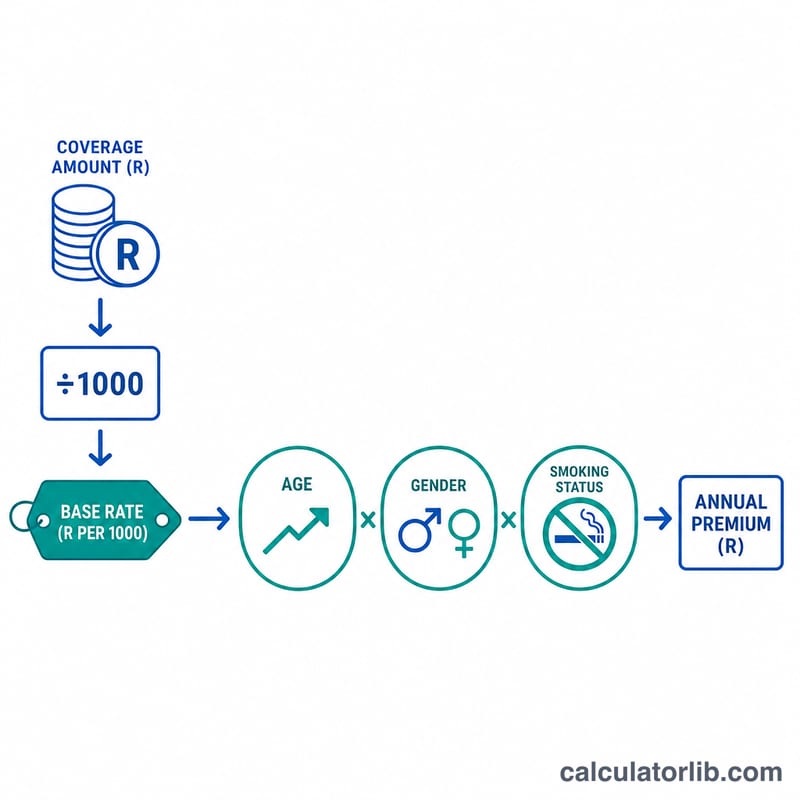
Die Grundprämie beträgt \(\frac{\text{Versicherungssumme}}{1000} \times \text{Tarif}\). Sie wird anschließend mit einem Risikofaktor multipliziert, der sich aus drei Zuschlägen zusammensetzt: einem Altersfaktor, der für jedes Jahr über 30 Jahren 3 % aufschlägt, einem Geschlechtsfaktor (0,90 für Frauen, was die im Durchschnitt niedrigere Sterblichkeit widerspiegelt) und einem Raucherfaktor von 1,75 für Raucher. Die Monatsprämie ist der Jahresbetrag geteilt durch 12, und der insgesamt gezahlte Betrag ist die Jahresprämie multipliziert mit der Laufzeit der Police.
$$\text{Jahresprämie} = \frac{\text{Versicherungssumme}}{1000} \times \text{Tarif} \times R$$
$$\text{wobei}\quad \left\{ \begin{aligned} R &= A \times G \times S \\ A &= 1 + \max\!\left(0,\ \text{Alter} - 30\right)\times 0{,}03 \\ G &= \begin{cases} 0{,}90 & \text{Weiblich} \\ 1{,}00 & \text{andernfalls} \end{cases} \\ S &= \begin{cases} 1{,}75 & \text{Raucher} \\ 1{,}00 & \text{andernfalls} \end{cases} \end{aligned} \right.$$
Rechenbeispiel
Angenommen, Sie möchten $500.000 Versicherungssumme für 20 Jahre absichern, sind ein 35-jähriger nichtrauchender Mann, und der Basistarif beträgt $1,50 pro $1.000. Der Altersfaktor ist \(1 + 0{,}03 \times (35 - 30) = 1{,}15\), der Geschlechtsfaktor 1,0 und der Raucherfaktor 1,0, der Multiplikator beträgt also 1,15. Jahresprämie:
$$\frac{500000}{1000} \times 1{,}50 \times 1{,}15 = 500 \times 1{,}50 \times 1{,}15 = \mathbf{\$862{,}50}$$
Monatlich = $71,88, und insgesamt über 20 Jahre = $17.250.
FAQ
Ist das ein verbindliches Angebot? Nein – es ist eine Schätzung zu Informationszwecken. Versicherer verwenden detaillierte versicherungsmathematische Tabellen und eine medizinische Risikoprüfung.
Warum erhöht Rauchen den Preis so stark? Raucher haben ein deutlich höheres Sterblichkeitsrisiko, daher wendet dieses Tool einen Zuschlag von 1,75× an, der der üblichen Branchenpraxis entspricht.
Welchen Basistarif sollte ich verwenden? Wenn Sie kein Angebot vorliegen haben, probieren Sie bei einem gesunden Erwachsenen $1–$2 pro $1.000; ältere Antragsteller oder solche mit höherem Risiko zahlen mehr.