Qué hace esta calculadora
La calculadora comparativa de plazos de préstamo te permite poner dos plazos de amortización frente a frente —por ejemplo, una hipoteca a 15 años contra una a 30 años, o un préstamo de coche a 3 años contra uno a 5 años— usando el mismo importe e idéntico tipo de interés. Te muestra la cuota mensual, los intereses totales y el importe total pagado en cada plazo, y luego destaca cuánto ahorras en intereses al elegir el plazo más corto. Sirve para cualquier préstamo de cuota fija con sistema de amortización y es independiente de la moneda.
Cómo usarla
Introduce el importe del préstamo (el capital que pides prestado), el tipo de interés anual en porcentaje y dos plazos en años. Pulsa calcular para ver ambos escenarios. Un plazo más corto suele implicar una cuota mensual más alta pero muchos menos intereses a lo largo de la vida del préstamo; un plazo más largo reduce la cuota mensual pero encarece el coste total.
La fórmula explicada
Cada plazo utiliza la fórmula estándar de cuota de amortización:
$$\text{PMT} = \frac{P \cdot i}{1 - (1 + i)^{-n}}$$donde P es el capital, i es el tipo de interés mensual (tipo anual ÷ 12) y n es el número de cuotas mensuales (años × 12). Los intereses totales se calculan como
$$\text{Intereses} = \text{PMT} \times n - P$$La diferencia entre las dos cifras de intereses totales es tu ahorro.
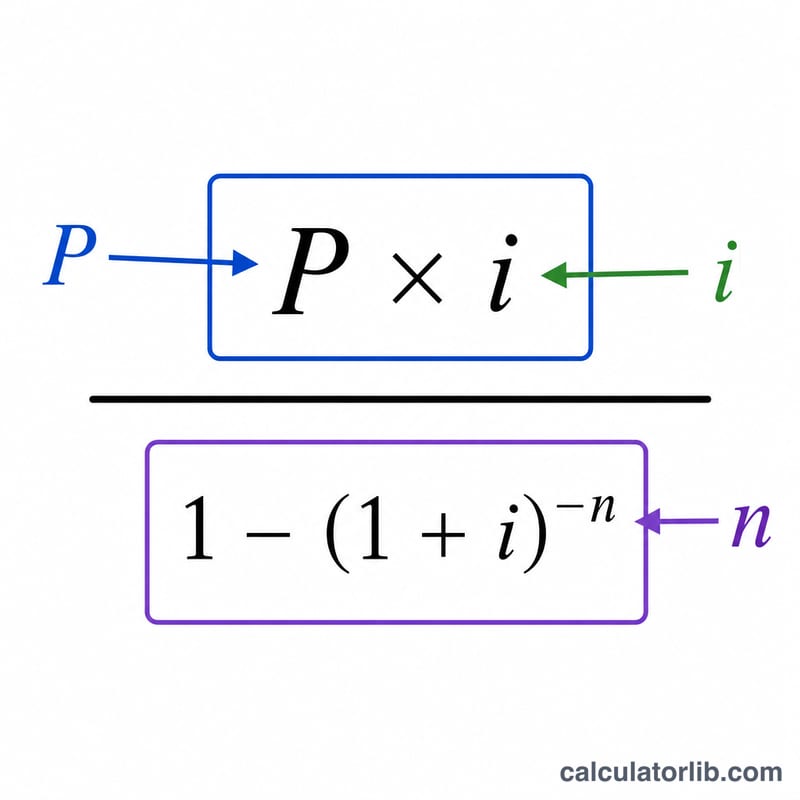
Ejemplo práctico
Supongamos que pides 200.000 $ a un 6 % de interés anual. El tipo mensual es \(i = 0{,}005\). Para un plazo de 15 años (\(n = 180\)), la cuota \(\text{PMT} \approx 1.687{,}71\ \$\) y los intereses totales \(\approx 103.788\ \$\). Para un plazo de 30 años (\(n = 360\)), la cuota \(\text{PMT} \approx 1.199{,}10\ \$\) y los intereses totales \(\approx 231.676\ \$\). Elegir el plazo de 15 años te ahorra unos 127.888 $ en intereses, aunque la cuota mensual es unos 489 $ más alta.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué un plazo más corto sale más barato en conjunto? Pagas intereses durante menos meses y amortizas el capital más rápido, así que se acumulan menos intereses.
¿Incluye impuestos o seguros? No. Solo cubre capital e intereses, así que las cuotas reales de una hipoteca pueden ser más altas.
¿Qué pasa si el tipo es del 0 %? La calculadora reparte el capital de forma uniforme entre los meses, por lo que no se pagan intereses en ninguno de los dos plazos.