限界税率計算ツールとは?
このツールは米国の連邦所得税(federal income tax)を対象とし、2026課税年度の税率区分(ブラケット)に基づいて計算します。算出できるのは限界税率(marginal tax rate)、つまり課税所得の最後の1ドルにかかる税率です。あわせて、推定される連邦税の総額と実効税率(平均税率)も表示します。なお、本ツールは州税やFICA(社会保障税)・給与天引き税、各種控除や税額控除は含みません。課税所得(各種控除を差し引いた後の所得)を入力してください。
※米国に居住・納税していない方向けの補足:日本の所得税も同様に超過累進課税制度を採用していますが、税率区分や控除制度はまったく異なります。本ツールはあくまで米国の納税者を対象とした内容です。
使い方
課税所得を入力し、申告区分(独身、または夫婦合算申告)を選択します。ツールがあなたの所得が到達する最上位の区分を特定し、その区分の税率が限界税率となります。さらに、各区分ごとに累進的に課される税額を所得まで合算して、税額の総額を算出します。
計算の仕組み
米国は超過累進課税制度を採用しています。所得は複数の帯(バンド)に分けられ、それぞれの帯にその帯固有の税率が適用されます。限界税率とは、あなたの所得が到達した最上位の帯の税率にほかなりません。一方、実効税率は「税額総額 ÷ 所得」で求められ、下位の帯ほど低い税率が適用されるため、つねに限界税率を下回ります。
$$\text{Marginal Rate} = \text{rate of the bracket containing } \text{Taxable Income}$$ $$\text{Effective Rate} = \frac{\text{Total Tax}}{\text{Taxable Income}} \times 100\%$$ $$\text{Total Tax} = \sum_i \left(\min(\text{Income}, U_i) - L_i\right) \cdot r_i$$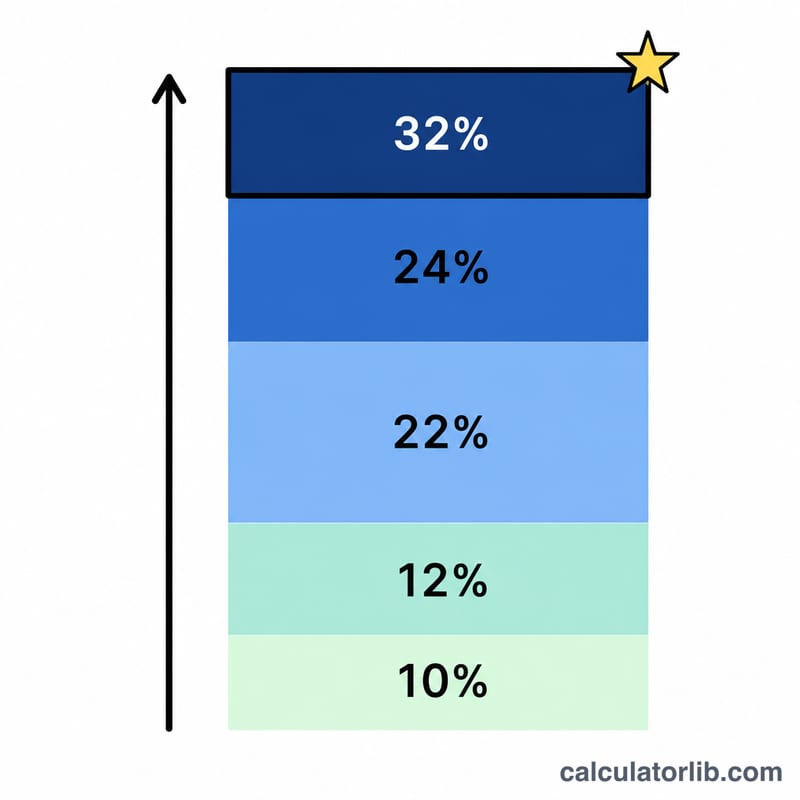
具体的な計算例
2026年、独身で課税所得が60,000ドルの場合:最初の12,400ドルには10%(\(12{,}400 \times 10\% = 1{,}240\) ドル)、次の38,000ドル(12,400〜50,400ドル)には12%(\(38{,}000 \times 12\% = 4{,}560\) ドル)、残りの9,600ドル(50,400〜60,000ドル)には22%(\(9{,}600 \times 22\% = 2{,}112\) ドル)が課税されます。税額の総額は約7,912ドル。60,000ドルは22%の帯に収まるため、限界税率は22%、実効税率は約\(\frac{7{,}912}{60{,}000} \times 100\% \approx 13.19\%\)となります。
2027年 米国連邦所得税の税率区分(2027課税年度)
これらの数値を使うには、計算ツールで課税年度「2027」を選んでください。2027課税年度のIRSによるインフレ調整額(Rev. Proc. 2026-35)で、2027年に得た所得(2028年に申告)に適用されます。2027年に提出する申告では、引き続き2026課税年度が既定です。
独身
| 税率 | 課税所得(下限) | 課税所得(上限) |
|---|---|---|
| 10% | $0 | $12,800 |
| 12% | $12,800 | $52,025 |
| 22% | $52,025 | $109,125 |
| 24% | $109,125 | $208,325 |
| 32% | $208,325 | $264,550 |
| 35% | $264,550 | $661,375 |
| 37% | $661,375 | 上限なし |
夫婦合算申告
| 税率 | 課税所得(下限) | 課税所得(上限) |
|---|---|---|
| 10% | $0 | $25,600 |
| 12% | $25,600 | $104,050 |
| 22% | $104,050 | $218,250 |
| 24% | $218,250 | $416,650 |
| 32% | $416,650 | $529,100 |
| 35% | $529,100 | $793,650 |
| 37% | $793,650 | 上限なし |
よくある質問
限界税率は、所得すべてにかかる税率ですか? いいえ。各区分内の所得だけに、その区分の税率が適用されます。あなたの所得の大部分は、より低い税率で課税されています。
限界税率と実効税率の違いは? 限界税率は「次の1ドル/最後の1ドル」にかかる税率です。実効税率は、全所得を通じた全体的な平均税率を指します。
州税は含まれますか? いいえ。本ツールは連邦の税率区分のみを対象としています。州ごとの税率は別途加算してください。