대출 상환 스케줄 계산기

대출 상환 스케줄 계산기

선두 AI Skill PRO

계산 입력

공식

A=Rnd(P·i(1+i)n(1+i)n−1)여기서{P=대출 금액×단위f=연간 상환 횟수ik={초기 금리 (%)100f,k≤f·초기 연수이후 적용 금리 (%)100f,그 외N=f(12상환 기간 (년)+추가 개월수)12n=N−f·거치기간거치기간 단위Rnd=끝수 처리\begin{gathered} A = \mathrm{Rnd}\!\left(P\cdot\frac{i\,(1+i)^{n}}{(1+i)^{n}-1}\right) \\[1.5em] \text{여기서}\quad \left\{ \begin{aligned} P &= \text{대출 금액} \times \text{단위} \\ f &= \text{연간 상환 횟수} \\ i_k &= \begin{cases} \dfrac{\text{초기 금리 (\%)}}{100\,f}, & k \le f\cdot\text{초기 연수} \\[0.5em] \dfrac{\text{이후 적용 금리 (\%)}}{100\,f}, & \text{그 외} \end{cases} \\ N &= \dfrac{f\left(12\,\text{상환 기간 (년)}+\text{추가 개월수}\right)}{12} \\ n &= N - \dfrac{f\cdot\text{거치기간}}{\text{거치기간 단위}} \\ \mathrm{Rnd} &= \text{끝수 처리} \end{aligned} \right. \end{gathered}
사용 통계

광고

결과

회차별 상환금
₩920,134
납입 횟수: 120
대출 금액 ₩100,000,000
첫 회차 상환금 ₩920,134
마지막 회차 상환금 ₩943,293.15
총 상환액 ₩111,804,971.15
총 이자 ₩11,804,971.15
# 상환금 이자 원금 잔액
1 920,134 166,666.67 753,467.33 99,246,532.67
2 920,134 165,410.89 754,723.11 98,491,809.55
3 920,134 164,153.02 755,980.98 97,735,828.57
4 920,134 162,893.05 757,240.95 96,978,587.62
5 920,134 161,630.98 758,503.02 96,220,084.6
6 920,134 160,366.81 759,767.19 95,460,317.41
7 920,134 159,100.53 761,033.47 94,699,283.93
8 920,134 157,832.14 762,301.86 93,936,982.07
9 920,134 156,561.64 763,572.36 93,173,409.71
10 920,134 155,289.02 764,844.98 92,408,564.73
11 920,134 154,014.27 766,119.73 91,642,445
12 920,134 152,737.41 767,396.59 90,875,048.41
13 920,134 151,458.41 768,675.59 90,106,372.82
14 920,134 150,177.29 769,956.71 89,336,416.11
15 920,134 148,894.03 771,239.97 88,565,176.14
16 920,134 147,608.63 772,525.37 87,792,650.77
17 920,134 146,321.08 773,812.92 87,018,837.85
18 920,134 145,031.4 775,102.6 86,243,735.25
19 920,134 143,739.56 776,394.44 85,467,340.81
20 920,134 142,445.57 777,688.43 84,689,652.37
21 920,134 141,149.42 778,984.58 83,910,667.79
22 920,134 139,851.11 780,282.89 83,130,384.91
23 920,134 138,550.64 781,583.36 82,348,801.55
24 920,134 137,248 782,886 81,565,915.55
25 920,134 135,943.19 784,190.81 80,781,724.74
26 920,134 134,636.21 785,497.79 79,996,226.95
27 920,134 133,327.04 786,806.96 79,209,420
28 920,134 132,015.7 788,118.3 78,421,301.7
29 920,134 130,702.17 789,431.83 77,631,869.87
30 920,134 129,386.45 790,747.55 76,841,122.32
31 920,134 128,068.54 792,065.46 76,049,056.85
32 920,134 126,748.43 793,385.57 75,255,671.28
33 920,134 125,426.12 794,707.88 74,460,963.4
34 920,134 124,101.61 796,032.39 73,664,931.01
35 920,134 122,774.89 797,359.11 72,867,571.89
36 920,134 121,445.95 798,688.05 72,068,883.84
37 920,134 120,114.81 800,019.19 71,268,864.65
38 920,134 118,781.44 801,352.56 70,467,512.09
39 920,134 117,445.85 802,688.15 69,664,823.94
40 920,134 116,108.04 804,025.96 68,860,797.98
41 920,134 114,768 805,366 68,055,431.98
42 920,134 113,425.72 806,708.28 67,248,723.7
43 920,134 112,081.21 808,052.79 66,440,670.91
44 920,134 110,734.45 809,399.55 65,631,271.36
45 920,134 109,385.45 810,748.55 64,820,522.81
46 920,134 108,034.2 812,099.8 64,008,423.02
47 920,134 106,680.71 813,453.29 63,194,969.72
48 920,134 105,324.95 814,809.05 62,380,160.67
49 920,134 103,966.93 816,167.07 61,563,993.6
50 920,134 102,606.66 817,527.34 60,746,466.26
51 920,134 101,244.11 818,889.89 59,927,576.37
52 920,134 99,879.29 820,254.71 59,107,321.67
53 920,134 98,512.2 821,621.8 58,285,699.87
54 920,134 97,142.83 822,991.17 57,462,708.7
55 920,134 95,771.18 824,362.82 56,638,345.88
56 920,134 94,397.24 825,736.76 55,812,609.13
57 920,134 93,021.02 827,112.98 54,985,496.14
58 920,134 91,642.49 828,491.51 54,157,004.63
59 920,134 90,261.67 829,872.33 53,327,132.31
60 920,134 88,878.55 831,255.45 52,495,876.86
61 943,282 131,239.69 812,042.31 51,683,834.55
62 943,282 129,209.59 814,072.41 50,869,762.14
63 943,282 127,174.41 816,107.59 50,053,654.55
64 943,282 125,134.14 818,147.86 49,235,506.68
65 943,282 123,088.77 820,193.23 48,415,313.45
66 943,282 121,038.28 822,243.72 47,593,069.73
67 943,282 118,982.67 824,299.33 46,768,770.41
68 943,282 116,921.93 826,360.07 45,942,410.33
69 943,282 114,856.03 828,425.97 45,113,984.36
70 943,282 112,784.96 830,497.04 44,283,487.32
71 943,282 110,708.72 832,573.28 43,450,914.04
72 943,282 108,627.29 834,654.71 42,616,259.32
73 943,282 106,540.65 836,741.35 41,779,517.97
74 943,282 104,448.79 838,833.21 40,940,684.77
75 943,282 102,351.71 840,930.29 40,099,754.48
76 943,282 100,249.39 843,032.61 39,256,721.86
77 943,282 98,141.8 845,140.2 38,411,581.67
78 943,282 96,028.95 847,253.05 37,564,328.62
79 943,282 93,910.82 849,371.18 36,714,957.45
80 943,282 91,787.39 851,494.61 35,863,462.84
81 943,282 89,658.66 853,623.34 35,009,839.5
82 943,282 87,524.6 855,757.4 34,154,082.09
83 943,282 85,385.21 857,896.79 33,296,185.3
84 943,282 83,240.46 860,041.54 32,436,143.76
85 943,282 81,090.36 862,191.64 31,573,952.12
86 943,282 78,934.88 864,347.12 30,709,605
87 943,282 76,774.01 866,507.99 29,843,097.02
88 943,282 74,607.74 868,674.26 28,974,422.76
89 943,282 72,436.06 870,845.94 28,103,576.81
90 943,282 70,258.94 873,023.06 27,230,553.76
91 943,282 68,076.38 875,205.62 26,355,348.14
92 943,282 65,888.37 877,393.63 25,477,954.51
93 943,282 63,694.89 879,587.11 24,598,367.4
94 943,282 61,495.92 881,786.08 23,716,581.32
95 943,282 59,291.45 883,990.55 22,832,590.77
96 943,282 57,081.48 886,200.52 21,946,390.25
97 943,282 54,865.98 888,416.02 21,057,974.22
98 943,282 52,644.94 890,637.06 20,167,337.16
99 943,282 50,418.34 892,863.66 19,274,473.5
100 943,282 48,186.18 895,095.82 18,379,377.68
101 943,282 45,948.44 897,333.56 17,482,044.13
102 943,282 43,705.11 899,576.89 16,582,467.24
103 943,282 41,456.17 901,825.83 15,680,641.41
104 943,282 39,201.6 904,080.4 14,776,561.01
105 943,282 36,941.4 906,340.6 13,870,220.41
106 943,282 34,675.55 908,606.45 12,961,613.96
107 943,282 32,404.03 910,877.97 12,050,736
108 943,282 30,126.84 913,155.16 11,137,580.84
109 943,282 27,843.95 915,438.05 10,222,142.79
110 943,282 25,555.36 917,726.64 9,304,416.15
111 943,282 23,261.04 920,020.96 8,384,395.19
112 943,282 20,960.99 922,321.01 7,462,074.18
113 943,282 18,655.19 924,626.81 6,537,447.36
114 943,282 16,343.62 926,938.38 5,610,508.98
115 943,282 14,026.27 929,255.73 4,681,253.25
116 943,282 11,703.13 931,578.87 3,749,674.39
117 943,282 9,374.19 933,907.81 2,815,766.57
118 943,282 7,039.42 936,242.58 1,879,523.99
119 943,282 4,698.81 938,583.19 940,940.8
120 943,293.15 2,352.35 940,940.8 0

이 페이지의 오류 신고

이 계산기로 무엇을 할 수 있나요

대출 상환 스케줄 계산기는 기간별 상환금을 계산하고, 매 회차마다 이자분·원금분·잔액을 보여 주는 완전한 분할상환표를 만들어 줍니다. 자주 쓰이는 두 가지 상환 방식과 함께, 대출 중간에 금리가 바뀌는 경우, 그리고 처음 일정 기간 동안 이자만 내는 거치기간(원금 유예)까지 반영할 수 있습니다. 계산은 표준 분할상환(amortization) 공식을 사용하므로 통화 종류와 관계없이 그대로 적용됩니다.

사용 방법

먼저 대출 금액을 입력하세요(일반 통화 단위 또는 ×10,000 단위 중 선택). 그다음 상환 방식, 상환 주기, 끝수 처리 규칙을 고르고 금리와 상환 기간을 입력합니다. 고정금리 대출이라면 '이후 적용 금리'를 처음 금리와 동일하게 설정하면 됩니다. 회차 번호 대신 실제 날짜가 필요 없다면 시작 연도는 비워 두세요.

계산 공식 풀이

원리금균등 상환 방식에서는 금리가 일정한 각 구간마다 $$A = \frac{B \cdot i}{1 - (1 + i)^{-n}}$$ 공식을 사용합니다. 여기서 \(B\)는 현재 잔액, \(i\)는 회차당 금리(연이율 / 100 / 연간 상환 횟수), \(n\)은 남은 상환 횟수입니다. 매 회차의 이자는 \(B \cdot i\)이고 나머지가 원금을 갚아 나갑니다. 원금균등 방식에서는 원금분이 \(P/n\)으로 일정하게 유지되고 이자는 점점 줄어들기 때문에, 회차가 지날수록 총 상환액이 감소합니다. 마지막 회차는 끝수 처리로 생긴 잔여 차액을 정산하여 잔액이 정확히 0이 되도록 조정됩니다.
광고
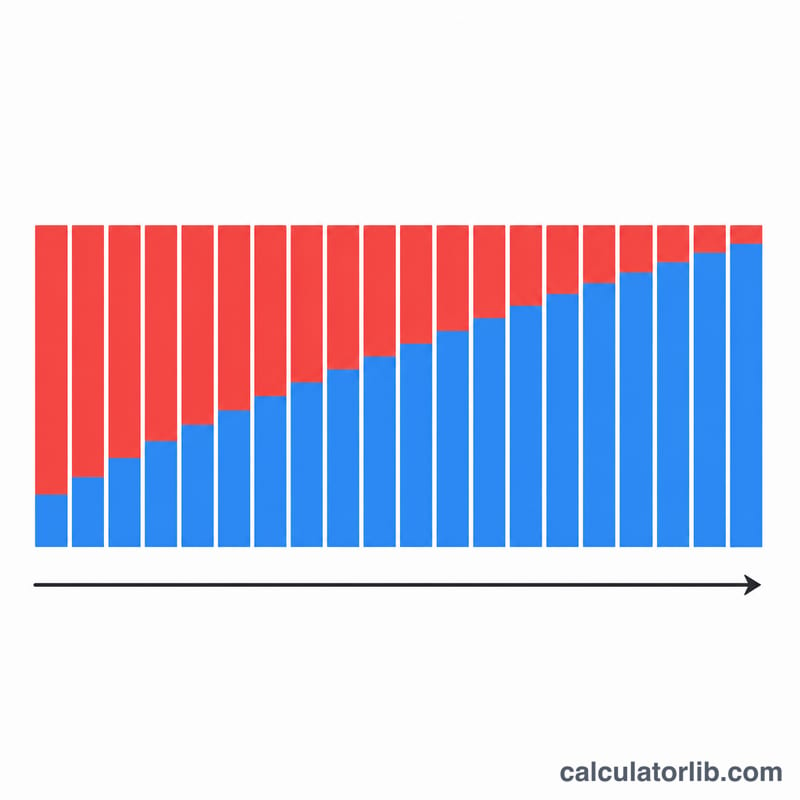
시간이 지나며 균등한 상환액이 줄어드는 이자와 늘어나는 원금으로 나뉘는 누적 막대그래프
원리금균등상환은 매회 상환액이 같고, 이자는 줄고 원금 상환액은 늘어납니다.

예시로 보기

10,000,000원을 연 2% 고정금리, 10년 동안 매월 상환한다고 가정해 봅시다. 회차당 금리 \(i = 0.02/12 = 0.00166667\)이고 \(N = 120\)입니다. 상환금 $$A = \frac{10{,}000{,}000 \times 0.00166667}{1 - 1.00166667^{-120}} \approx 92{,}013$$ 매월 92,013원이 됩니다. 총 상환액은 약 11,041,560원이므로, 총 이자는 약 1,041,560원입니다.
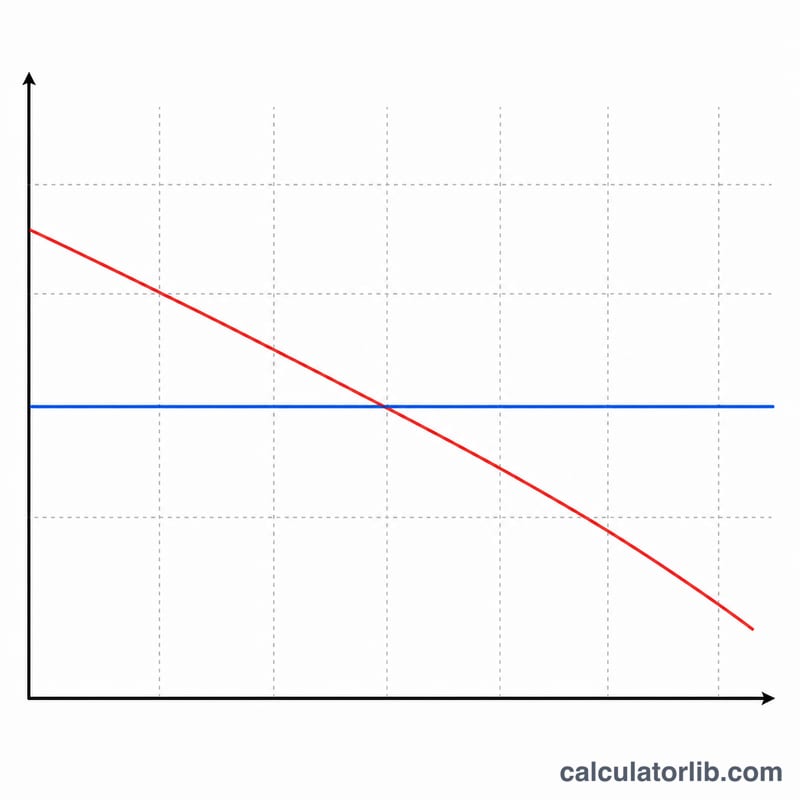
일정한 원리금균등상환과 감소하는 원금균등상환을 비교한 선 그래프
원리금균등상환은 일정하지만, 원금균등상환은 처음에 높고 기간이 지나며 줄어듭니다.

주요 중앙은행 기준금리

주요 중앙은행의 최신 공식 기준금리로, 자동으로 업데이트됩니다. 은행 예금·대출 금리는 이 기준을 따릅니다.

한국은행 · 대한민국
3.00%
기준일
2026-11-02
1년 변화
+0.50%p

최근 변화 상승 +25bp 한국은행은(는) 2026-08-27에 금리를 2.75%에서 3.00%(으)로 변경했습니다.

한국은행
중앙은행기준금리기준일1년 변화
브라질 중앙은행 · 브라질13.75%2026-11-16−1.25%p
멕시코은행 · 멕시코6.25%2026-11-10−1.00%p
미국 연방준비제도 · 미국3.75–4.00%2026-11-130%p
유럽중앙은행2.50%2026-11-16+0.50%p
스웨덴 중앙은행 · 스웨덴2.00%2026-11-16+0.25%p
사우디 중앙은행 · 사우디아라비아4.50%2026-10-290%p
호주중앙은행 · 오스트레일리아4.60%2026-10-31+1.00%p
튀르키예 공화국 중앙은행 · 튀르키예36.00%2026-11-06−3.50%p
러시아 중앙은행 · 러시아14.00%2026-11-10−2.50%p
중국인민은행 · 중국3.00%2026-11-100%p
캐나다은행 · 캐나다2.50%2026-11-13+0.25%p
인도준비은행 · 인도5.50%2026-10-190%p
영란은행 · 영국4.00%2026-11-160%p
일본은행 · 일본1.25%2026-11-10+0.75%p
한국은행 · 대한민국3.00%2026-11-02+0.50%p

대한민국의 은행 금리

대한민국의 상업은행이 대출자에게 받고 예금자에게 지급하는 평균 금리로, 중앙은행이 세계은행에 보고한 수치입니다(연간).

대출 금리 2025
4.19%
예금 금리 2025
2.73%
실질 금리 2025
1.03%
대출 금리 − 예금 금리 2025
1.46%p
연도대출 금리예금 금리
20254.19%2.73%
20244.73%3.48%
20235.19%3.84%
20224.29%3.12%
20212.88%1.20%
20202.80%1.16%

실질 금리는 대출 금리를 인플레이션(GDP 디플레이터)으로 조정한 값입니다. 개별 은행이 제시하는 금리와는 다를 수 있습니다.

최신 수치: 2026-11-02 데이터 업데이트 2026-11-16 · 최신

출처: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS 통계 이용 조건; Board of Governors of the Federal Reserve System 퍼블릭 도메인(미국 정부 저작물); European Central Bank ECB 재사용 정책; The World Bank Group CC BY 4.0; Sveriges Riksbank 스웨덴 중앙은행 공개 데이터 이용 조건; Reserve Bank of Australia 2026 RBA 저작권 조건 (Cash Rate); Bank of Canada 캐나다 중앙은행 이용 약관; Bank of England Open Government Licence v3.0

1년 변동폭은 CalculatorLib이 이 데이터로 계산했습니다. 레이블은 CalculatorLib이 번역했으며 BIS의 공식 번역이 아닙니다.

출처 세부 정보 및 작성 방법

대한민국의 금리: 전체 수치와 추이

자주 묻는 질문

왜 마지막 회차 금액이 다른가요? 매 회차 금액을 반올림(또는 절사)하면 작은 잔여 차액이 남는데, 이를 마지막 회차에서 흡수하여 잔액을 0으로 맞추기 때문입니다.

거치기간이란 무엇인가요? 거치기간 동안에는 이자만 납부하며, 이후부터 원금 상환이 시작되어 남은 회차에 걸쳐 분할상환됩니다.

제 은행 조건과 정확히 일치하나요? 결과는 참고용입니다. 은행마다 끝수 처리 방식이나 일수 계산 기준이 다를 수 있어, 실제 상환표와는 약간 차이가 날 수 있습니다.

최종 업데이트:

금융 인기 계산기

금융 계산기 전체 보기