この計算ツールでできること
多くのクレジットカード会社は、利息を月ごとではなく「日ごと」に計算(複利)しています。この計算ツールでは、カードのAPR(年率)を日割利率(DPR)に換算し、残高を保有している日数分を掛け合わせることで、残高を繰り越したときに実際にいくらコストがかかるのかを示します。支払いが遅れたとき、明細締め日をまたいで残高を持ち越したとき、または全額返済を見送ったときの「本当の負担額」を把握するのに役立ちます。なお、この仕組みはアメリカをはじめとする海外発行カードでよく使われる方式に基づいており、日本のクレジットカードの計算方法(リボ払いの実質年率や締め日・支払日のルール)とは異なる場合があります。
使い方
現在の未払い残高、カードのAPR(Annual Percentage Rate=年率、例:19.99)、そして残高を繰り越す日数を入力してください。日割利率(DPR)、1日あたりに発生する利息、期間中の合計利息、そして予想される新しい残高が表示されます。
計算式の解説
日割利率は、APRを365で割るだけで求められます。DPR = APR ÷ 100 ÷ 365 です。1日あたりの利息は「残高 × DPR」で計算でき、期間中の利息はこの1日分の金額に日数を掛けて求めます。この単利モデルは残高が一定であることを前提としています。実際のカードでは、発生した利息を毎日残高に組み入れていく(複利)ため、長期間になると実際の請求額はこの計算よりわずかに高くなることがあります。
$$\text{Interest} = \text{Balance} \times \frac{\text{APR \%}}{100 \times 365} \times \text{Days}$$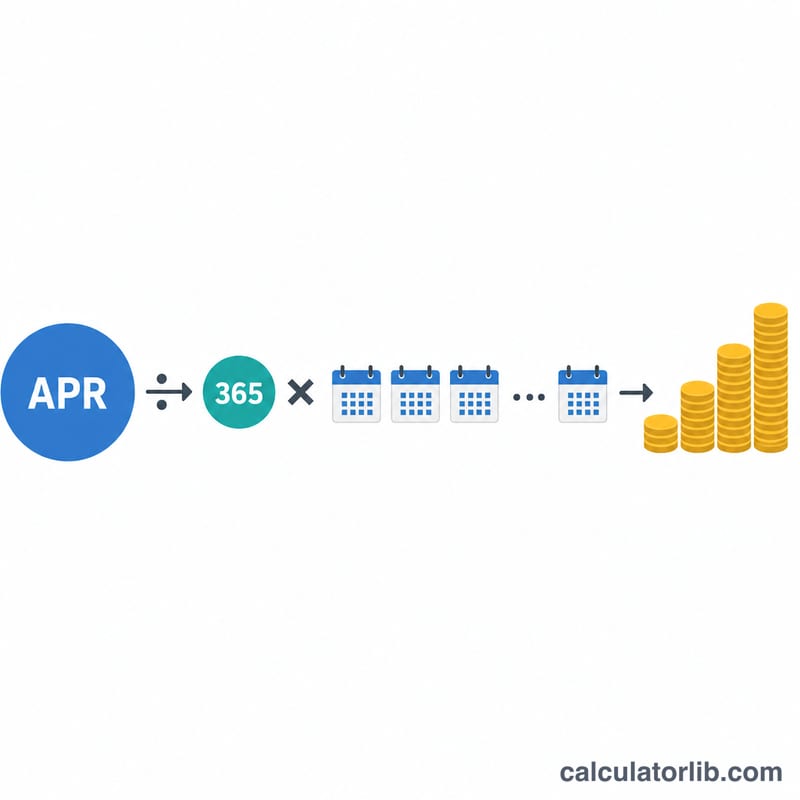
計算例
たとえば、APR 19.99% のカードで $1,000 の残高を30日間繰り越したとします。日割利率は \(19.99 \div 100 \div 365 = 0.0005477\)。1日あたりの利息は \(\$1{,}000 \times 0.0005477 = \$0.5477\) です。これを30日分にすると約 $16.43 となり、残高はおよそ $1,016.43 になります。
$$\text{Interest} = \$1{,}000 \times \frac{19.99}{100 \times 365} \times 30 \approx \$16.43$$
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-16 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
これは単利ですか、それとも複利ですか? このツールは、固定された残高に対する「単利」で日割計算しています。実際のカードでは発生した利息を毎日残高に組み入れる複利方式が一般的なため、本ツールの結果は近い値ではあるものの、やや控えめな見積もりになります。
なぜ365で割るのですか? アメリカの多くのカード会社は、日割利率の計算に1年=365日を用いています(一部は360日)。発行会社が異なる方式を採用している場合は、APRをわずかに調整してください。
この利息を避けるには? 毎月、支払期限内(グレースピリオド内)に明細の残高を全額返済しましょう。利息が発生するのは、支払期日を過ぎて残高を繰り越した場合だけです。