ماذا تفعل هذه الحاسبة
معظم جهات إصدار بطاقات الائتمان تحتسب الفائدة بشكل مركّب يوميًا وليس شهريًا. تُظهر لك هذه الحاسبة التكلفة الفعلية لترحيل الرصيد، إذ تحوّل معدل الفائدة السنوي (APR) الخاص ببطاقتك إلى معدل دوري يومي (DPR) ثم تضربه في عدد الأيام التي تحتفظ خلالها بالرصيد. وهي أداة مفيدة لفهم الثمن الحقيقي للتأخر في السداد، أو لترحيل رصيد بين كشفي حساب، أو عند تجاوز موعد السداد الكامل. ملاحظة: تعتمد هذه الحاسبة على الأسلوب الأمريكي الشائع لاحتساب الفائدة، وقد تختلف الأنظمة والممارسات المصرفية في دول أخرى.
طريقة الاستخدام
أدخل رصيدك القائم الحالي، ومعدل الفائدة السنوي لبطاقتك (APR، مثل 19.99)، وعدد الأيام التي يُرحَّل فيها الرصيد. ستعرض لك الأداة المعدل الدوري اليومي، ومقدار الفائدة المتراكمة في اليوم الواحد، وإجمالي الفائدة عن الفترة، إضافةً إلى رصيدك الجديد المتوقع.
شرح المعادلة
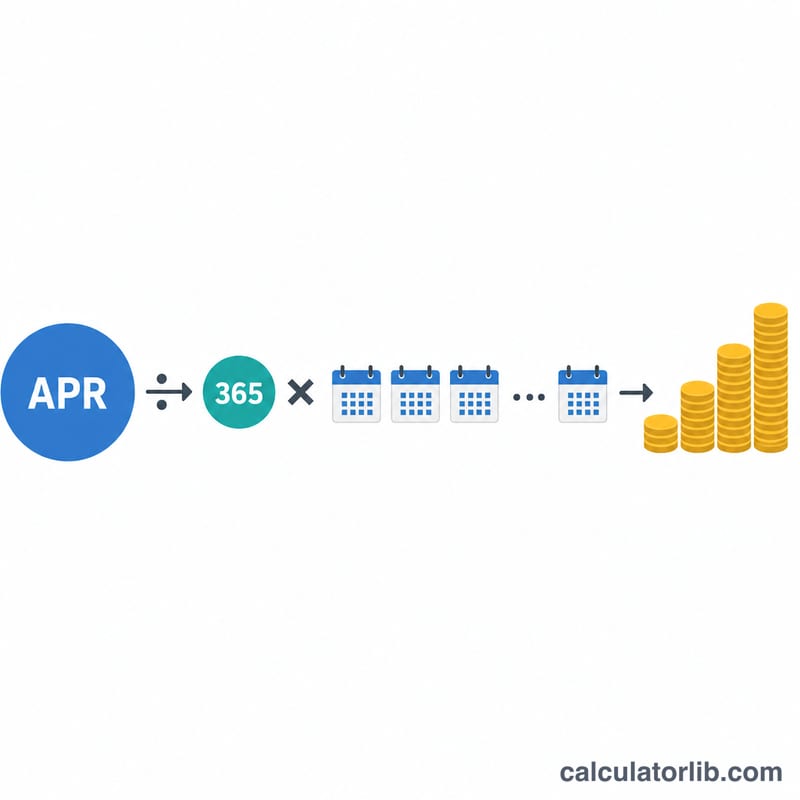
يُحسب المعدل الدوري اليومي ببساطة بقسمة معدل الـ APR على 365: $$\text{المعدل الدوري اليومي} = \text{APR} / 100 / 365$$ وتساوي فائدة كل يوم الرصيد مضروبًا في المعدل الدوري اليومي. وعلى مدى الفترة تضرب هذا المبلغ اليومي في عدد الأيام. الصيغة الكاملة هي $$\text{الفائدة} = \text{الرصيد} \times \frac{\text{APR \%}}{100 \times 365} \times \text{الأيام}$$ يفترض نموذج الفائدة البسيطة هذا أن الرصيد ثابت؛ أما البطاقات الفعلية فتضيف الفائدة اليومية الجديدة إلى الرصيد (فائدة مركّبة)، لذا قد تكون الرسوم الحقيقية أعلى قليلًا على المدى الطويل.
مثال تطبيقي
لنفترض أنك ترحّل رصيدًا قدره 1,000 دولار على بطاقة بمعدل APR يبلغ 19.99% لمدة 30 يومًا. يكون المعدل الدوري اليومي $$= 19.99 / 100 / 365 = 0.0005477$$ والفائدة اليومية $$= 1{,}000 \times 0.0005477 = 0.5477 \text{ دولار}$$ وعلى مدى 30 يومًا تبلغ نحو 16.43 دولارًا، فيرتفع رصيدك إلى ما يقارب 1,016.43 دولارًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذه فائدة بسيطة أم مركّبة؟ تستخدم الحاسبة فائدة يومية بسيطة على رصيد ثابت. أما البطاقات الفعلية فعادةً ما تضيف الفائدة المتراكمة إلى الرصيد كل يوم، لذا فهذا التقدير قريب لكنه متحفّظ قليلًا.
لماذا القسمة على 365؟ تعتمد معظم جهات الإصدار الأمريكية على سنة من 365 يومًا لحساب المعدل الدوري اليومي، بينما يستخدم بعضها 360 يومًا. عدّل معدل الـ APR قليلًا إذا كانت جهة إصدار بطاقتك تتبع طريقة مختلفة.
كيف أتجنب هذه الفائدة؟ سدّد رصيد كشف حسابك كاملًا كل شهر ضمن فترة السماح. لا تُفرض الفائدة إلا عند ترحيل رصيد بعد تاريخ الاستحقاق.