¿Qué es la calculadora de intereses de tarjeta con el método ACB?
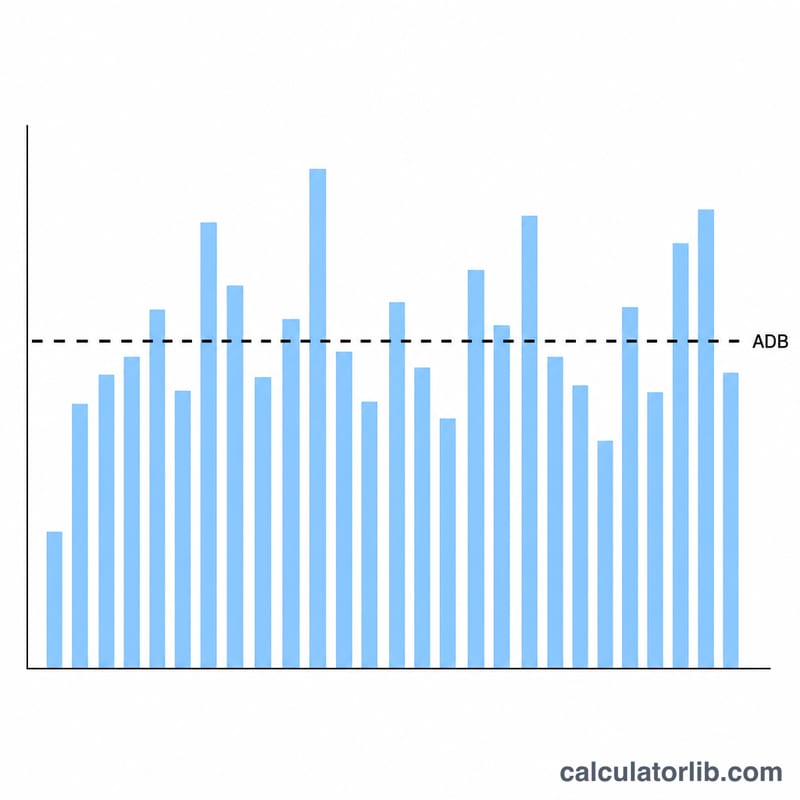
Esta calculadora estima los intereses (el cargo financiero) que el emisor de tu tarjeta de crédito sumará a tu cuenta en un ciclo de facturación aplicando el método del saldo diario promedio (ACB, por sus siglas en inglés), el más utilizado por las entidades emisoras. En lugar de cobrar intereses solo sobre el saldo de cierre, este método los calcula sobre el promedio de tu saldo a lo largo de cada día del ciclo. Conviene tener en cuenta que es la práctica habitual en Estados Unidos; en otros países las normas y los métodos de cálculo pueden variar.
Cómo usarla
Introduce tres datos: tu saldo diario promedio (la media del saldo de cada día durante el ciclo), la APR (tasa anual) de tu tarjeta en porcentaje y el número de días del ciclo de facturación (normalmente entre 28 y 31). La herramienta te devuelve el importe de los intereses, la tasa periódica diaria, el cargo financiero diario y tu nuevo saldo estimado.
La fórmula, paso a paso
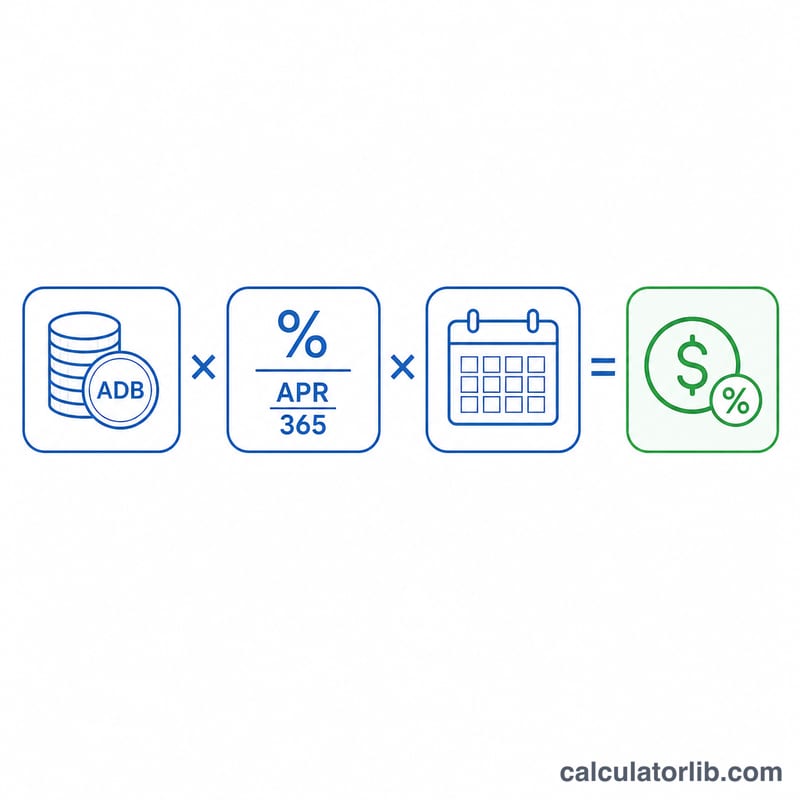
El cálculo es sencillo. Primero conviertes la APR en una tasa periódica diaria dividiéndola entre 365: \( \text{TPD} = \text{APR} \div 365 \). Después multiplicas esa tasa diaria por tu saldo diario promedio y por el número de días del ciclo:
$$\text{Intereses} = \text{Saldo diario promedio} \times \frac{\text{APR}}{365} \times \text{Días del ciclo}$$
La mayoría de los emisores estadounidenses usan un año de 365 días para la tasa diaria, incluso en años bisiestos, que es la convención que aplica esta herramienta.
Ejemplo práctico
Imagina que tu saldo diario promedio es de 1.000 $, tu APR es del 19,99 % y el ciclo de facturación dura 30 días. La tasa periódica diaria es \( 0{,}1999 \div 365 = 0{,}0005477 \). Multiplica: $$1.000 \times 0{,}0005477 \times 30 \approx 16{,}43 \ \$$$ en intereses. Tu nuevo saldo sería de unos 1.016,43 $.
Rangos típicos de APR en tarjetas de crédito
Los APR varían ampliamente según el tipo de tarjeta, el emisor y la solvencia crediticia del titular. Los rangos que se muestran a continuación reflejan los promedios publicados comúnmente en EE. UU. y deben considerarse como orientación general, no garantías. Su APR real se divulga en su acuerdo de tarjeta y en su estado de cuenta mensual.
| Tipo de tarjeta | Rango de APR típico | Notas |
|---|---|---|
| Recompensas / propósito general | ~18% – 28% | Tarjetas de devolución de efectivo y puntos; las tasas dependen mucho de su puntuación crediticia. |
| Transferencia de saldo | 0% introductorio, luego ~17% – 26% | Los períodos promocionales del 0% (a menudo 12–21 meses) revierten a un APR estándar. |
| Tienda / minorista | ~25% – 33% | Frecuentemente entre los APR estándares más altos. |
| Asegurada | ~22% – 28% | Para construir o reconstruir crédito; respaldada por un depósito reembolsable. |
| Adelanto de efectivo | ~25% – 36% | Generalmente más alto que el APR de compra, y el interés normalmente se acumula inmediatamente sin período de gracia. |
Muchas tarjetas tienen APR variables vinculados a la tasa preferencial, lo que significa que la tasa puede cambiar con el tiempo. Siempre confirme la tasa actual antes de depender de ninguna estimación.
Interpretando su resultado
La estimación se construye a partir de algunas cantidades relacionadas que aparecen en un estado de cuenta de tarjeta de crédito típico:
- Tasa periódica diaria (DPR). Este es el APR dividido por 365, expresado como decimal. Para un APR del 19,99%, el DPR es \(19.99\% \div 365 \approx 0.05477\%\) por día. El emisor multiplica esta tasa por su saldo cada día del ciclo.
- Saldo diario promedio. En lugar de cobrar interés en una sola instantánea, el método ACB suma su saldo al final de cada día del ciclo y lo divide por el número de días. Las nuevas compras lo aumentan; los pagos lo disminuyen.
- Cargo financiero. Este es el interés en dólares del ciclo — el saldo diario promedio multiplicado por el DPR y por el número de días. Es el número que devuelve esta calculadora.
- Saldo proyectado nuevo. Su saldo anterior más nuevas compras y el cargo financiero, menos pagos y créditos, es igual al saldo que se traslada al siguiente ciclo.
Cómo se compone mes a mes. Si mantiene un saldo, el cargo financiero de este ciclo se suma al saldo, y el interés del siguiente ciclo se calcula sobre esa cantidad mayor. Con el tiempo, esta composición significa que el interés impago en sí mismo comienza a acumular interés, razón por la cual un pequeño cargo mensual puede crecer sustancialmente si solo se realizan pagos mínimos.
El papel de los períodos de gracia. La mayoría de las tarjetas ofrecen un período de gracia en compras: si paga el saldo del estado de cuenta en su totalidad antes de la fecha de vencimiento, no se cobra interés sobre compras para ese ciclo. Mantener cualquier saldo típicamente anula el período de gracia hasta que el saldo se pague en su totalidad nuevamente. Los adelantos de efectivo y muchas transferencias de saldo generalmente no tienen período de gracia, por lo que el interés se acumula desde la fecha de la transacción.
Esta sección es información general sobre cómo funciona el interés de las tarjetas de crédito y no constituye asesoramiento financiero personal. Consulte su acuerdo de titular de tarjeta para los términos exactos que se aplican a su cuenta.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en Vietnam
Lo que los bancos comerciales de Vietnam cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2023
- 9,32 %
- Tasa de depósito 2023
- 4,78 %
- Tasa de interés real 2023
- 7,01 %
- Préstamo menos depósito 2023
- 4,54 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Qué se considera el saldo diario promedio? Suma el saldo de cada día del ciclo de facturación (incluyendo las nuevas compras y restando los pagos) y divídelo entre el número de días del ciclo.
¿Puedo evitar estos intereses? Sí: si pagas el saldo del estado de cuenta en su totalidad antes de la fecha de vencimiento, las compras suelen tener un periodo de gracia y no generan intereses. Los saldos arrastrados y los adelantos de efectivo normalmente no tienen periodo de gracia.
¿Por qué dividir entre 365 y no entre 360? La mayoría de los emisores de tarjetas usan 365 días para la tasa periódica diaria; algunas hipotecas y otros productos usan 360. Esta calculadora utiliza 365 para reflejar la práctica habitual de las tarjetas.