Qu'est-ce que le calculateur d'intérêts de carte de crédit ACB ?
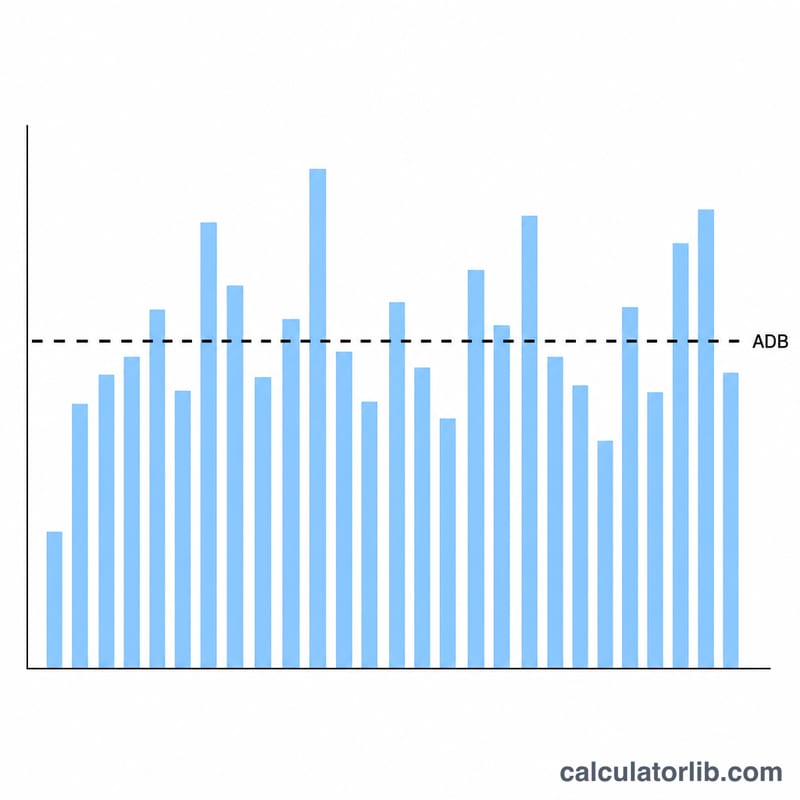
Ce calculateur estime les intérêts (frais financiers) qu'un émetteur de carte de crédit ajoutera à votre compte au cours d'un cycle de facturation, selon la méthode du solde quotidien moyen (Average Daily Balance, ou ACB) — la méthode la plus répandue chez les émetteurs de cartes, notamment aux États-Unis. Plutôt que d'appliquer les intérêts uniquement sur votre solde de clôture, la méthode ACB les calcule sur la moyenne de votre solde pour chaque jour du cycle de facturation. À noter : les pratiques peuvent différer d'un pays à l'autre, mais le principe de calcul reste un bon repère.
Comment l'utiliser
Saisissez trois valeurs : votre solde quotidien moyen (la moyenne du solde de chaque jour du cycle), le TAEG de votre carte exprimé en pourcentage, et le nombre de jours du cycle de facturation (généralement entre 28 et 31). L'outil affiche le montant des intérêts, le taux périodique journalier, les frais financiers quotidiens et le nouveau solde estimé.
La formule expliquée
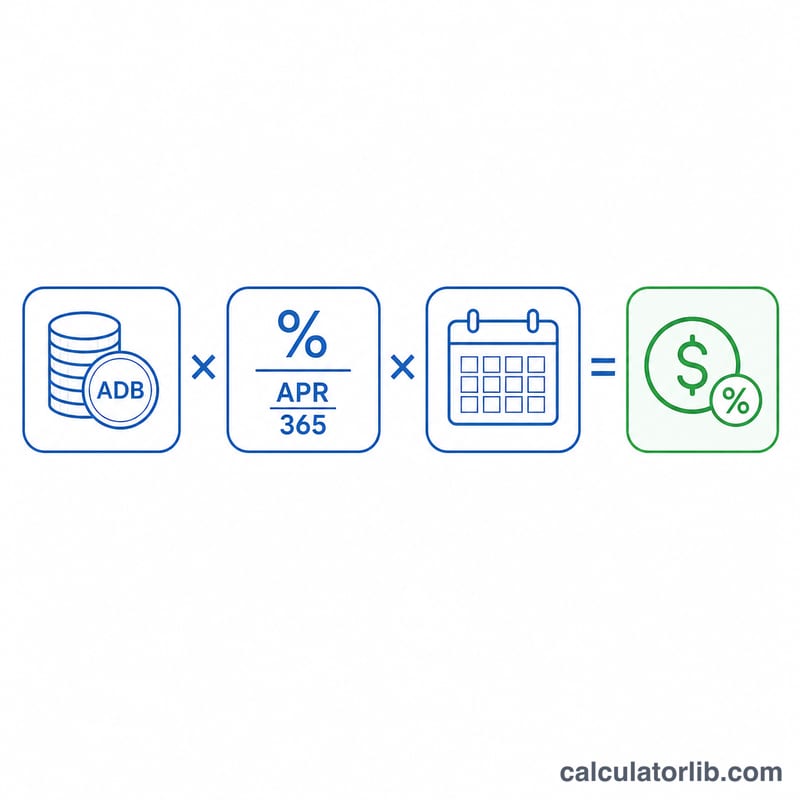
Le calcul est tout simple. Commencez par convertir le TAEG en taux périodique journalier en le divisant par 365 : \(\text{TPJ} = \text{TAEG} \div 365\). Multipliez ensuite ce taux journalier par votre solde quotidien moyen, puis par le nombre de jours du cycle :
$$\text{Intérêts} = \text{Solde quotidien moyen} \times \frac{\text{TAEG}}{365} \times \text{Nombre de jours du cycle}$$
La plupart des émetteurs américains retiennent une année de 365 jours pour le taux journalier, même les années bissextiles : c'est la convention appliquée ici.
Exemple chiffré
Imaginons que votre solde quotidien moyen soit de 1 000 $, votre TAEG de 19,99 % et le cycle de facturation de 30 jours. Le taux périodique journalier est de \(0{,}1999 \div 365 = 0{,}0005477\). On multiplie : \(1\,000 \times 0{,}0005477 \times 30 \approx 16{,}43\) $ d'intérêts. Votre nouveau solde s'élèverait donc à environ 1 016,43 $.
Plages typiques de TAP des cartes de crédit
Les TAP varient considérablement selon le type de carte, l'émetteur et la solvabilité du titulaire. Les plages ci-dessous reflètent les moyennes américaines couramment publiées et doivent être traitées comme des conseils généraux, non des garanties. Votre TAP réel est indiqué dans votre convention de carte et sur votre relevé mensuel.
| Type de carte | Plage typique de TAP | Notes |
|---|---|---|
| Récompenses / à usage général | ~18 % – 28 % | Cartes de remise en argent et de points ; les taux dépendent fortement de votre pointage de crédit. |
| Transfert de solde | 0 % intro, puis ~17 % – 26 % | Les périodes promotionnelles à 0 % (souvent 12–21 mois) reviennent à un TAP standard. |
| Magasin / commerce de détail | ~25 % – 33 % | Souvent parmi les TAP standards les plus élevés. |
| Sécurisée | ~22 % – 28 % | Pour établir ou rétablir le crédit ; garantie par un dépôt remboursable. |
| Avance en espèces | ~25 % – 36 % | Généralement plus élevée que le TAP d'achat, et les intérêts s'accumulent généralement immédiatement sans période de grâce. |
De nombreuses cartes portent des TAP variables liés au taux directeur, ce qui signifie que le taux peut changer au fil du temps. Confirmez toujours le taux actuel avant de vous fier à une estimation.
Interprétation de votre résultat
L'estimation est construite à partir de quelques quantités connexes qui apparaissent sur un relevé de carte de crédit typique :
- Taux périodique quotidien (TPQ). C'est le TAP divisé par 365, exprimé en décimal. Pour un TAP de 19,99 %, le TPQ est \(19,99\% \div 365 \approx 0,05477\%\) par jour. L'émetteur multiplie ce taux par votre solde chaque jour du cycle.
- Solde quotidien moyen. Plutôt que de facturer des intérêts sur un seul instantané, la méthode du SQM additionne votre solde à la fin de chaque jour du cycle et divise par le nombre de jours. Les nouveaux achats l'augmentent ; les paiements le diminuent.
- Frais financiers. C'est l'intérêt en dollars du cycle — le solde quotidien moyen multiplié par le TPQ et par le nombre de jours. C'est le nombre que ce calculateur retourne.
- Nouveau solde projeté. Votre solde antérieur plus les nouveaux achats et les frais financiers, moins les paiements et les crédits, égale le solde reporté au cycle suivant.
Comment cela se compose mois après mois. Si vous reportez un solde, les frais financiers de ce cycle sont ajoutés au solde, et les intérêts du cycle suivant sont calculés sur ce montant plus important. Au fil du temps, cette composition signifie que les intérêts impayés eux-mêmes commencent à accumuler des intérêts, ce qui explique pourquoi une petite charge mensuelle peut augmenter considérablement si seuls les paiements minimums sont effectués.
Le rôle des périodes de grâce. La plupart des cartes offrent une période de grâce sur les achats : si vous payez le solde du relevé en intégralité avant la date d'échéance, aucun intérêt n'est facturé sur les achats pour ce cycle. Reporter un solde forfait annule généralement la période de grâce jusqu'à ce que le solde soit entièrement remboursé. Les avances en espèces et nombreux transferts de solde n'ont généralement pas de période de grâce, les intérêts s'accumulant à partir de la date de transaction.
Cette section contient des informations générales sur le fonctionnement des intérêts des cartes de crédit et ne constitue pas des conseils financiers personnels. Reportez-vous à votre convention de titulaire pour connaître les conditions exactes qui s'appliquent à votre compte.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-17
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-17 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-17 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-16 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-17 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-17 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-17 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-17 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-16 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Taux d’intérêt bancaires : Viêt Nam
Ce que les banques commerciales (Viêt Nam) facturent en moyenne aux emprunteurs et versent aux épargnants, selon les données que la banque centrale transmet à la Banque mondiale (chiffres annuels).
- Taux débiteur 2023
- 9,32 %
- Taux de dépôt 2023
- 4,78 %
- Taux d’intérêt réel 2023
- 7,01 %
- Écart débiteur − dépôt 2023
- 4,54 pt
| Année | Taux débiteur | Taux de dépôt |
|---|---|---|
| 2023 | 9,32 % | 4,78 % |
| 2022 | 8,01 % | 3,82 % |
| 2021 | 7,81 % | 3,38 % |
| 2020 | 7,65 % | 4,12 % |
| 2019 | 7,71 % | 4,98 % |
| 2018 | 7,37 % | 4,74 % |
Le taux d’intérêt réel est le taux débiteur corrigé de l’inflation (déflateur du PIB). Le taux que vous propose une banque donnée peut être différent.
Dernier chiffre : 2026-11-17 Données mises à jour le 2026-11-17 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Qu'entend-on par solde quotidien moyen ? Additionnez le solde de chaque jour du cycle de facturation (nouveaux achats inclus, paiements déduits), puis divisez le total par le nombre de jours du cycle.
Puis-je éviter ces intérêts ? Oui — si vous réglez l'intégralité du solde de votre relevé avant la date d'échéance, les achats bénéficient en général d'un délai de grâce et ne génèrent aucun intérêt. En revanche, les soldes reportés et les avances de fonds n'ont habituellement pas droit à ce délai de grâce.
Pourquoi diviser par 365 et non par 360 ? La plupart des émetteurs de cartes de crédit utilisent 365 jours pour le taux périodique journalier ; certains prêts immobiliers et autres produits retiennent 360. Ce calculateur applique 365 pour coller à la pratique courante des cartes.